대출 원금 일부를 갚은 뒤에도 기존 월 납입액을 유지한다면, 같은 만기까지 월 납입액을 낮추는 경우보다 원금을 빨리 줄일 수 있습니다. 다만 은행이 만기를 줄여 주는 약정인지, 납입액을 다시 산정하는 약정인지부터 확인해야 합니다. 같은 2천만 원을 먼저 갚더라도 변경 후 상환표는 다를 수 있습니다.
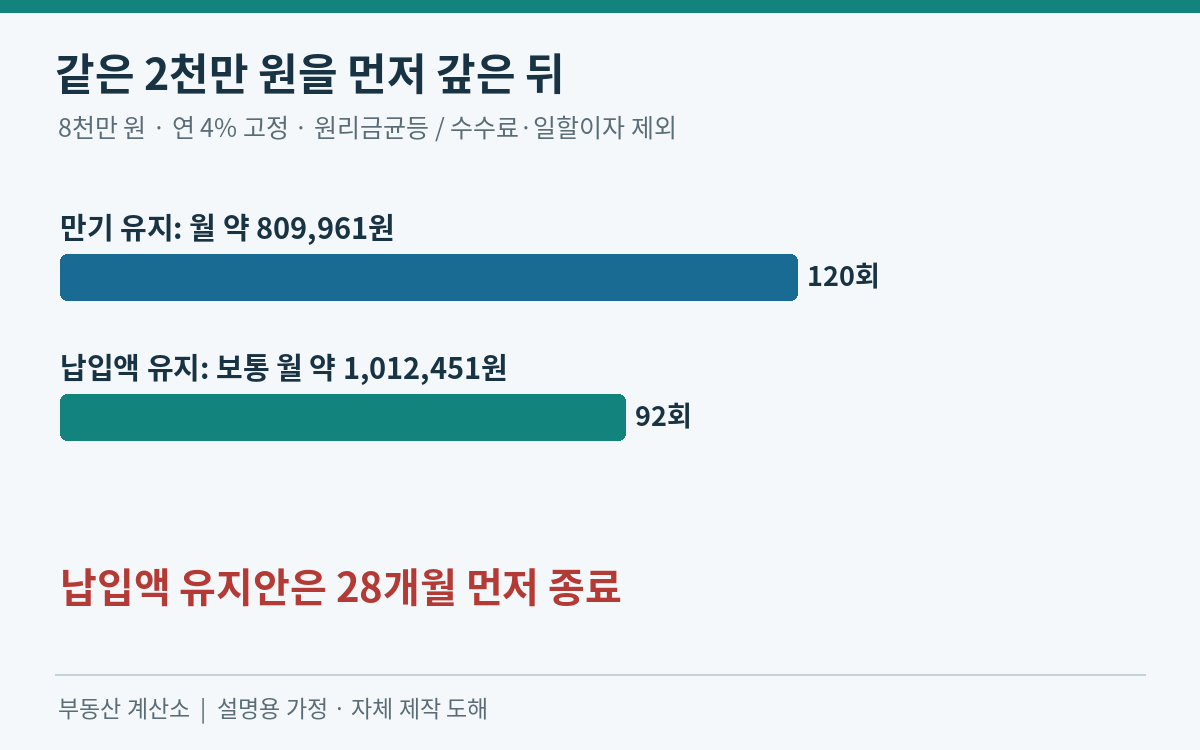
아래 가정에서는 월 납입액을 유지하는 안이 92번째 납입에서 끝나고, 만기를 유지하는 안은 120회가 이어집니다. 이 28개월 차이는 계약을 조회한 결과가 아니라 정해 둔 조건의 수학적 비교입니다.
먼저 갚는 2천만 원은 두 안에서 같습니다
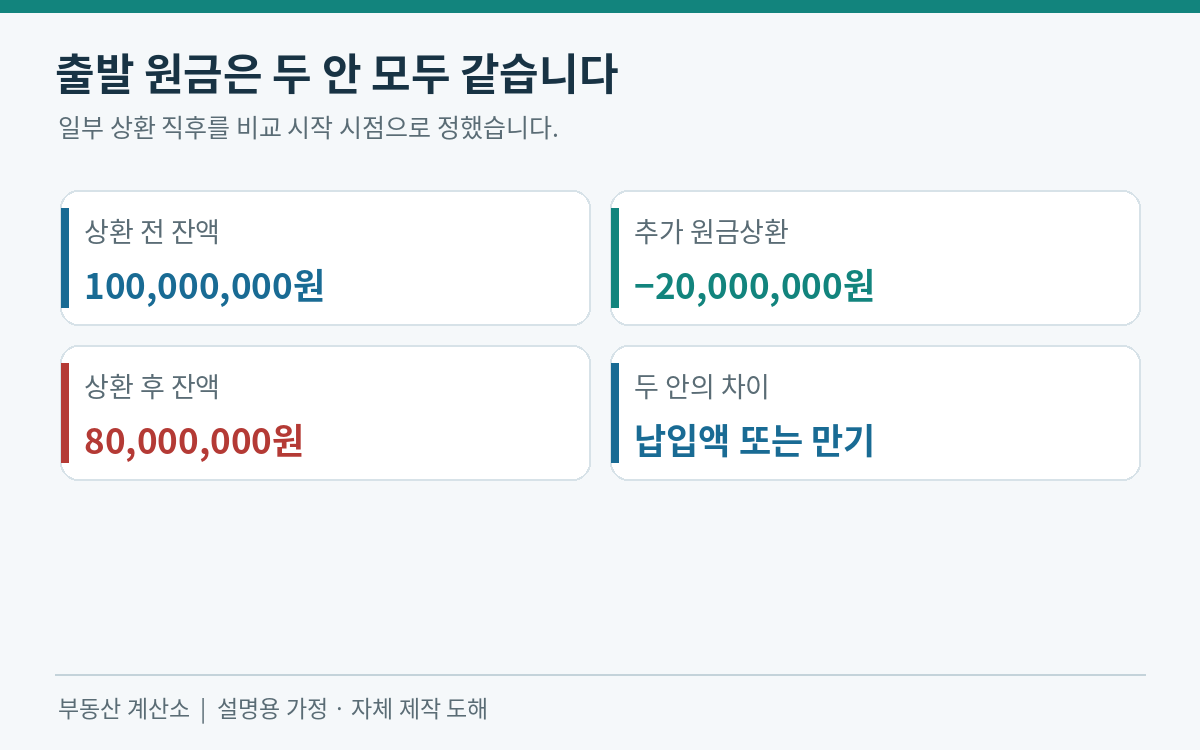
정기 납입을 마친 직후 원금 잔액이 1억 원이고, 다음 회차부터 120개월이 남아 있다고 가정합니다. 거치기간 없이 연 4%가 계속 유지되는 원리금균등상환이며, 이 시점에 2천만 원 전부를 원금에 반영합니다. 두 안의 출발 잔액은 모두 8천만 원입니다.
상환일 사이의 일할이자, 중도상환수수료, 다른 부대비용과 금리 변경은 제외했습니다. 연 4%는 현재 상품금리가 아닌 설명용 숫자입니다. 실제로 얼마를 출금하는지와 그중 얼마가 원금을 줄이는지는 금융기관에서 구분해 확인해야 합니다.
한국주택금융공사의 월별상환원리금 안내는 원리금균등상환을 매월 원금과 이자의 합계가 같은 방식으로 설명하며, 예상 계산액과 실제 납부액이 다를 수 있다고 안내합니다. 그 정의를 참고하되, 아래의 부분상환 후 변경 방식은 따로 정한 가정입니다.
월 80만9,961원과 월 101만2,451원, 무엇을 고정했을까요?
연이율 입력값 4%는 산식에서 0.04로 바꿉니다. 월이율을 r=0.04÷12, 원금을 P, 납입횟수를 n으로 두면 월 납입액은 P×r÷[1−(1+r)의 −n제곱]입니다. 추가 상환 전 1억 원·120회의 값은 반올림 전 약 1,012,451.3816원입니다.
| 구분 | 만기 유지안 | 납입액 유지안 |
|---|---|---|
| 출발 원금 | 80,000,000원 | 80,000,000원 |
| 보통 회차 납입액 | 809,961원 | 1,012,451원 |
| 끝나는 회차 | 120회 | 92회 |
| 마지막 납입액 | 약 809,961원 | 약 871,521원 |
| 앞으로 낼 이자 | 17,195,333원 | 13,004,597원 |
만기를 유지하면 줄어든 원금 8천만 원을 그대로 120회에 나누므로 월 납입액이 20% 낮아집니다. 납입액을 유지하면 매달 더 많은 원금을 갚는 대신 종료가 빨라집니다. 두 번째 안의 월 지출은 첫 번째 안보다 약 20만2,490원 많습니다. 이 차이를 감당할 수 있는지도 예산에 넣어야 합니다.
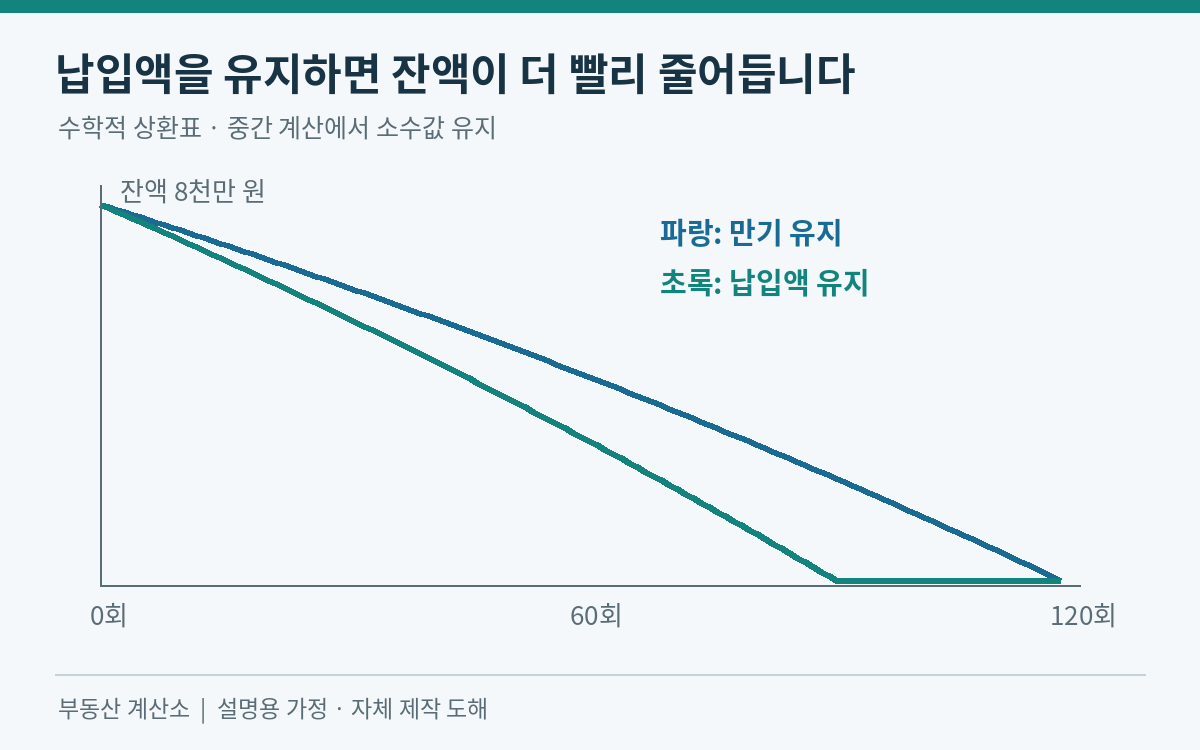
2026년 10월 16일 KST에 대출이자계산기에 80000000원·연 4%·10년·원리금균등을 입력해, 월 809,961원과 120개월 표시를 확인했습니다. 추가 상환 전 1억 원의 월 1,012,451원은 앞서 제시한 공식으로 구한 계산값입니다. 이 도구에는 ‘월 납입액을 고정해 종료회차를 역산’하는 입력란이 없으므로 92회 결과는 아래의 별도 상환표 검산값입니다. 도구가 기간 단축까지 자동 계산한 것으로 읽지 마세요.
92회에 끝난다고 해서 92번 모두 같은 돈을 내지는 않습니다
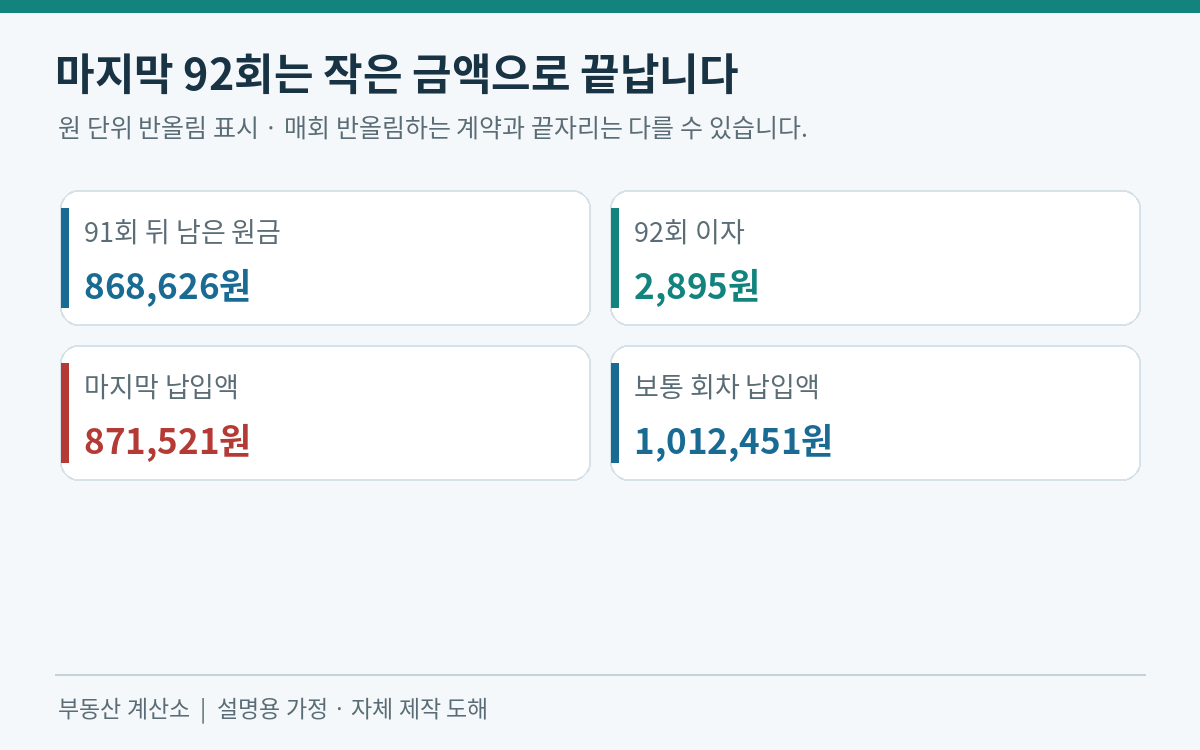
납입액 유지안은 매회 ‘직전 잔액×월이율’로 이자를 구하고, 납입액에서 이자를 뺀 만큼 원금을 줄입니다. 남은 원금과 그 회차 이자의 합이 보통 납입액보다 작아지면, 마지막에는 그 합만 냅니다.
| 회차 | 납입액 | 이자 | 납입 후 원금 |
|---|---|---|---|
| 90회 | 1,012,451원 | 9,592원 | 1,874,828원 |
| 91회 | 1,012,451원 | 6,249원 | 868,626원 |
| 92회 | 871,521원 | 2,895원 | 0원 |
91회 납입 뒤 약 868,626.0179원이 남고, 마지막 이자는 약 2,895.4201원입니다. 둘을 더한 약 871,521.4380원이 마지막 납입액입니다. 보통 납입액을 92번 곱하면 실제 가상 상환표보다 약 14만930원을 더 잡게 됩니다.
기간이 줄어든 효과는 미래 이자와 총현금으로 따로 검산합니다
납입액 유지안의 미래 납입 합계는 보통 납입액 91회와 마지막 납입액을 더한 약 93,004,597원입니다. 여기에서 출발 원금 8천만 원을 빼면 미래 이자 약 13,004,597원이 남습니다.
만기 유지안의 미래 납입 합계는 약 97,195,333원입니다. 두 안의 미래 이자 차이는 반올림 전 기준 약 4,190,735원입니다. 이는 이미 원금 2천만 원을 똑같이 먼저 갚은 두 안 사이의 차이이며, 2천만 원 자체를 이자 절약으로 더하지 않습니다.
오늘의 추가상환액까지 포함한 현금 합계는 각각 약 117,195,333원과 113,004,597원입니다. 비교 시작 시점과 포함 비용을 맞춘 결과입니다. 매월 금액을 원 단위로 반올림해 실제 납입하는 계약과는 끝자리 차이가 생길 수 있어, 계산 중에는 소수값을 유지하고 최종 표시에서만 반올림했습니다.

같은 만기를 유지할 때 원금 감소가 월 납입액에 어떻게 반영되는지 먼저 비교할 수 있습니다.
은행에서 받을 것은 변경 후 상환표입니다
부분상환을 신청하기 전에 원금 반영액, 별도 이자·수수료, 변경 후 월 납입액과 마지막 납입일을 확인하세요. 납입액 유지나 만기 단축을 선택할 수 있는지, 별도 변경 절차가 필요한지는 해당 계약에 따릅니다. 이 글의 두 선택지가 모든 상품에 제공된다는 뜻은 아닙니다.
금리 0%라면 1억 원을 120회로 나눈 기존 납입액을 유지해 8천만 원을 갚는 데 96회가 걸립니다. 이때 기간은 줄어도 이자 차이는 0원입니다. 추가상환액이 0이면 원래 조건과 같고, 잔액 전부를 갚는다면 분할상환 비교 대신 당일 완제금액을 확인합니다. 빈칸이나 숫자가 아닌 값은 0으로 처리하지 않습니다. 음수 원금·금리·추가상환액, 잔액보다 큰 상환액, 0 이하이거나 정수가 아닌 잔여 횟수, 미확인 금리나 원금은 계산에서 제외합니다.
상환표는 월별 잔액 반복 계산과 별도의 잔액 공식으로 대조했습니다. 공식 설명·공개 도구 확인일은 2026년 10월 16일 KST입니다. 실제 계약의 변경 가능 여부나 상환 권유를 뜻하지 않습니다.