지난달 0원에서 지출이 생겼다면, 증가율 대신 무엇을 적을까
지난달 지출이 0원이라면 이번 달 지출의 증가율을 일반 공식으로 계산할 수 없습니다. 가상의 지출 기록으로 증가액과 증가율을 구분하고 신규 발생, 미입력, 환급 항목을 보고서에 어떻게 표시할지 정리합니다.
지난달 0원에서 지출이 생겼다면, 증가율 대신 무엇을 적을까 게시물 읽기"
계산 전에 자격·대상·적용 조건을 확인하는 제도 설명 가이드입니다.
지난달 지출이 0원이라면 이번 달 지출의 증가율을 일반 공식으로 계산할 수 없습니다. 가상의 지출 기록으로 증가액과 증가율을 구분하고 신규 발생, 미입력, 환급 항목을 보고서에 어떻게 표시할지 정리합니다.
지난달 0원에서 지출이 생겼다면, 증가율 대신 무엇을 적을까 게시물 읽기"
같은 비율의 인상과 인하가 상쇄되지 않는 이유를 기준금액으로 설명합니다. 원래 값으로 돌리는 역산 비율, 0원·100% 하락 경계를 함께 확인합니다.
10% 오른 금액을 10% 내리면 원래 값으로 돌아올까 게시물 읽기"
연이율 숫자만 비교하기 전에 이자가 붙는 주기를 확인하세요. 가상 1천만 원의 월복리·연 1회 계산과 유효연이율, 실질금리의 차이를 정리합니다.
연 4.8% 월복리와 연 4.9%, 숫자를 바로 비교해도 될까 게시물 읽기"
서로 다른 대출의 최저금리와 최저비용을 조합하면 실제 존재하지 않는 조건이 만들어집니다. 같은 견적의 조건을 유지해 비교하는 법입니다.
최저금리와 최저수수료를 섞지 말고 대출 견적을 묶음으로 비교하세요 게시물 읽기"
담보·상환능력·상품 한도를 최솟값으로 비교할 수 있는 조건을 정리합니다. 다른 상품의 선택지와 동시 제약을 구분하고 계산상 상한을 읽어 보세요.
대출한도 여러 개, 더할까 최솟값일까? 같은 심사 조건부터 확인하기 게시물 읽기"
대출 실행원금과 통장 실수령액이 다른 이유를 가상 지급명세로 확인합니다. 기존 대출 상환액과 비용을 구분하고 계산기 원금 입력을 점검합니다.
대출금이 통장에 적게 들어왔다면, 계산기 원금에는 얼마를 넣을까? 게시물 읽기"
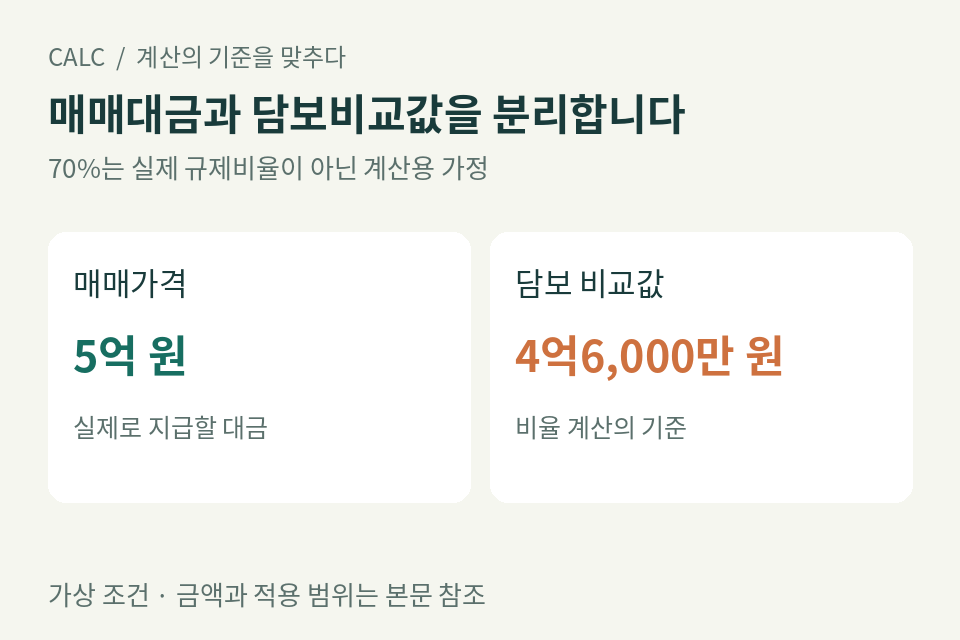
담보가치에 비율을 곱한 값과 실제 매매대금을 맞출 자기자금은 다른 계산입니다. 한 가격 칸을 두 용도로 쓸 때 빠질 수 있는 차액을 확인합니다.
LTV 계산 전 집값 확인, 매매가와 담보평가액이 다를 때의 자금표 게시물 읽기"
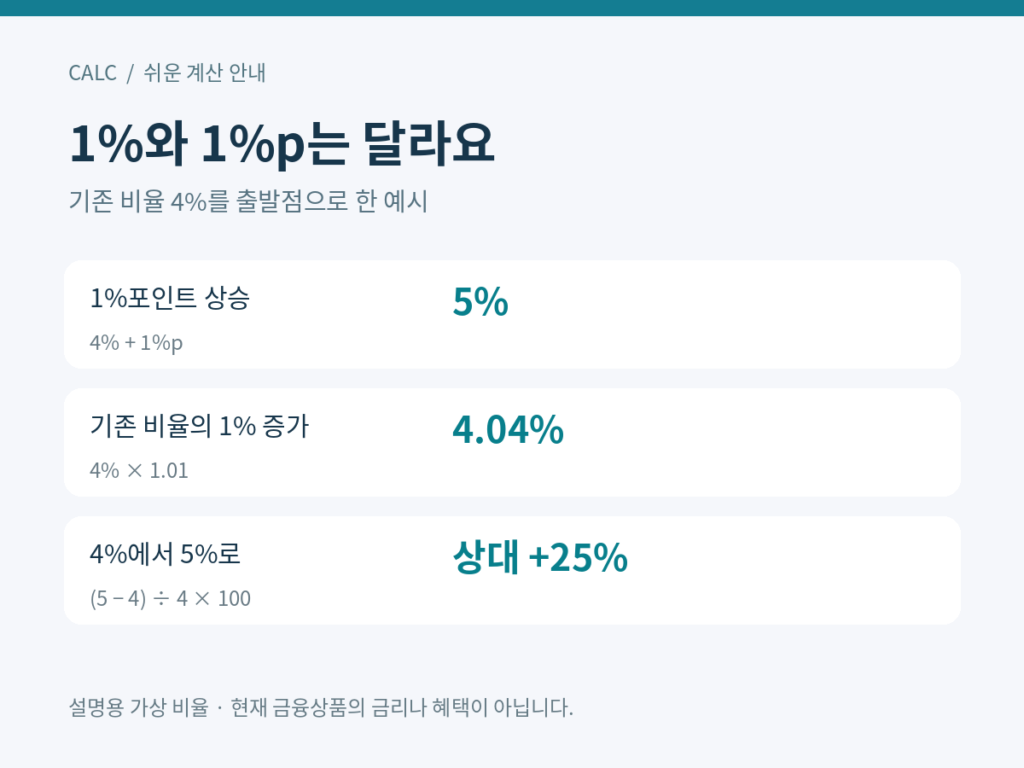
4%에서 5%로 바뀔 때 1%포인트와 상대 25% 증가를 구분합니다. 금액에 적용한 가상 예시와 계산기 입력 단위, 0% 기준의 예외를 설명합니다.
4%에서 5%는 1% 상승일까? 퍼센트와 퍼센트포인트 계산 게시물 읽기"
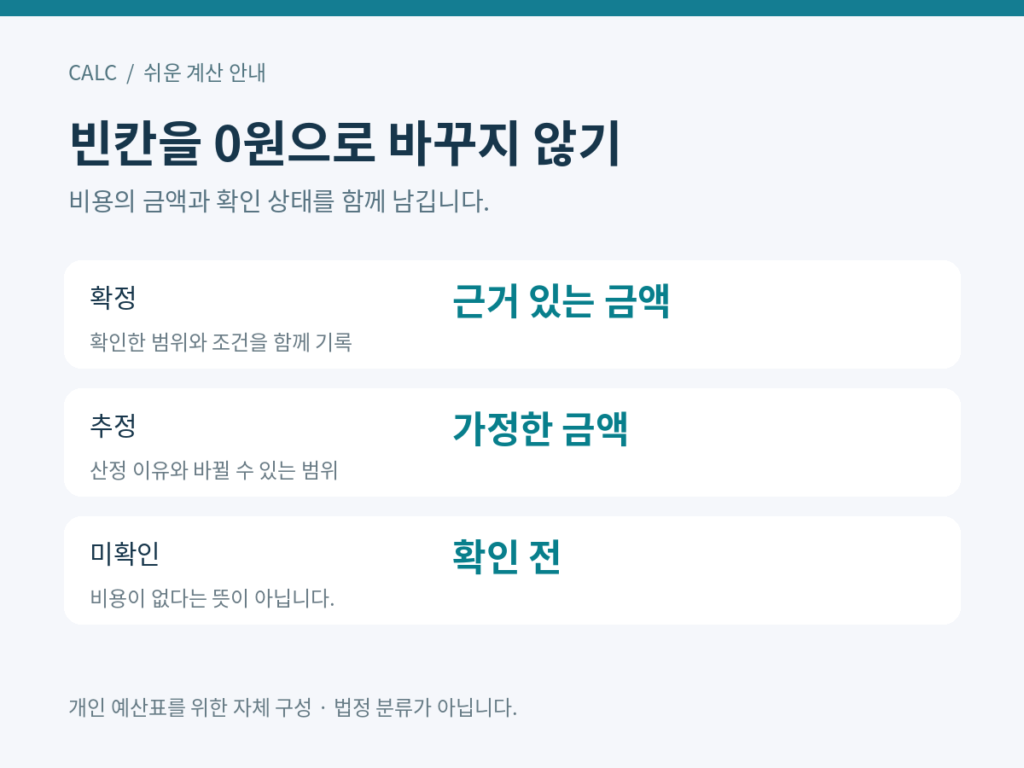
모르는 비용을 0원으로 넣으면 예산이 부족해질 수 있습니다. 확정·추정·미확인 항목을 나눠 소계와 최종 준비 금액을 구분하는 방법을 설명합니다.
예산표의 확정·추정·미확인 비용, 합계 전에 나눠야 하는 이유 게시물 읽기"

부동산계산소 바로가기 2026년 7월 20일 기준으로 보면, 지금 실수요자가 먼저 볼 질문은 하나다. 보금자리론 금리 인상 뒤에도 고정금리로 갈아타는 게 맞는가다.
보금자리론 7월 인상 뒤 고정금리로 갈아타기 전 볼 것 게시물 읽기"