판매가의 일정 비율을 수수료로 떼는 가상 거래에서는 목표 수령액에 수수료율을 더하는 것만으로 부족합니다. 판매가를 역산한 뒤 정산식에 다시 넣어 확인합니다.
받고 싶은 돈을 먼저 정합니다
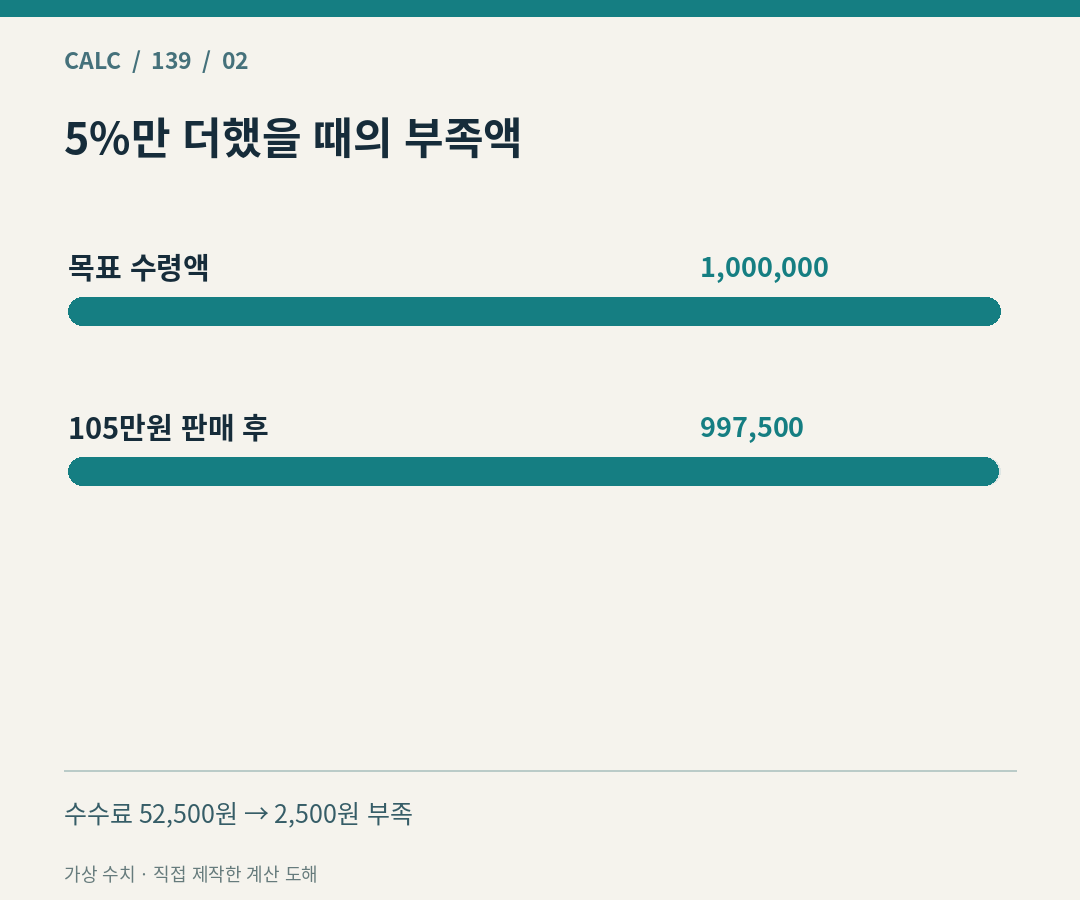
중고 가구를 팔아 수수료 차감 후 100만 원을 받으려 한다고 하겠습니다. 거래 조건은 판매가 전체의 5%를 수수료로 공제하고 다른 비용은 없는 가정입니다. 특정 중고거래 서비스의 실제 요금이나 세금 규정은 아닙니다. 수수료의 기준금액을 판매가라고 명시했기 때문에, 목표 수령액 100만 원의 5%인 5만 원을 단순히 더해서 끝내면 안 됩니다.
판매가 105만 원으로 정하면 수수료는 52,500원입니다. 남는 돈은 997,500원이므로 목표보다 2,500원 부족합니다. 판매가를 올린 만큼 수수료의 기준도 함께 커졌기 때문입니다. 구매자가 별도로 내는 이용료처럼 판매자의 정산금에서 빠지지 않는 항목은 이 식에 넣지 않습니다.
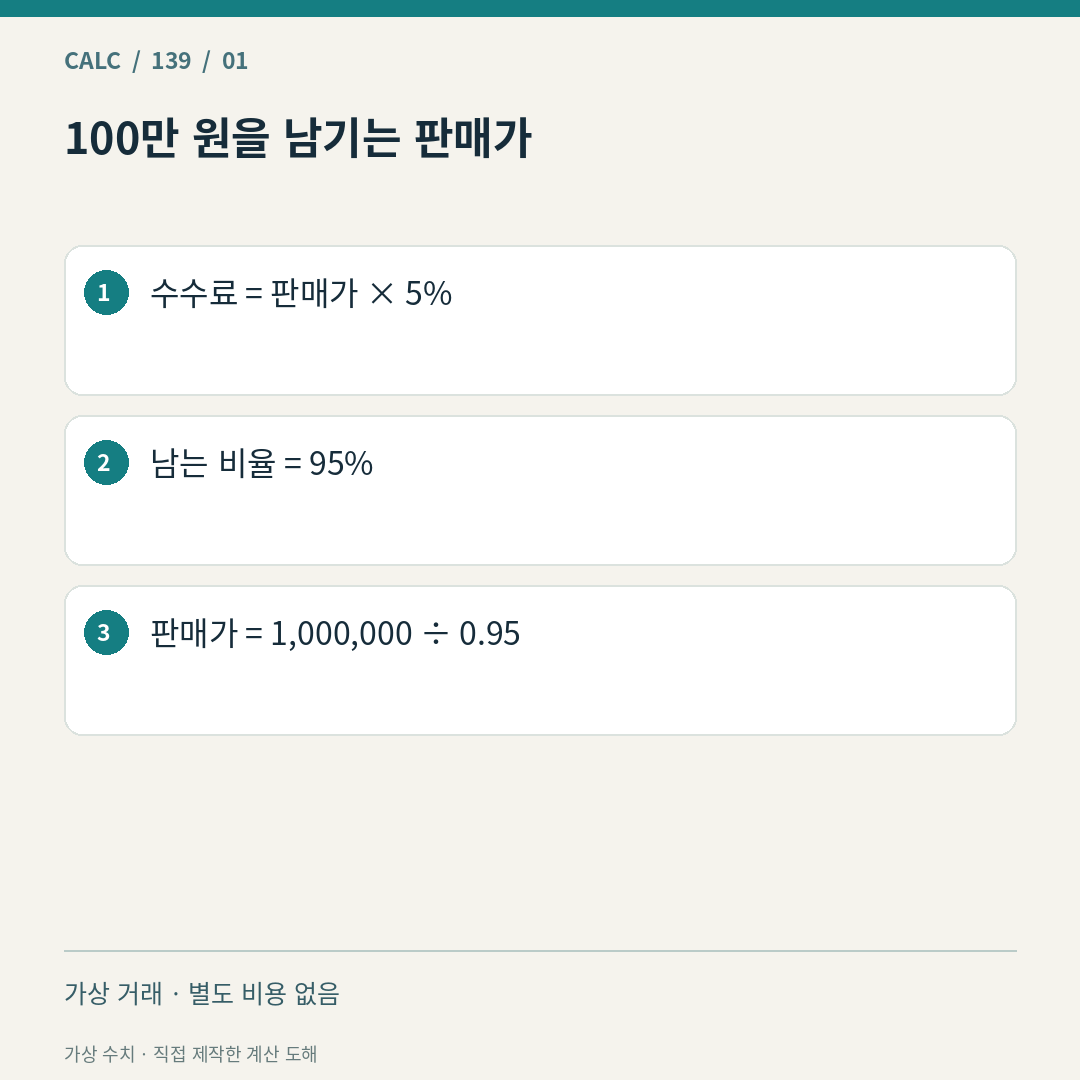
판매가에서 남는 비율로 나눕니다
판매가를 G, 수수료율을 r, 목표 순수령액을 N이라고 쓰면 N=G−G×r=G×(1−r)입니다. 따라서 G=N÷(1−r)입니다. 5%는 0.05로 입력하고 남는 비율은 0.95입니다.
1,000,000÷0.95=1,052,631.578947…원이 계산상 판매가입니다. 이 금액의 5%인 52,631.578947…원을 빼면 정확히 100만 원입니다. 100만 원에 약 5.2632%를 더한 값이며, 처음 수수료율 5%와 같지 않습니다. 같은 비율을 더하고 빼면 원래 금액으로 돌아온다고 보는 실수를 역산식으로 바로잡은 것입니다.
정액 비용 2,000원이 추가되면
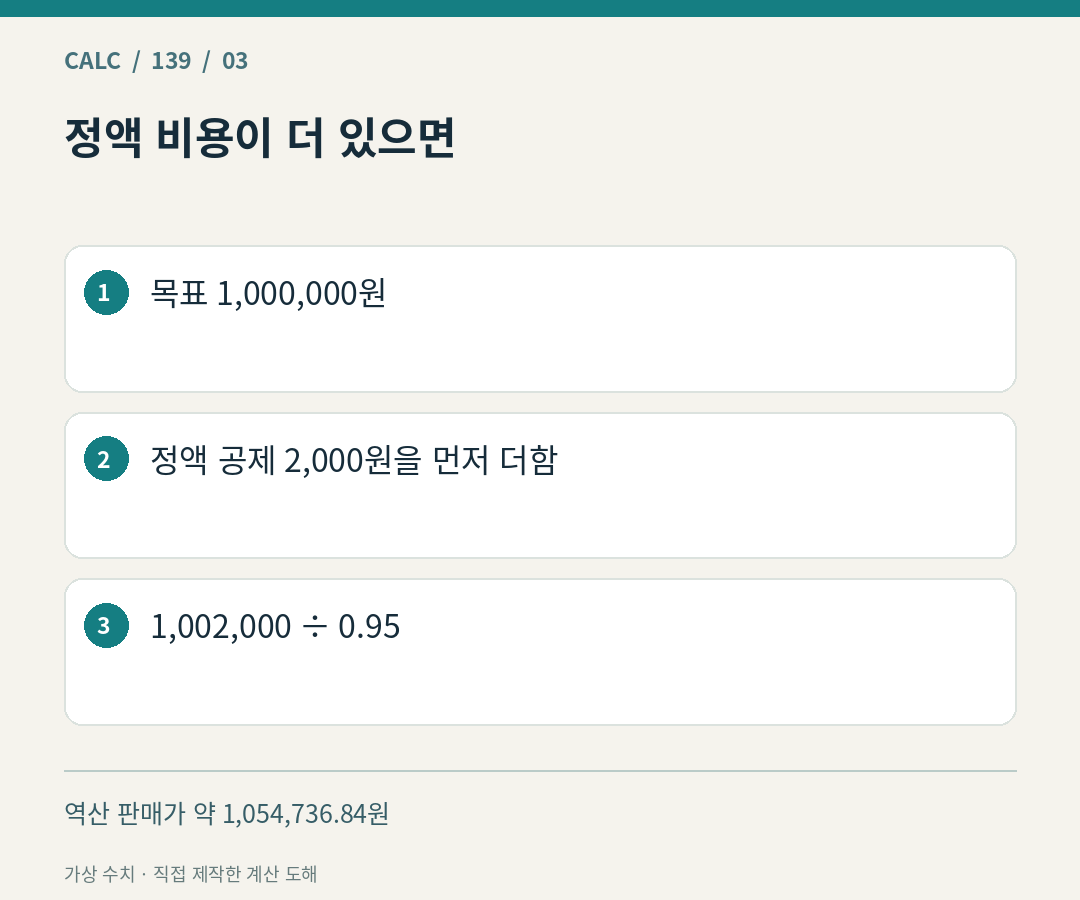
이번에는 정률 수수료 외에 판매자 정산금에서 정액 비용 F=2,000원이 한 번 더 빠진다고 가정합니다. 수수료 5%는 여전히 판매가에만 적용합니다. 목표식은 N=G×(1−r)−F이고, 역산식은 G=(N+F)÷(1−r)입니다.
(1,000,000+2,000)÷0.95=1,054,736.842105…원입니다. 먼저 목표액에 정액 비용을 복구한 다음 남는 비율로 나눕니다. 정액 비용을 마지막에 2,000원만 더하는 다른 식은 그 추가 판매가에 붙는 정률 공제를 놓칠 수 있습니다. 정액 비용에도 별도 비율이 붙는 계약이라면 식 자체를 다시 만들어야 합니다.
원 단위 판매가는 앞뒤 값을 검산합니다
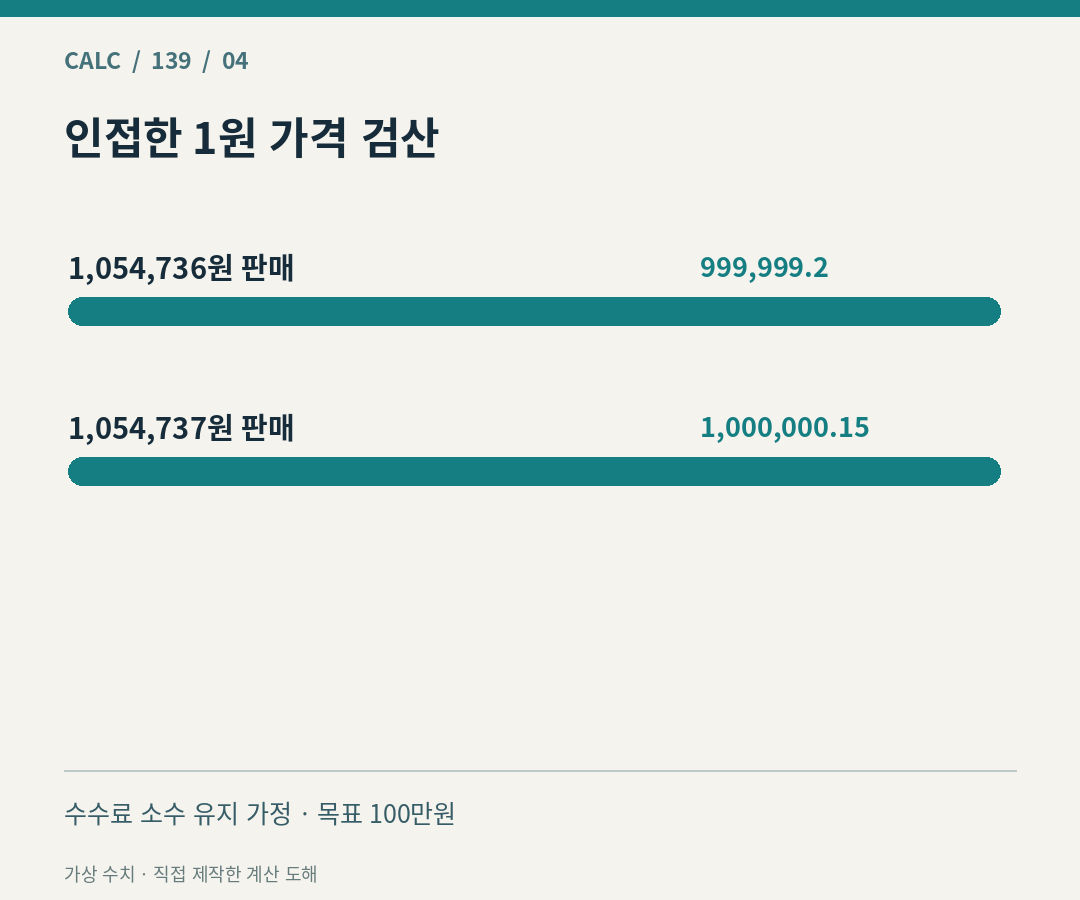
이 예시에서 판매가는 정수 원으로만 정하고 수수료는 원 미만을 유지한다고 가정해 보겠습니다. 1,054,736원에서 5%와 2,000원을 빼면 999,999.20원입니다. 한 원 높은 1,054,737원에서는 1,000,000.15원입니다. 그러므로 목표 이상을 받는 최소 정수 판매가는 1,054,737원입니다.
이는 수수료를 원 미만까지 유지한다는 모형의 결과입니다. 실제 서비스가 수수료를 반올림·올림·버림하거나 결제 단위가 다르면 인접 가격의 정산액을 해당 규칙으로 다시 확인해야 합니다. 계산 중간에 수수료율을 거칠게 줄이면 최소 가격의 경계가 달라질 수 있습니다. 계산상 판매가가 나왔다고 그 가격에 구매자가 있다는 뜻도 아닙니다.
한 식으로 처리하면 안 되는 수수료표
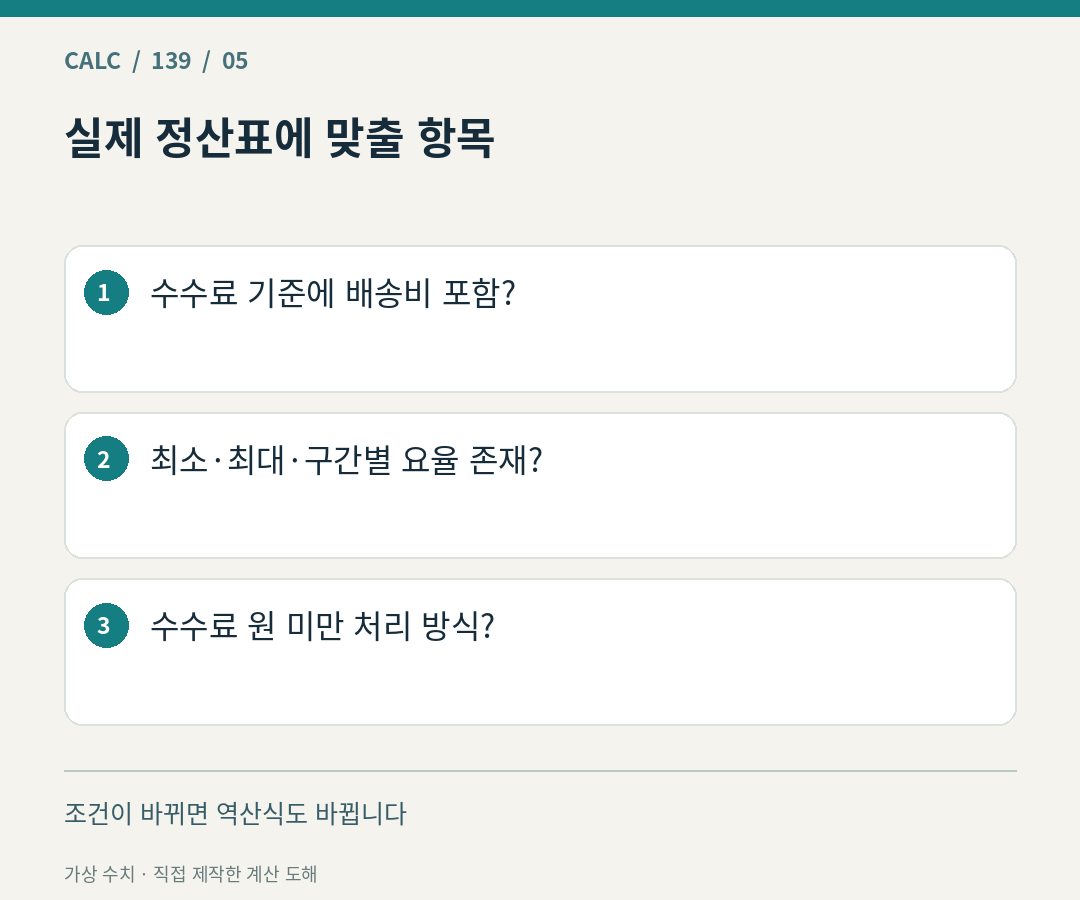
수수료가 가격 구간마다 달라지거나 최소·최대 수수료가 있으면 같은 r을 전체 가격에 적용할 수 없습니다. 할인 쿠폰이 수수료 기준까지 낮추는지, 배송비가 판매가와 함께 기준에 들어가는지, 취소·환불 비용이 별도인지도 실제 정산 안내에서 확인합니다. 세금 신고상의 소득이나 이익은 이번 순수령액과 다른 개념입니다. 처음 물건을 산 비용도 이 거래의 정산 공제와 구분합니다.
0≤r<1, N≥0, F≥0인 모형입니다. r=0이면 필요한 판매가는 N+F입니다. r=100%이면 판매가를 올려도 정률 공제 뒤 남는 돈이 없으므로 양의 목표액을 충족할 수 없습니다. 미확인 수수료를 0으로 놓지 마세요. 판매가·정률 공제·정액 공제·최종 수령액 네 줄이 맞는지 확인한 뒤 실제 판매 조건에 옮깁니다.
함께 확인할 계산
근거 자료
- Microsoft 백분율 계산: 남은 비율로 원래 금액을 역산하는 산술 원리
자료·계산 검토일: 2026년 11월 4일 KST. 본문 수치는 가상 조건의 산술 예시이며 실제 상품·계약·개인별 확정액이 아닙니다.