견적서에 “15% 할인, 최대 10만 원”이라고 적혀 있어도 총액에 0.85를 곱하면 끝나는 것은 아닙니다. 할인에서 제외되는 비용이 있고 최대 금액도 있다면 할인 대상, 한도, 제외 비용을 서로 다른 칸에 적어야 합니다. 아래 조건은 계산을 설명하기 위한 가정이며 특정 업체의 실제 행사 조건이 아닙니다.
할인이 적용되는 바탕 금액부터 정하세요
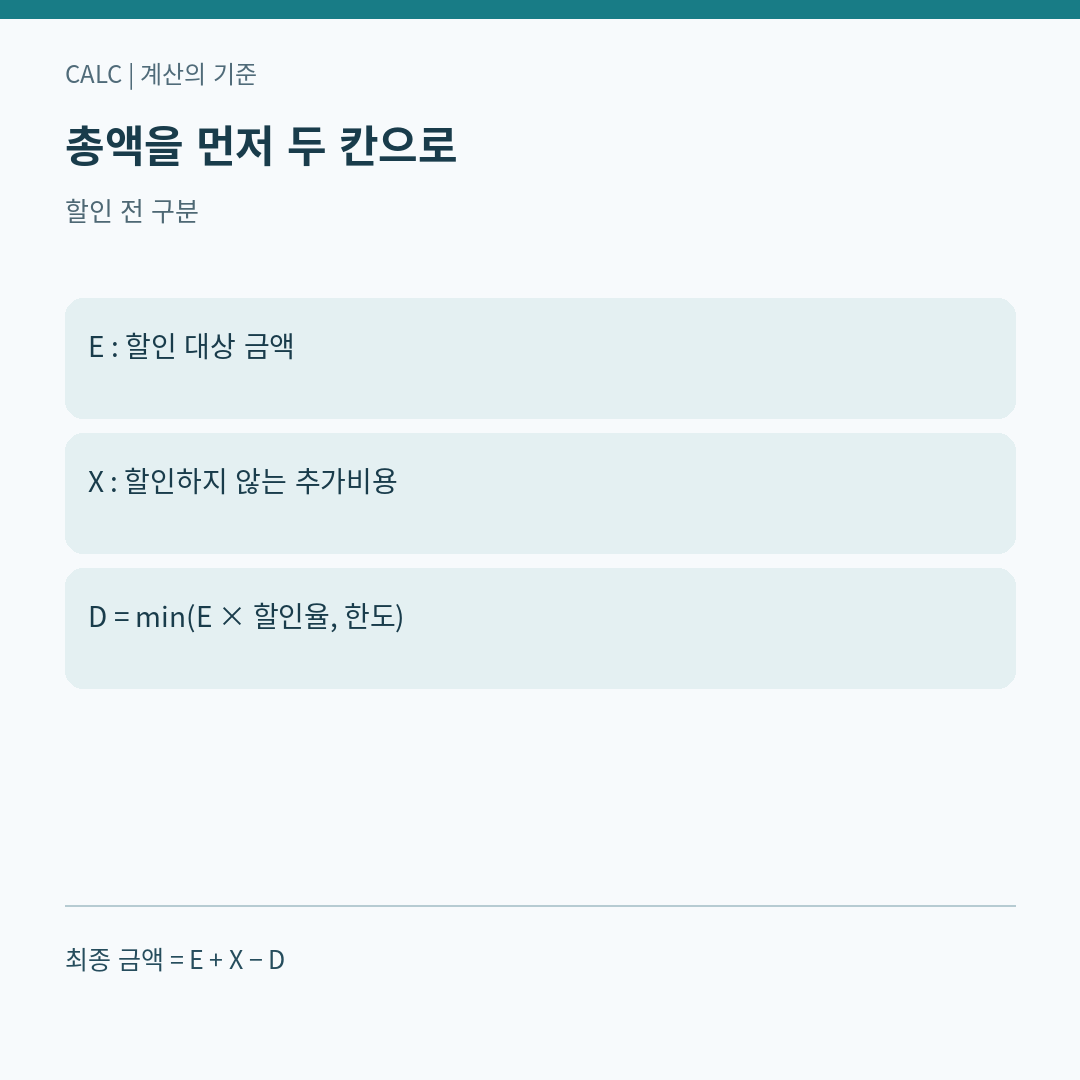
할인 대상 금액을 E, 할인 대상이 아닌 추가비용을 X, 할인율을 r, 한도를 C라고 정합니다. 여기서는 E와 X, C가 0 이상이고 0≤r≤1인 경우입니다. 다른 쿠폰과의 중복 적용, 세금 재계산, 최소 주문액, 결제수단 조건은 없다고 가정합니다.
할인액 D=min(E×r,C), 최종 금액 F=E+X−D입니다. 먼저 대상 금액에 할인율을 적용하고 한도와 비교한 뒤, 대상이 아닌 비용은 할인하지 않고 더합니다. 견적서 총액 E+X에 할인율을 곱하면 제외 비용까지 할인한 셈이 됩니다.
대상 금액 60만 원과 80만 원을 나란히 봅니다
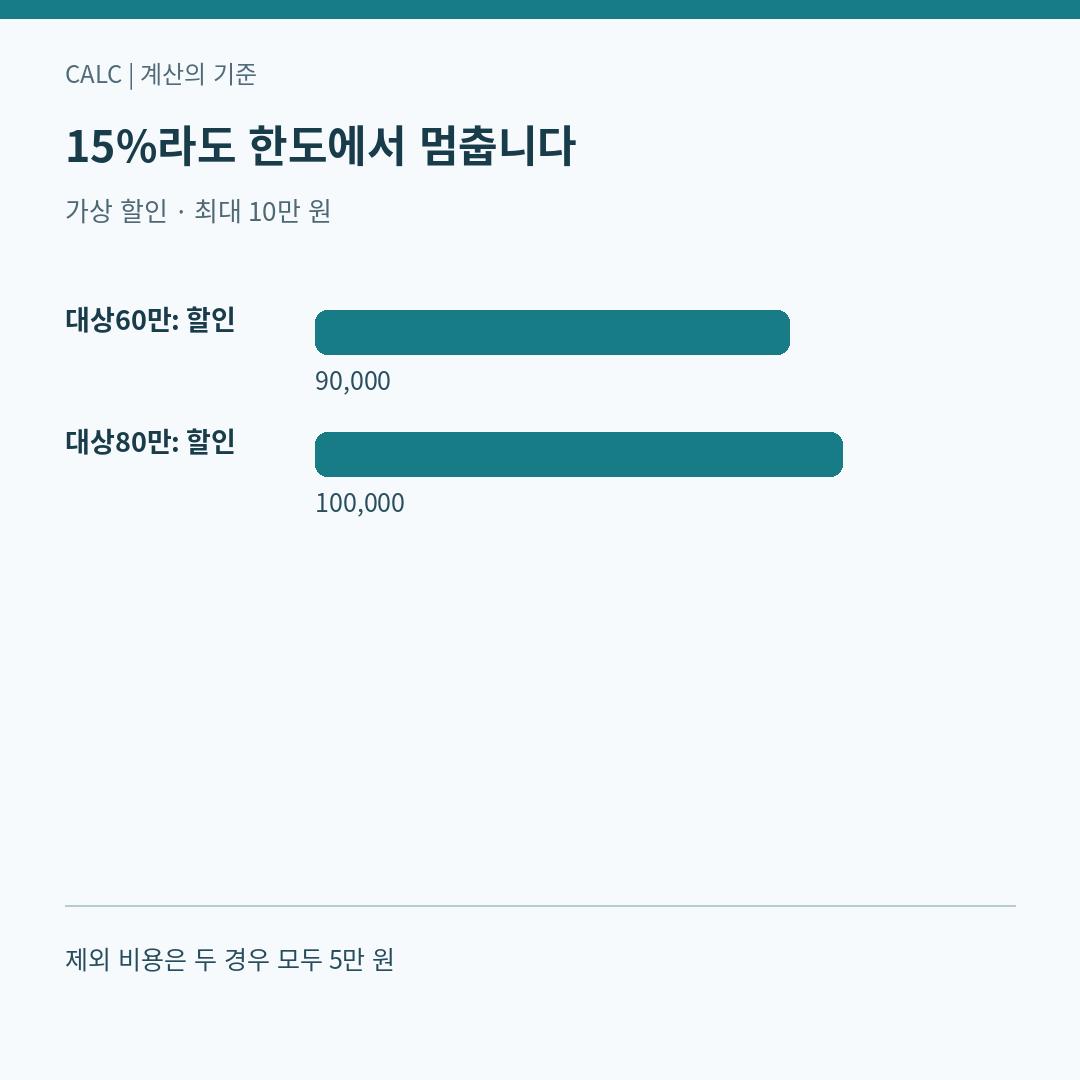
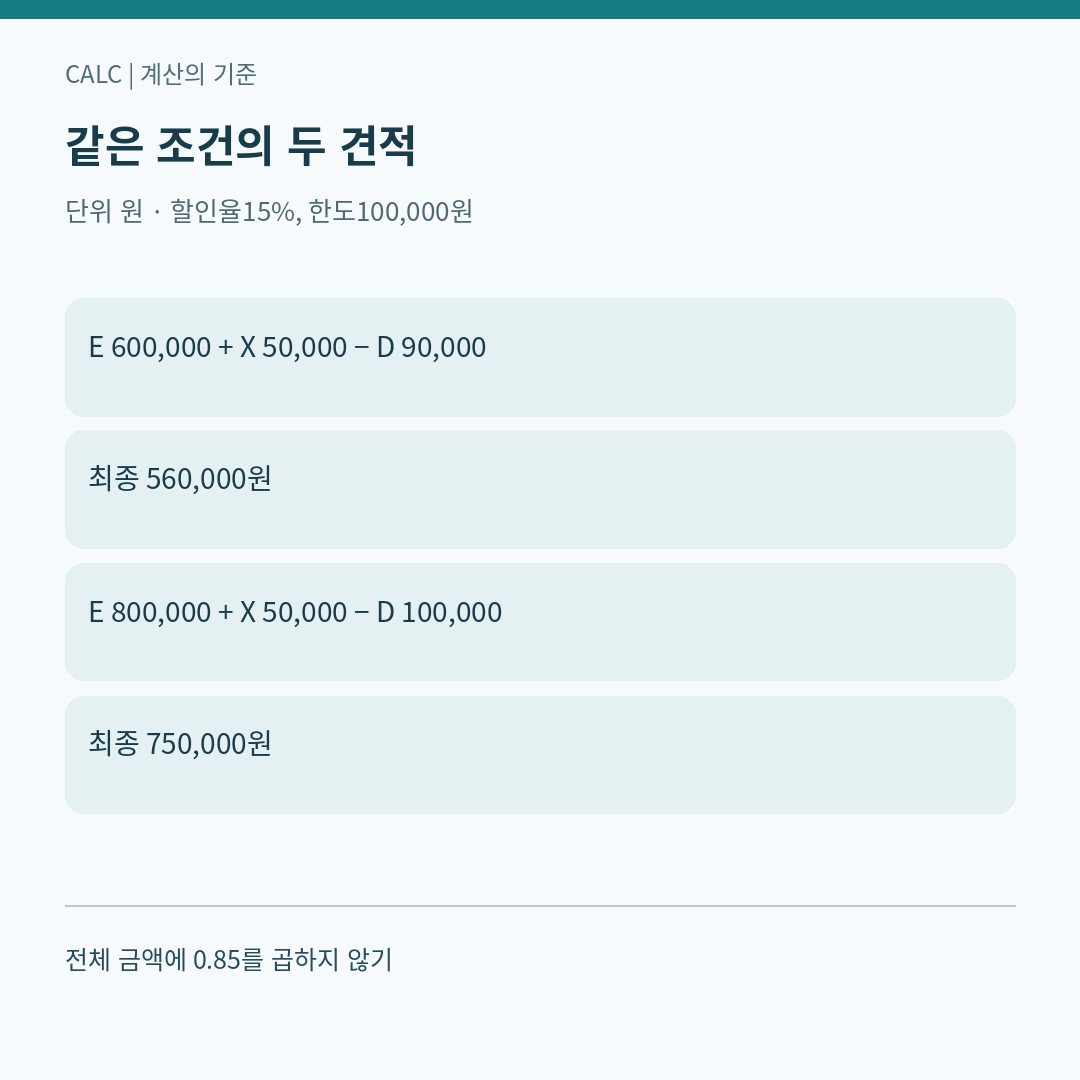
할인율 15%, 한도 10만 원, 제외 비용 5만 원으로 고정해 보겠습니다. E=60만 원이면 계산 할인액은 9만 원이고 한도 아래입니다. 따라서 60만+5만−9만=56만 원을 냅니다.
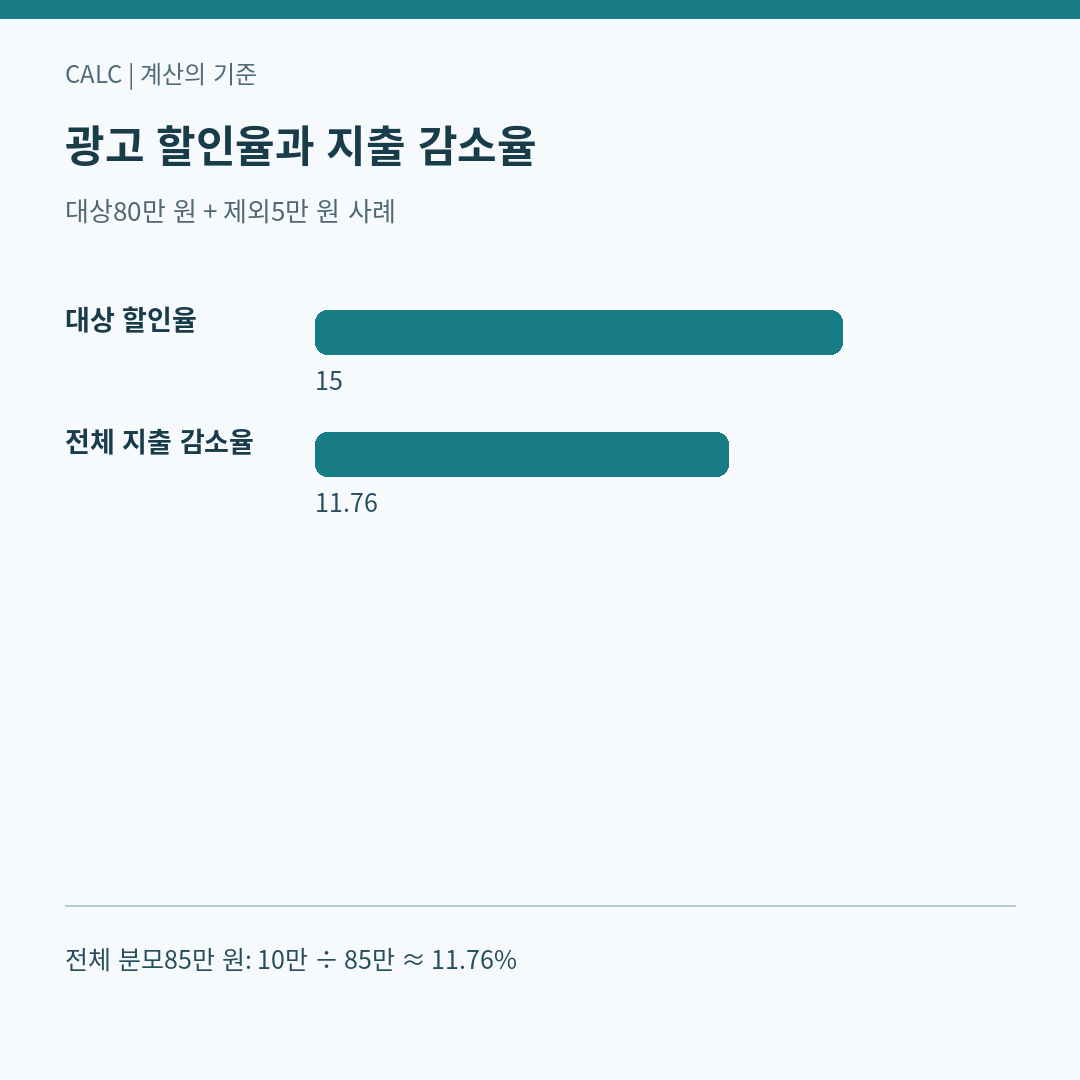
E=80만 원이면 15%는 12만 원이지만 한도 때문에 할인액은 10만 원입니다. 최종 금액은 80만+5만−10만=75만 원입니다. 할인 전 총액 85만 원을 기준으로 실제 줄어든 비율은 10만÷85만×100, 약 11.76%입니다. 광고에 쓰인 15%와 전체 지출 감소율은 분모가 달라 같은 숫자가 아닙니다.
한도에 닿는 경계에서 한 번 더 검산하세요
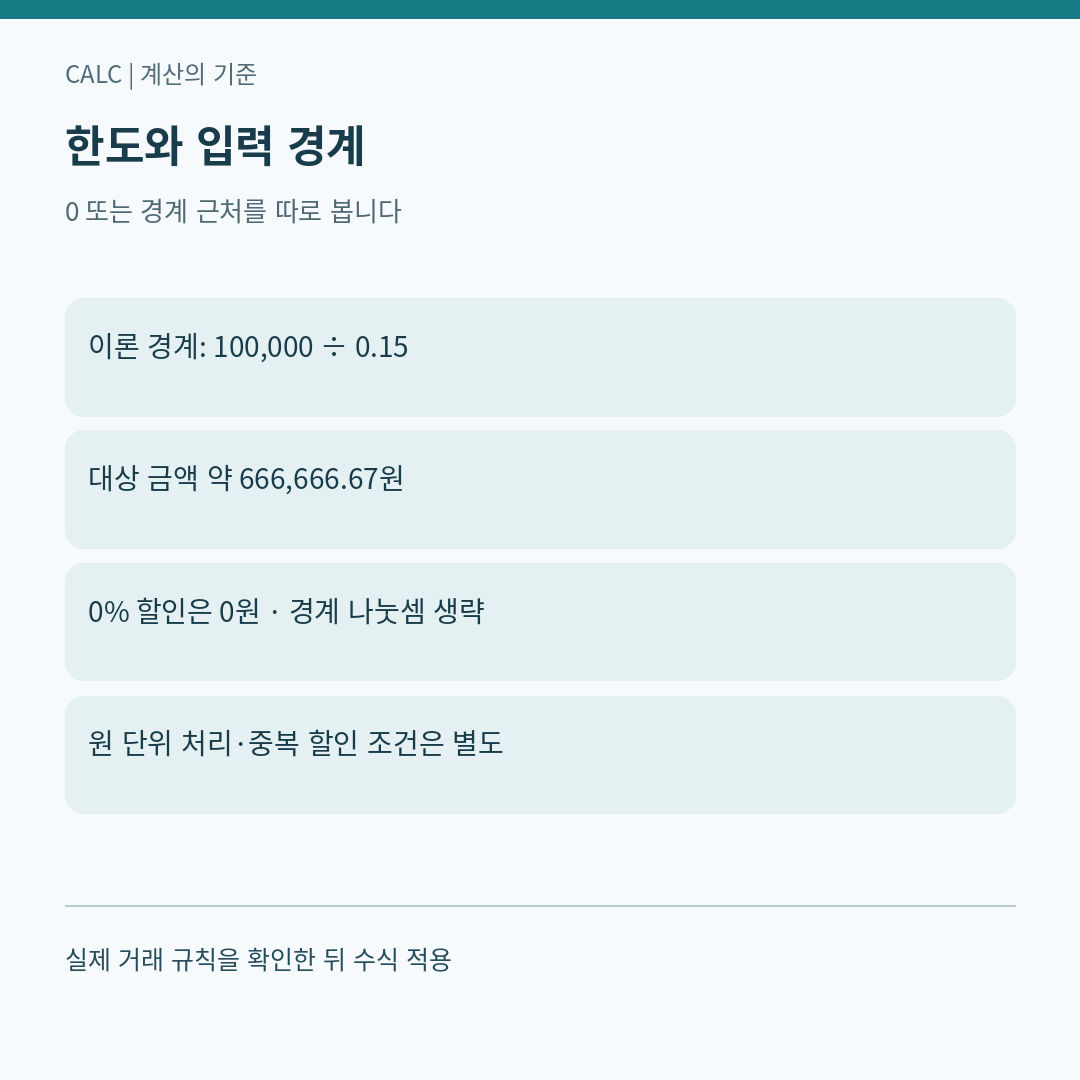
r>0일 때 경계 대상 금액은 C/r입니다. 10만÷0.15=666,666.666…원으로 이론상 경계를 구할 수 있습니다. 원 단위 금액과 할인액 절사·반올림 규칙이 있는 실제 거래에서는 그 부근의 적용 결과를 따로 확인해야 합니다.
한도에 도달한 뒤 대상 금액이 1만 원 늘어나도, 이 단순 모델의 할인액은 더 커지지 않습니다. 더 큰 할인을 받으려고 필요 없는 항목을 추가하는 판단과는 분리해서 읽으세요. r=0이면 할인은 0이고 경계식을 나누어 계산하지 않습니다. E=0이거나 C=0이어도 할인액은 0입니다.
최종 금액이 맞아도 순서가 틀릴 수 있어요
스프레드시트에서 대상 금액이 A2, 제외 비용이 B2라면 =MIN(A2*15%,100000)이 할인액이고, =A2+B2-MIN(A2*15%,100000)이 최종 금액입니다. 원 단위 처리 규칙은 업체가 제시한 방법을 확인한 후 별도로 넣으세요.
전체 할인율은 할인액÷할인 전 총액입니다. 총액이 0이면 이 비율을 계산하지 않고 “계산 대상 없음”으로 표시합니다. 세금과 다른 할인에 적용 순서가 있으면 이 간단한 식을 그대로 쓸 수 없습니다. 원래 견적서의 포함 항목을 보관하고 계산값과 실제 청구액을 항목별로 맞추는 것으로 마무리하세요.
확인 자료와 계산 범위
자료 확인: 2026년 11월 3일(한국시간). 예시는 직접 설정한 가상 조건을 계산한 것으로 실제 견적·대출 계약·개인 소득 자료가 아닙니다. 공식 자료는 단위·함수 정의의 근거이며, 예시의 금액이나 배분 방식을 보장하지 않습니다.
관련 계산: 견적의 인시와 팀시간 단위를 구분하는 방법