100만 원 잔액에서 매달 10만 원을 내던 사람이 첫 달에는 내지 않고 다음 달에 20만 원을 내면, 원래 일정과 잔액이 같아질까요? 아래 월복리 가정에서는 납입 합계는 같지만 잔액은 1,000원 더 남습니다. 한 달 늦게 들어온 10만 원이 그동안 잔액에 남아 있기 때문입니다.
실제 연체 규칙이 아닌 두 상환표의 비교입니다
출발 잔액 1,000,000원, 월 이율 1%, 매월 말 정기 납입액 100,000원을 가정합니다. 각 월말에는 먼저 전월 잔액에 1%를 적용하고 그다음 납입액을 뺍니다. 추가 대출, 수수료, 연체 가산금, 일할 계산은 넣지 않습니다. 첫 달 납입을 다음 달로 옮기는 일정이 허용됐다고 가정한 산술 모형이며, 실제로 납입을 늦춰도 된다는 뜻이 아닙니다.
계산식은 이번 달 잔액 = 지난달 잔액 × 1.01 − 이번 달 납입액입니다. 실제 계약이 미납 원금과 이자를 별도로 관리하거나 납입금 충당 순서가 다르면 이 표를 그대로 적용할 수 없습니다.
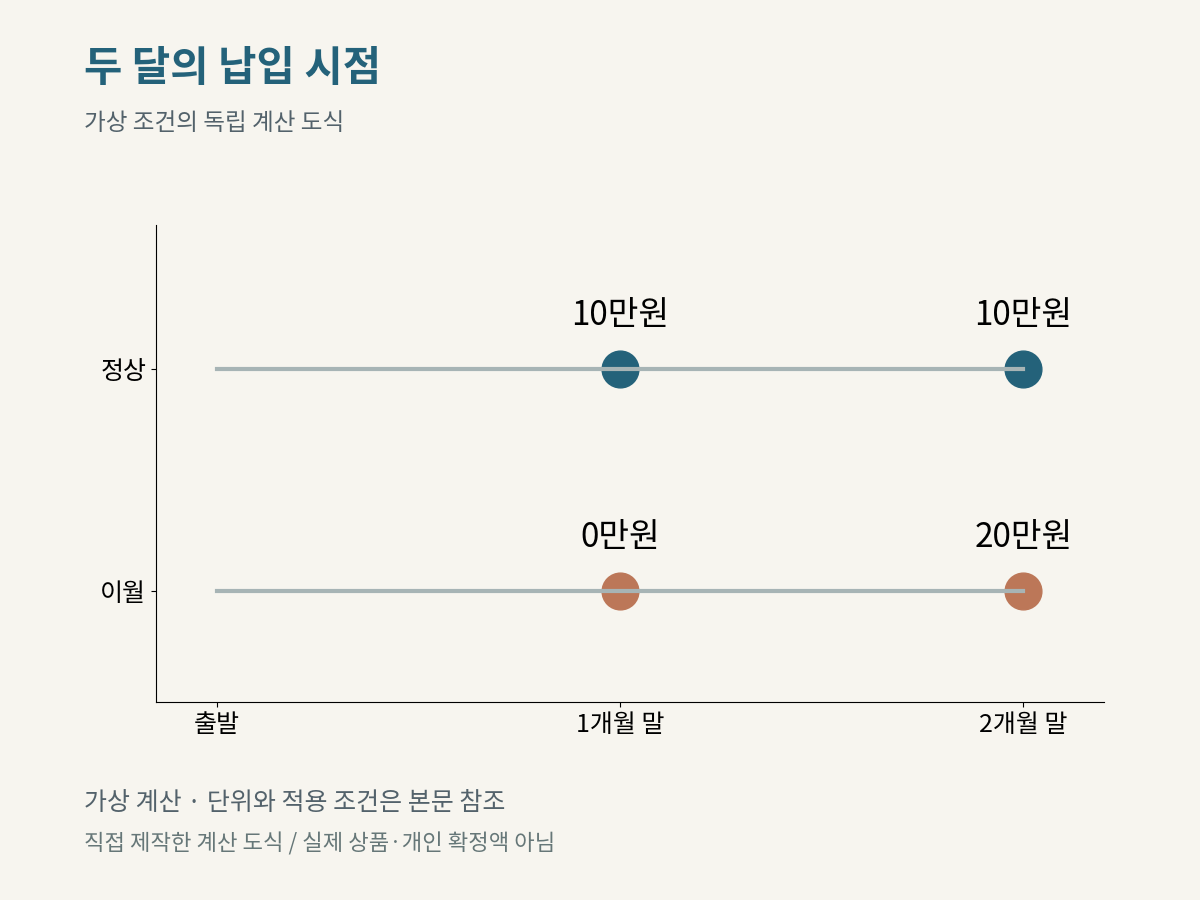
정상 일정과 두 배 납입을 같은 날짜에서 봅니다
| 시점 | 정상 일정 | 첫 달 이월 후 보충 |
|---|---|---|
| 출발 | 1,000,000 | 1,000,000 |
| 1개월 말 납입 | 100,000 | 0 |
| 1개월 말 잔액 | 910,000 | 1,010,000 |
| 2개월 말 납입 | 100,000 | 200,000 |
| 2개월 말 잔액 | 819,100 | 820,100 |
정상 일정의 두 번째 달 잔액은 910,000 × 1.01 − 100,000 = 819,100원입니다. 이월 일정은 1,010,000 × 1.01 − 200,000 = 820,100원입니다. 양쪽 모두 두 달 동안 200,000원을 냈지만 같은 날짜의 잔액은 다릅니다.
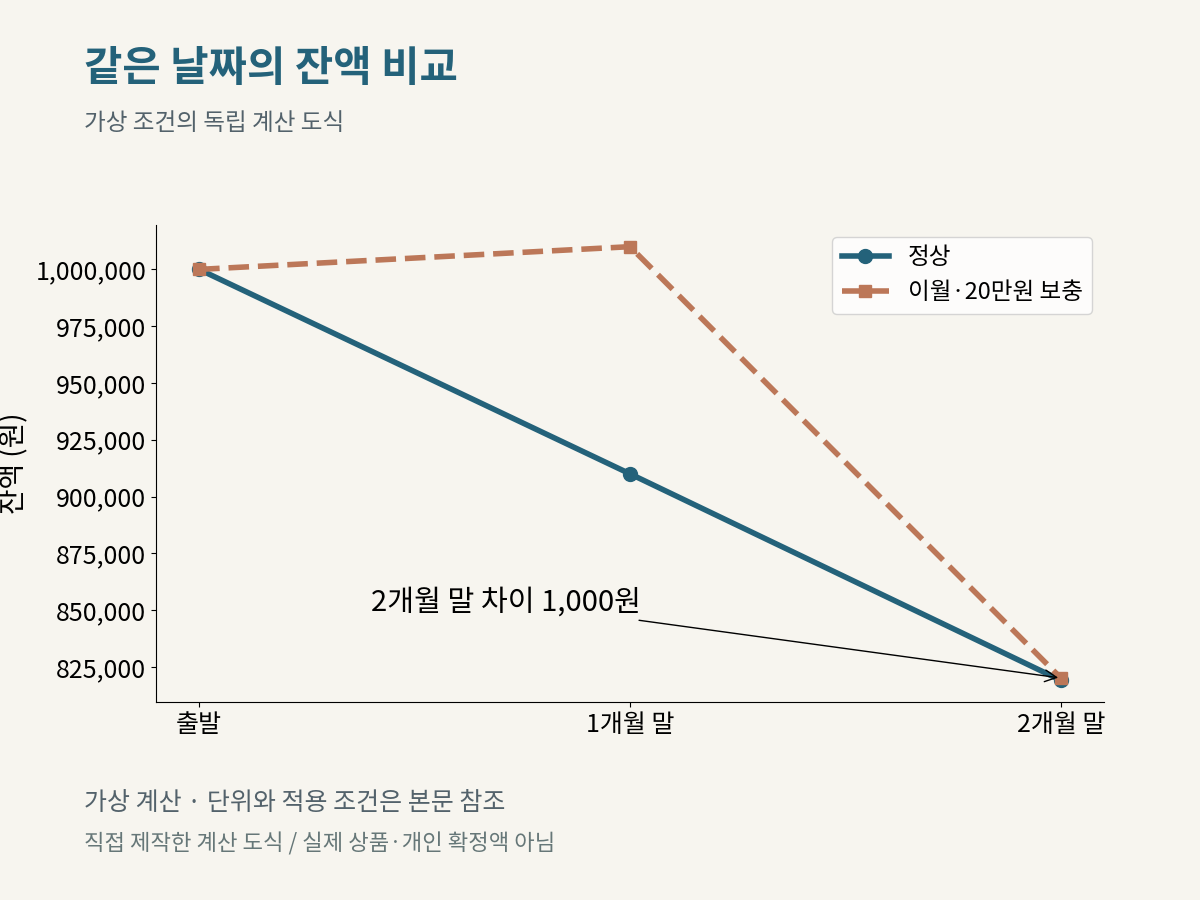
차액은 전체 원금보다 빠진 납입액에서 찾기 쉽습니다
첫 달 말 두 장부의 차이는 100,000원입니다. 다음 한 달 동안 이 차이에 월 1%가 붙어 101,000원이 됩니다. 두 번째 달에 정기 납입 외에 100,000원을 더 내면 그중 100,000원만 메워지고 1,000원이 남습니다.
따라서 원래 일정의 잔액으로 돌아가려면 두 번째 달 정기액 100,000원에 이월분 101,000원을 더해 201,000원을 내야 합니다. 1,010,000 × 1.01 − 201,000 = 819,100원으로 정상 일정과 일치합니다. 이 숫자는 예시 모형의 복원액이지 금융기관의 실제 정산 청구액이 아닙니다.
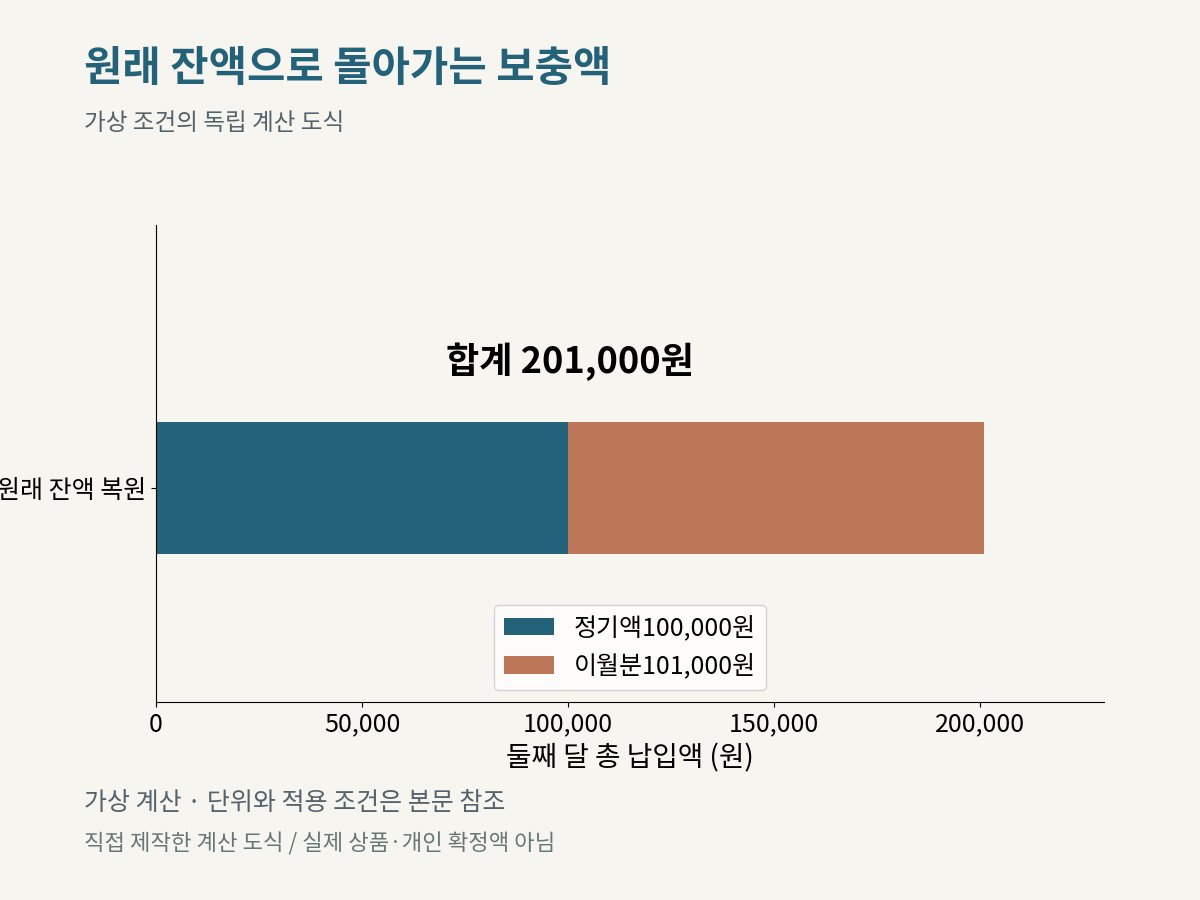
한 회차를 여러 기간 뒤에 보충한다면
빠진 납입액을 A, 일정한 기간 이율을 r, 원래 납입일에서 보충일까지의 기간 수를 m이라고 두겠습니다. 그 사이 다른 납입은 원래대로 이뤄졌다면, 이월분을 메우는 추가 금액은 A × (1+r)m입니다. 원래 빠진 A만 더 냈을 때 남는 잔액 차이는 A × {(1+r)m−1}입니다.
10만 원을 월 1%에서 3기간 뒤에 보충하면 이월분은 103,030.10원, 원금 10만 원만 보충한 뒤 남는 차이는 3,030.10원입니다. m은 첫 납입을 빠뜨린 뒤 경과한 기간 수입니다. 첫 달 말 누락분을 둘째 달 말에 보충하면 m=1이며, 두 달이라고 넣지 않습니다.
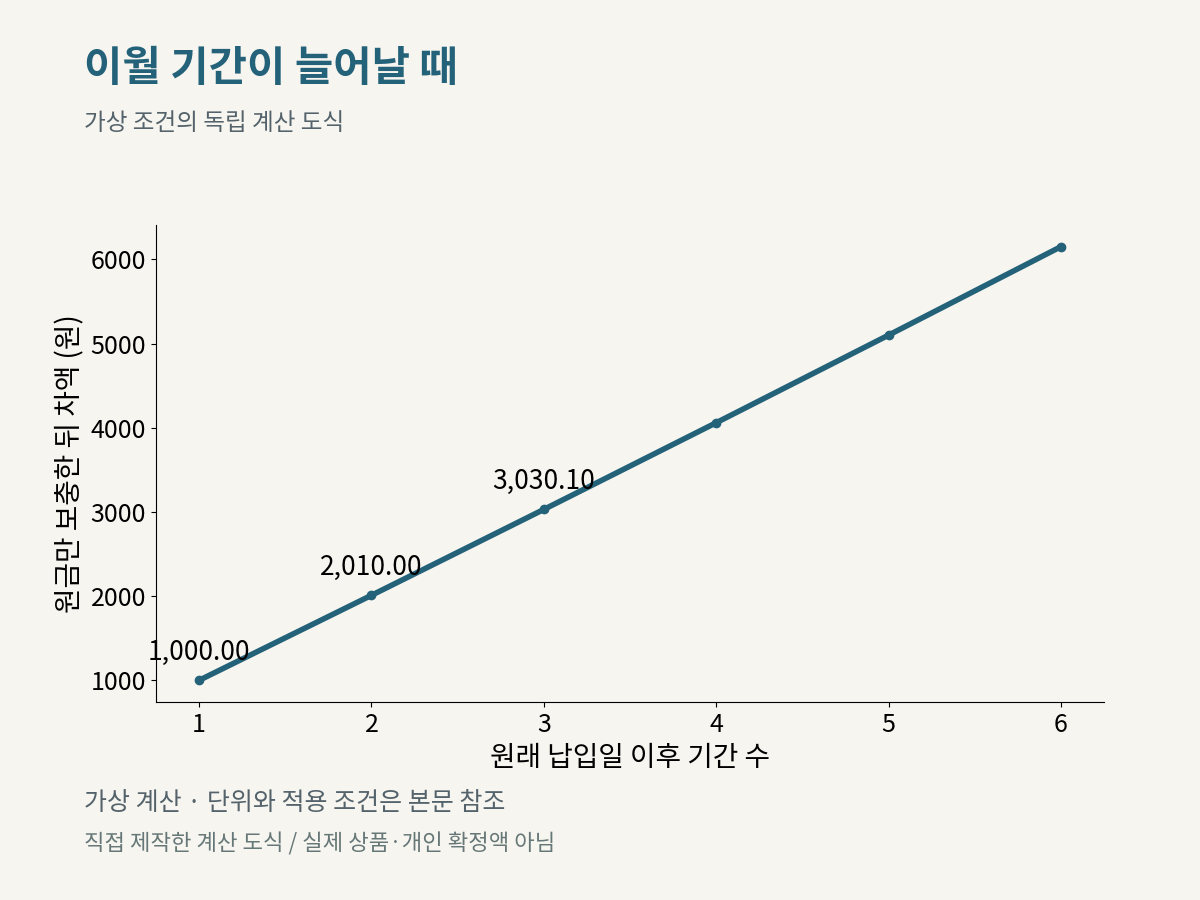
0%와 완납 직전에는 확인할 항목이 달라집니다
r=0이면 이 시차 때문에 생기는 잔액 차이는 0원입니다. A=0이어도 차이는 없습니다. 다만 실제 수수료나 별도 가산금까지 없다는 결론은 아닙니다. 금리가 바뀌면 기간별 증가율을 차례로 곱해야 하며, 하나의 고정 r을 넣은 식은 사용할 수 없습니다.
계산 결과 납입액이 잔액보다 커져 음수 잔액이 생기는 상황에서는 표를 계속 연장하지 않습니다. 마지막 납입일의 실제 정산액, 부분 납입 허용 여부와 반올림 기준을 확인해야 합니다. 잔액과 납입액은 0 이상, 보충까지의 기간 수는 양의 정수로 확인합니다. 위 간단식은 0 이상의 고정 기간 이율을 다루며 음수·변동 이율은 별도 장부가 필요합니다. 빈 납입액을 자동으로 0원 처리하지 말고, 실제 미납인지 아직 확인하지 못한 값인지 구별하세요.
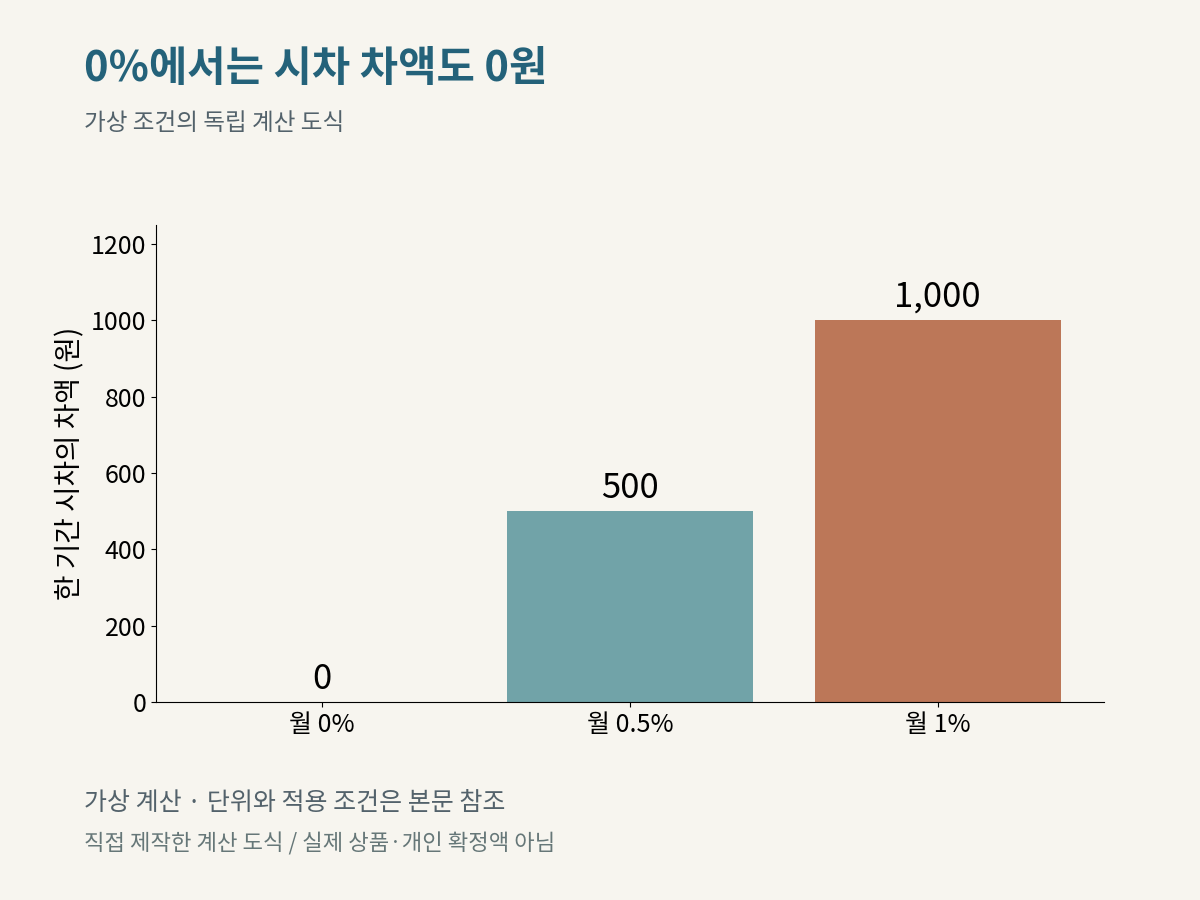
상환표를 받았다면 원래 일정과 변경 일정의 같은 납입일을 나란히 두고, 납입 합계와 납입 후 잔액을 각각 대조해 보세요. 매월 납입액이 이자에도 못 미치는 상황은 이자보다 적게 낼 때 잔액이 늘어나는 계산에서 별도로 다룹니다.
계산의 근거와 범위
미국 CFPB의 미지급 이자와 잔액 설명은 일부 대출 구조에서 지급되지 않은 이자가 잔액에 더해질 수 있음을 설명합니다. 국내 모든 계약의 연체 처리 근거로 인용한 것은 아닙니다. 비율을 적용하는 산술은 Microsoft의 백분율 계산 안내와 대조하고, 위 두 장부는 가상 조건으로 각각 검산했습니다.
자료·계산 검토일: 2026년 11월 6일 KST. 수치는 가상 조건의 산술 예시입니다.