같은 10만 원 견적에 10% 할인과 2만 원 할인을 적용해도, 순서에 따라 결제액이 70,000원 또는 72,000원이 됩니다. 정률 할인은 그 단계에 남아 있는 금액에 곱해지기 때문입니다. 두 할인이 함께 적용되는지와 어느 금액부터 깎는지를 먼저 확인해야 합니다.
두 경로의 출발 금액을 같게 둡니다
할인 대상 가격 100,000원, 정률 10%, 정액 20,000원을 가정합니다. 두 할인은 중복 적용할 수 있고, 최소 구매금액·할인 한도·반올림·0원 하한에 걸리지 않는 예시입니다. 실제 판매자나 쿠폰의 조건을 설명하는 수치가 아닙니다.
비교 중간에 배송비나 할인 제외 상품을 한쪽에만 넣으면 순서 차이와 대상 차이가 섞입니다. 두 경로 모두 같은 대상 100,000원으로 시작하고, 대상 밖 비용은 마지막에 따로 더하겠습니다.
10%를 먼저 적용하면 7만 원입니다
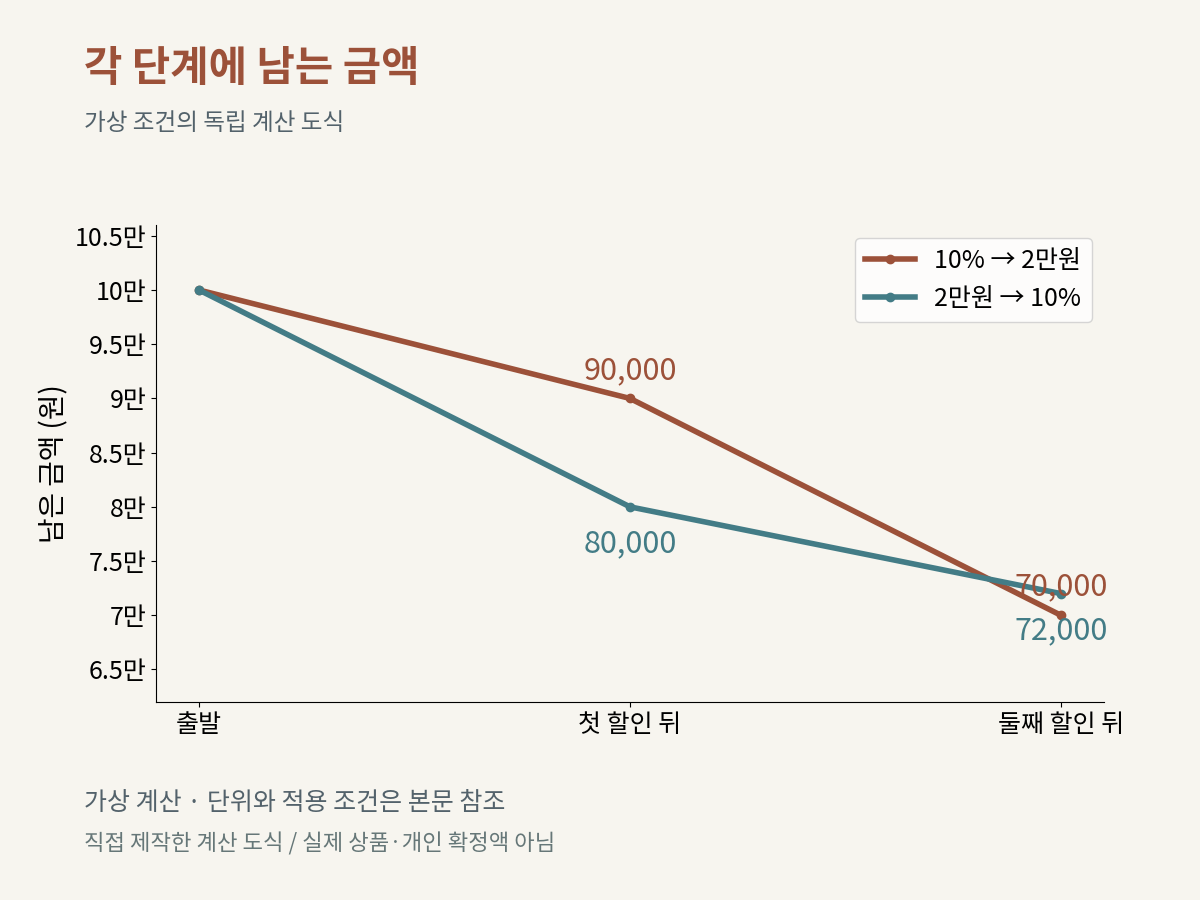
첫 단계에서 100,000 × 10% = 10,000원을 할인하므로 90,000원이 남습니다. 여기에 20,000원 정액 할인을 적용하면 70,000원입니다. 식으로 쓰면 100,000 × (1−0.10) − 20,000입니다.
2만 원을 먼저 빼면 7만2천 원입니다
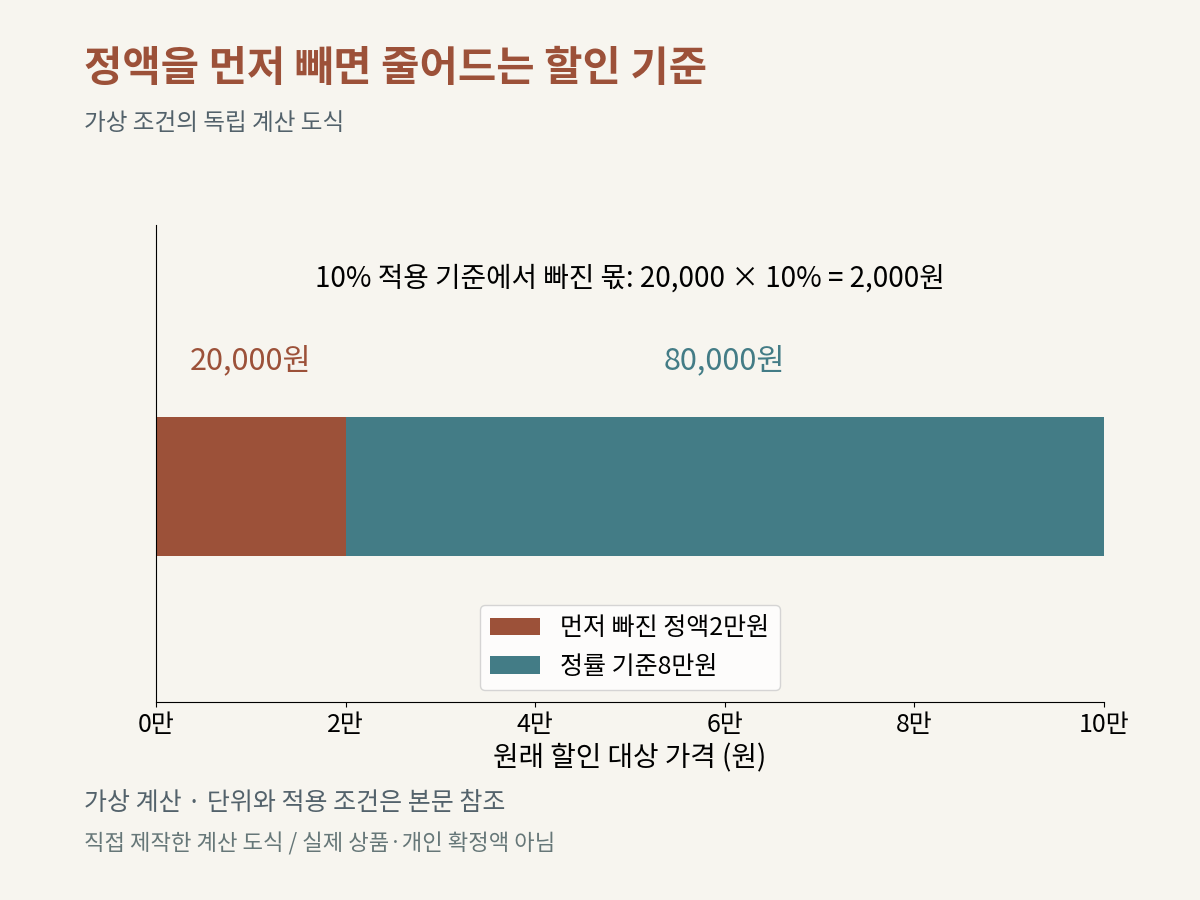
먼저 100,000−20,000=80,000원이 됩니다. 다음 10% 할인은 원래 100,000원이 아니라 남은 80,000원에 적용합니다. 할인액은 8,000원, 결제액은 72,000원입니다.
| 단계 | 정률 → 정액 | 정액 → 정률 |
|---|---|---|
| 출발 가격 | 100,000 | 100,000 |
| 첫 할인 뒤 | 90,000 | 80,000 |
| 둘째 할인액 | 20,000 | 8,000 |
| 최종 결제액 | 70,000 | 72,000 |
차액 2천 원은 정액 할인과 정률의 곱입니다
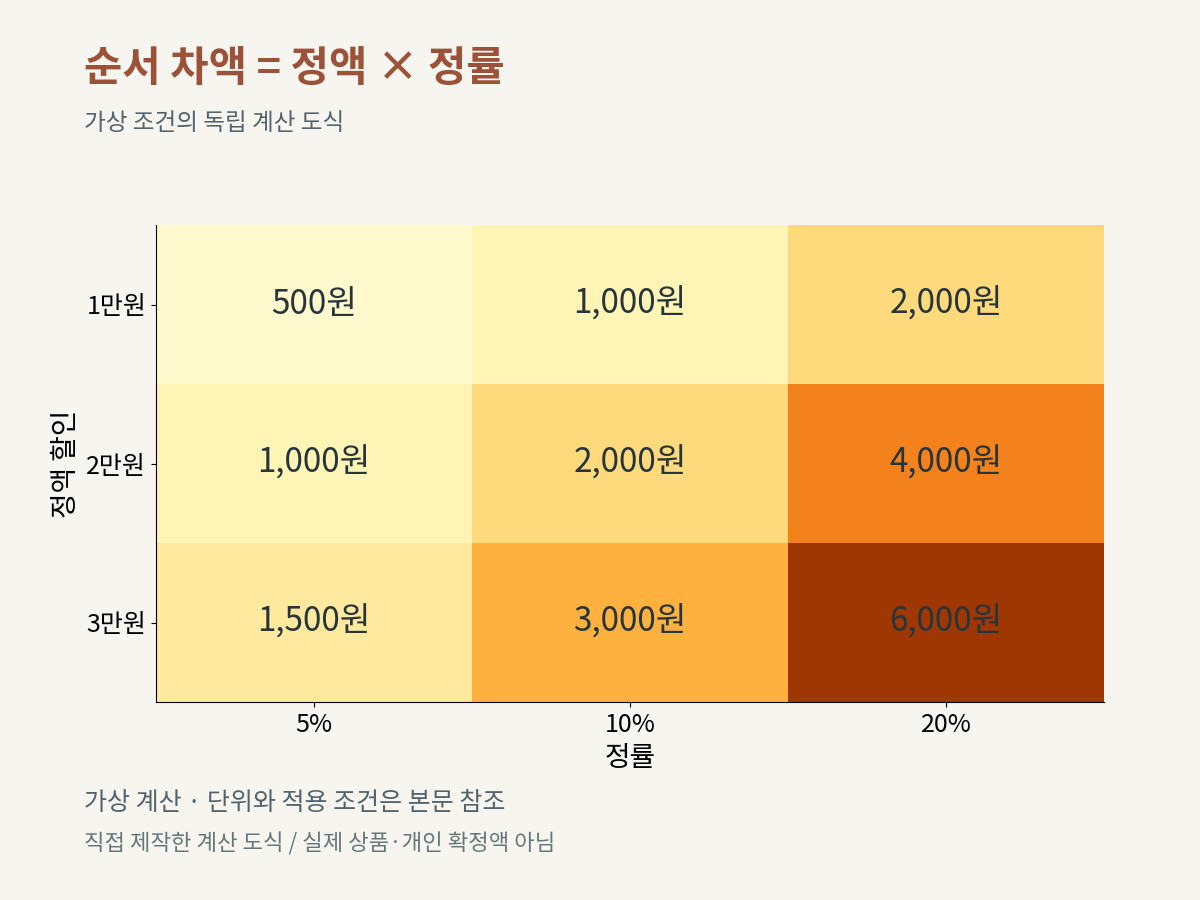
대상 가격을 P, 할인율을 r, 정액 할인을 C라고 하면 두 식은 P(1−r)−C와 (P−C)(1−r)입니다. 두 번째 식에서 첫 번째 식을 빼면 C×r만 남습니다. 이 예시에서는 20,000×0.10=2,000원입니다.
이 단순 범위에서는 가격 P가 달라져도 C와 r가 같으면 순서 차액이 같습니다. 다만 더 싼 상품에 같은 정액 쿠폰을 쓸 수 있는지는 별도 조건입니다. 이 식은 P≥0, 0≤r≤1, C≥0이고 C가 P(1−r)보다 크지 않아 두 결과가 모두 음수가 아닐 때 그대로 비교합니다.
정률 할인 두 개만 있다면 대조 결과가 다릅니다
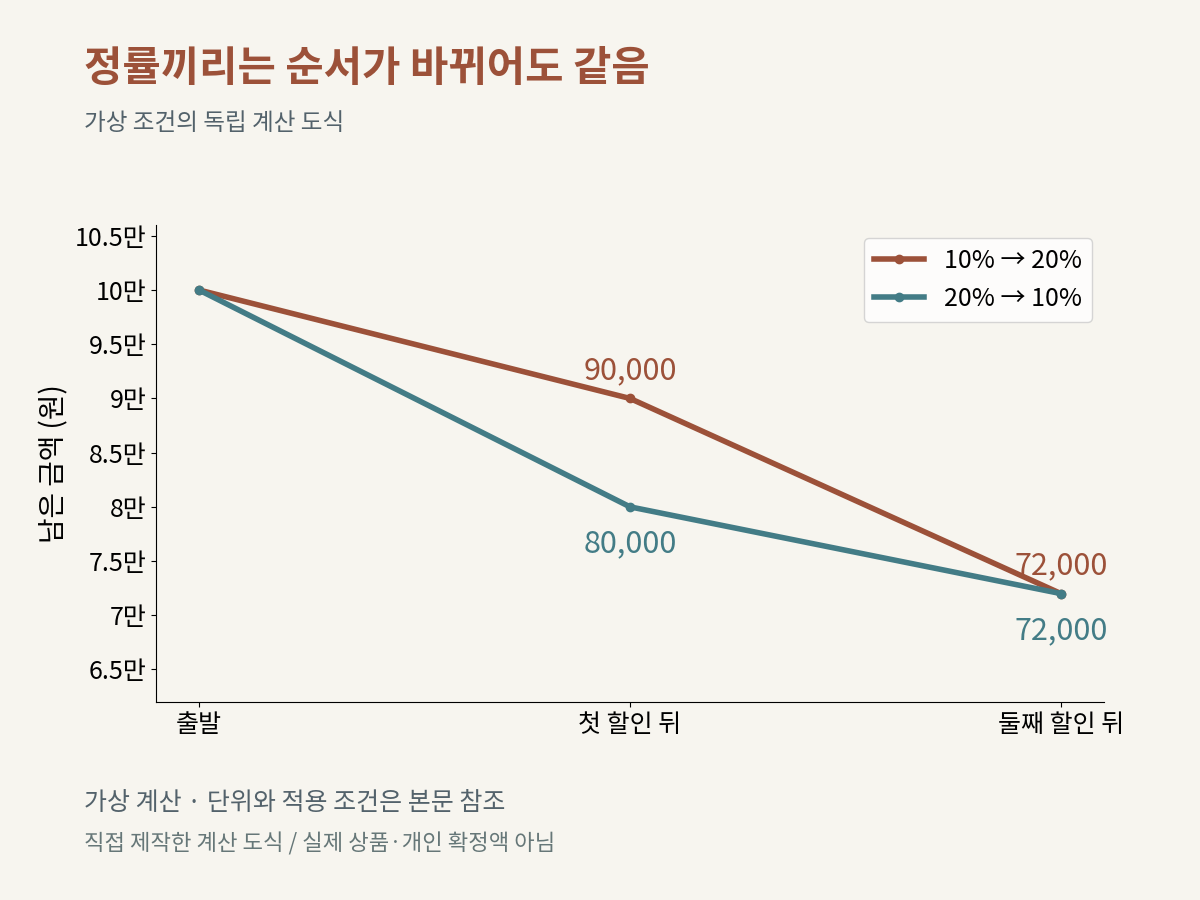
10%와 20%를 차례로 할인할 때는 100,000×0.9×0.8=72,000원입니다. 순서를 바꾼 100,000×0.8×0.9도 같습니다. 매 단계 같은 남은 금액에 단순 정률을 곱하고 별도 한도·반올림이 없다면 곱셈 순서가 결과를 바꾸지 않습니다.
그렇다고 10%+20%=30% 할인은 아닙니다. 실제 총 할인액은 28,000원이며 원래 가격 대비 28%입니다. 퍼센트 변화의 기준금액을 확인하는 글과 함께 보면, 정액이 들어간 이번 계산에서 왜 결과가 달라지는지 구분할 수 있습니다.
제외 비용과 0원 하한에서는 약속된 단계가 우선입니다
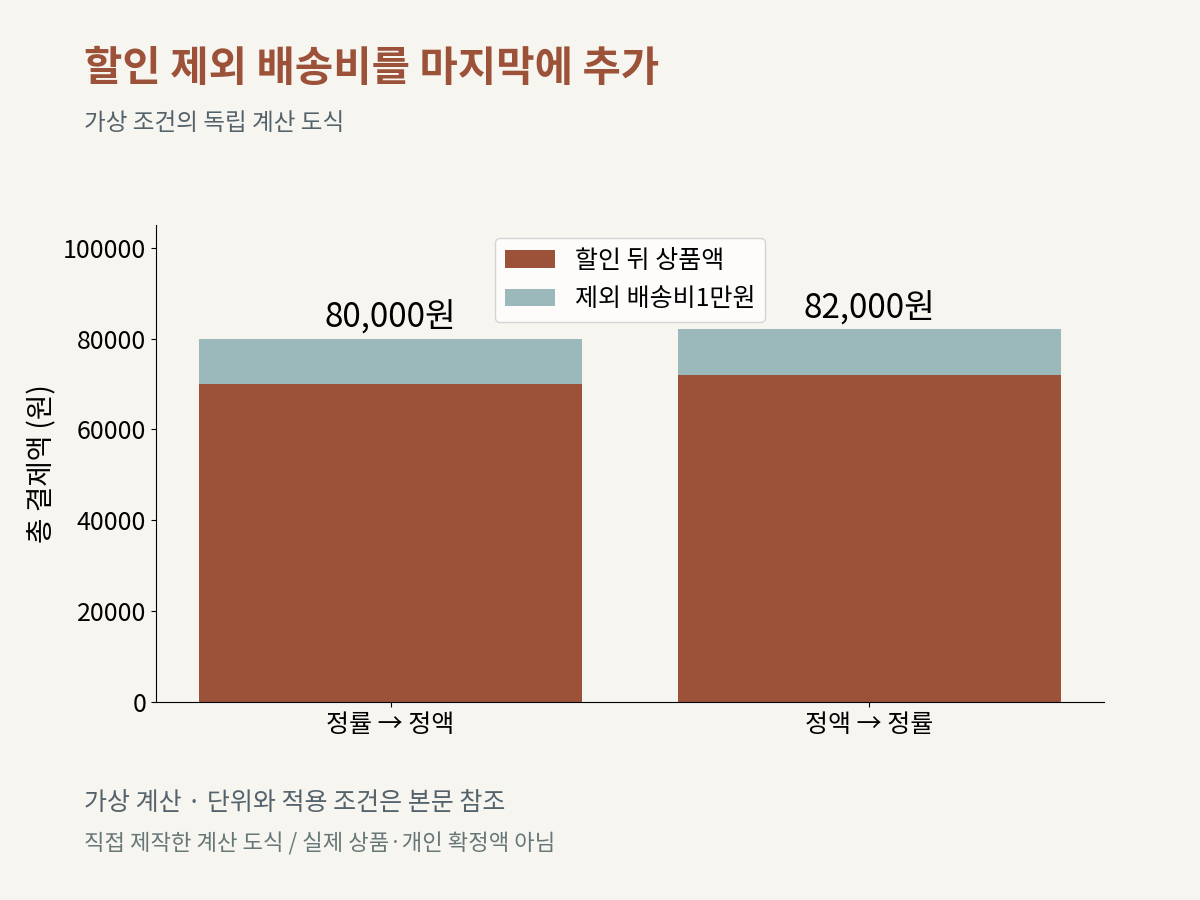
할인 제외 배송비 10,000원을 마지막에 더하기로 했다면 총 결제액은 각각 80,000원과 82,000원입니다. 배송비가 정률 대상인지 확인하지 않고 전체 110,000원에 10%를 적용하면 다른 문제를 푼 셈입니다.
대상 가격 10,000원에 정액 20,000원을 적용하는 것처럼 음수가 나오는 입력에서는 위 차액 공식을 기계적으로 쓰지 않습니다. 쿠폰 자체가 사용 불가인지, 할인액이 가격까지만 인정되는지, 각 단계에 0원 하한을 두는지에 따라 결과가 달라집니다. 한도가 있다면 할인 대상과 최대 할인액을 구분하는 계산도 확인하세요.
정산 전에 판매자 안내에서 ‘중복 사용’, ‘정액과 정률의 적용 순서’, ‘할인 제외 항목’, ‘최소 금액·한도·반올림’을 각각 찾으세요. 조건이 없으면 더 유리한 순서를 임의로 골라 확정 결제액으로 적지 않습니다. 위 예시는 세금, 환불 시 할인 재배분이나 실제 프로모션 약관까지 판단하지 않습니다.
근거 자료
Microsoft의 백분율 계산 안내에서 정률 감액의 P×(1−r) 구조를 확인했습니다. 정액·정률의 두 경로와 차액 C×r은 그 산식에 가상 입력을 넣어 별도로 검산한 결과입니다.
자료·계산 검토일: 2026년 11월 6일 KST. 수치는 가상 조건의 산술 예시입니다.