출발금 1,000만 원에서 매년 말 100만 원씩 인출한다고 해보겠습니다. 첫해 +10%, 다음 해 −10%라면 두 번째 인출 뒤 800만 원이 남습니다. 수익률 순서만 −10%, +10%로 바꾸면 780만 원입니다. 인출 일정과 수익률 두 개가 같아도 끝의 잔액은 20만 원 달라집니다.
여기서 바꾼 것은 인출 순서가 아니라 수익률이 적용되는 순서입니다. 이 차이가 왜 생기는지, 인출이 없는 경우를 대조군으로 두고 확인하겠습니다. 수익률은 설명용 가정이며 실제 상품의 성과·보장금리나 개인에게 적정한 인출률이 아닙니다.
인출이 없으면 순서를 바꿔도 990만 원입니다
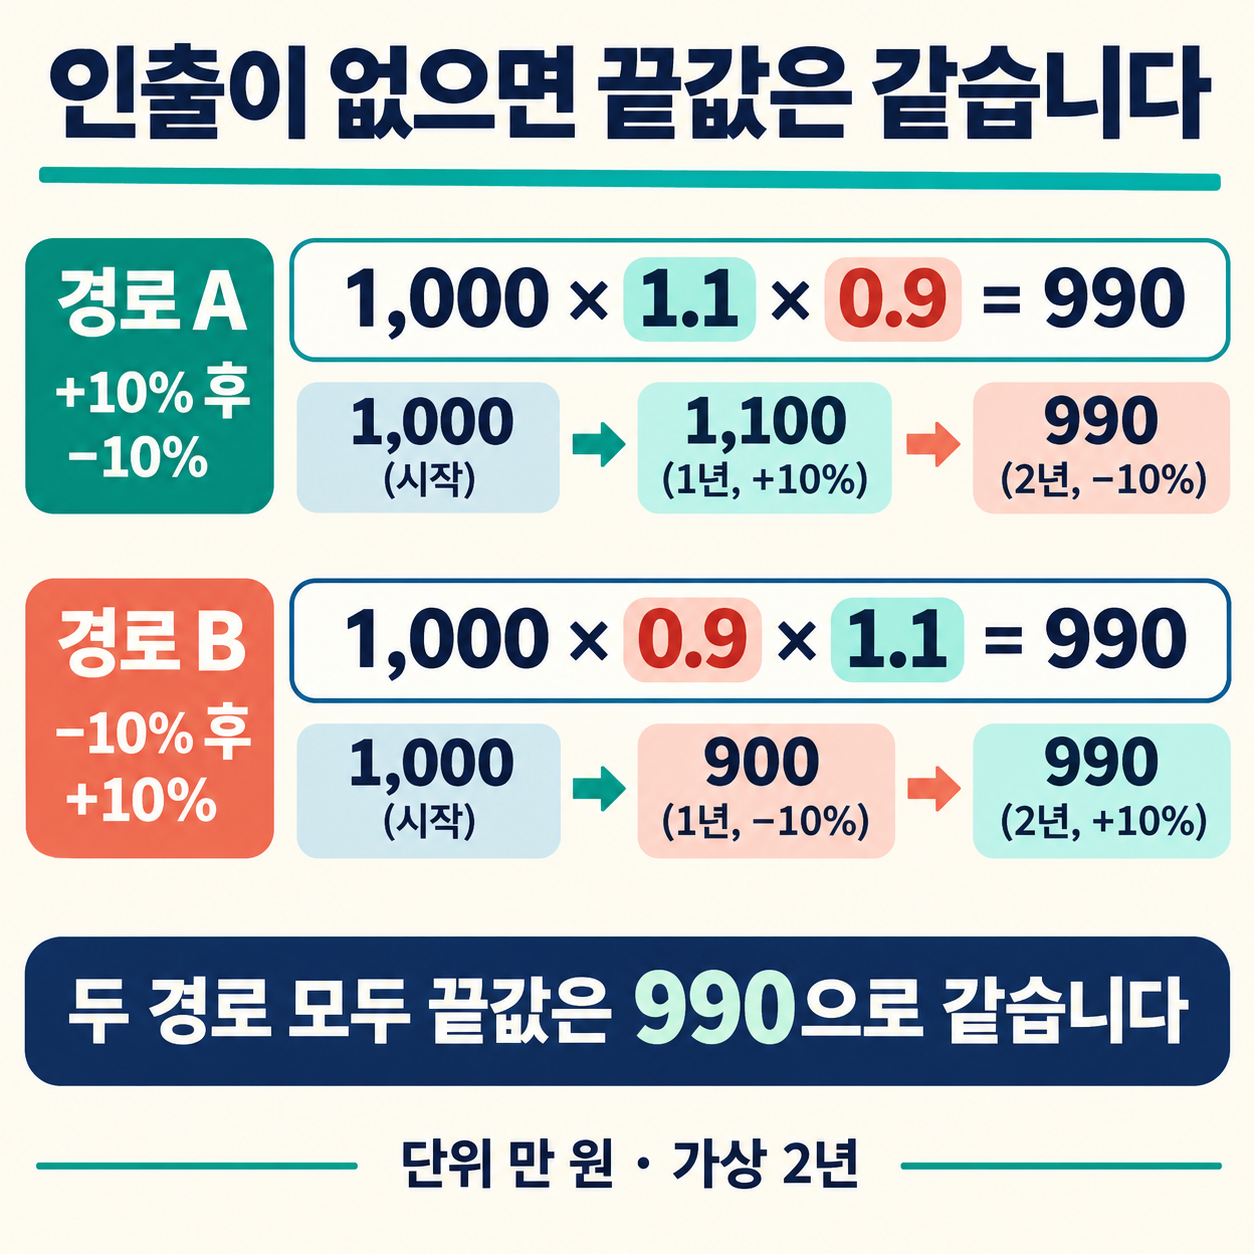
출발금은 1,000만 원입니다. 기간은 두 번의 완전한 1년, 수익률은 +10%와 −10%를 한 번씩 적용한다고 정합니다. 세금·수수료·물가·추가 입금은 없습니다. 실제 금융상품이나 앞으로의 시장 수익률을 가정한 권유가 아닌 산술 예시입니다.
인출이 없으면 1,000×1.1×0.9=990만 원입니다. 순서를 바꾸어 1,000×0.9×1.1을 계산해도 990만 원입니다. 두 수익률의 단순평균은 0%지만 누적 변화는 −1%입니다. 같은 크기의 상승과 하락이 서로 지워지는 것은 아닙니다.
같은 인출을 넣고 두 경로를 한 줄씩 계산합니다
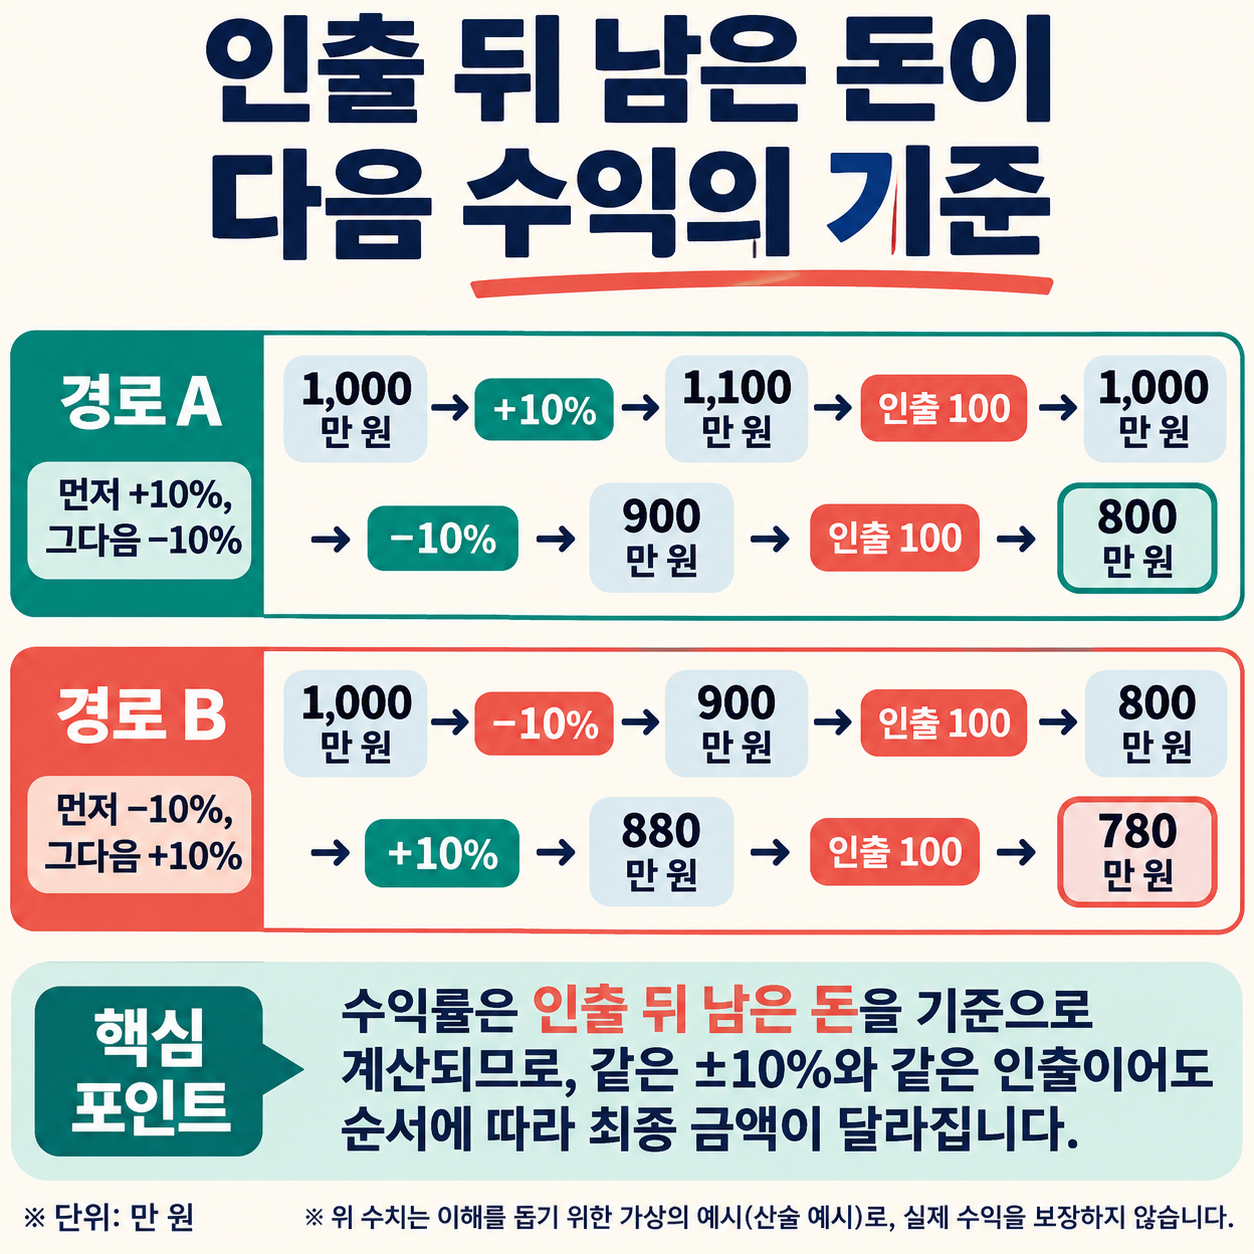
각 해의 수익률을 먼저 적용하고 그다음 100만 원을 인출합니다. 첫해 말과 둘째 해 말에 각각 한 번씩, 두 경로 모두 총 두 번 인출합니다. 인출 날짜·횟수·금액을 같게 두어 수익률 순서의 영향만 비교합니다. 단위는 계속 만 원입니다.
상승이 먼저인 A는 첫해 1,000×1.1−100=1,000입니다. 다음 해 1,000×0.9−100=800이 남습니다. 하락이 먼저인 B는 첫해 1,000×0.9−100=800이고, 다음 해 800×1.1−100=780이 남습니다.
둘 다 200만 원을 인출했는데 남은 돈은 20만 원 차이입니다. 인출한 돈을 따로 보유했다고 합산해도 A는 1,000만 원, B는 980만 원으로 그 차이가 유지됩니다. 인출액을 잔액에 다시 더한 이 수치는 생활비를 썼다면 실제 보유자산이 아닙니다.
| 시점 | A: 상승 먼저 | B: 하락 먼저 |
|---|---|---|
| 출발 | 1,000 | 1,000 |
| 1년 말 | 1,000 | 800 |
| 2년 말 | 800 | 780 |
20만 원 차이를 만드는 항은 무엇일까요?
출발금 P, 첫 수익률 a, 둘째 b, 두 해의 같은 연말 인출액 W라고 쓰면 끝값은 P(1+a)(1+b)−W(1+b)−W입니다. 순서를 바꾸면 P(1+a)(1+b)−W(1+a)−W입니다. 앞의 곱은 같지만 첫 인출액에 대응하는 항이 달라집니다.
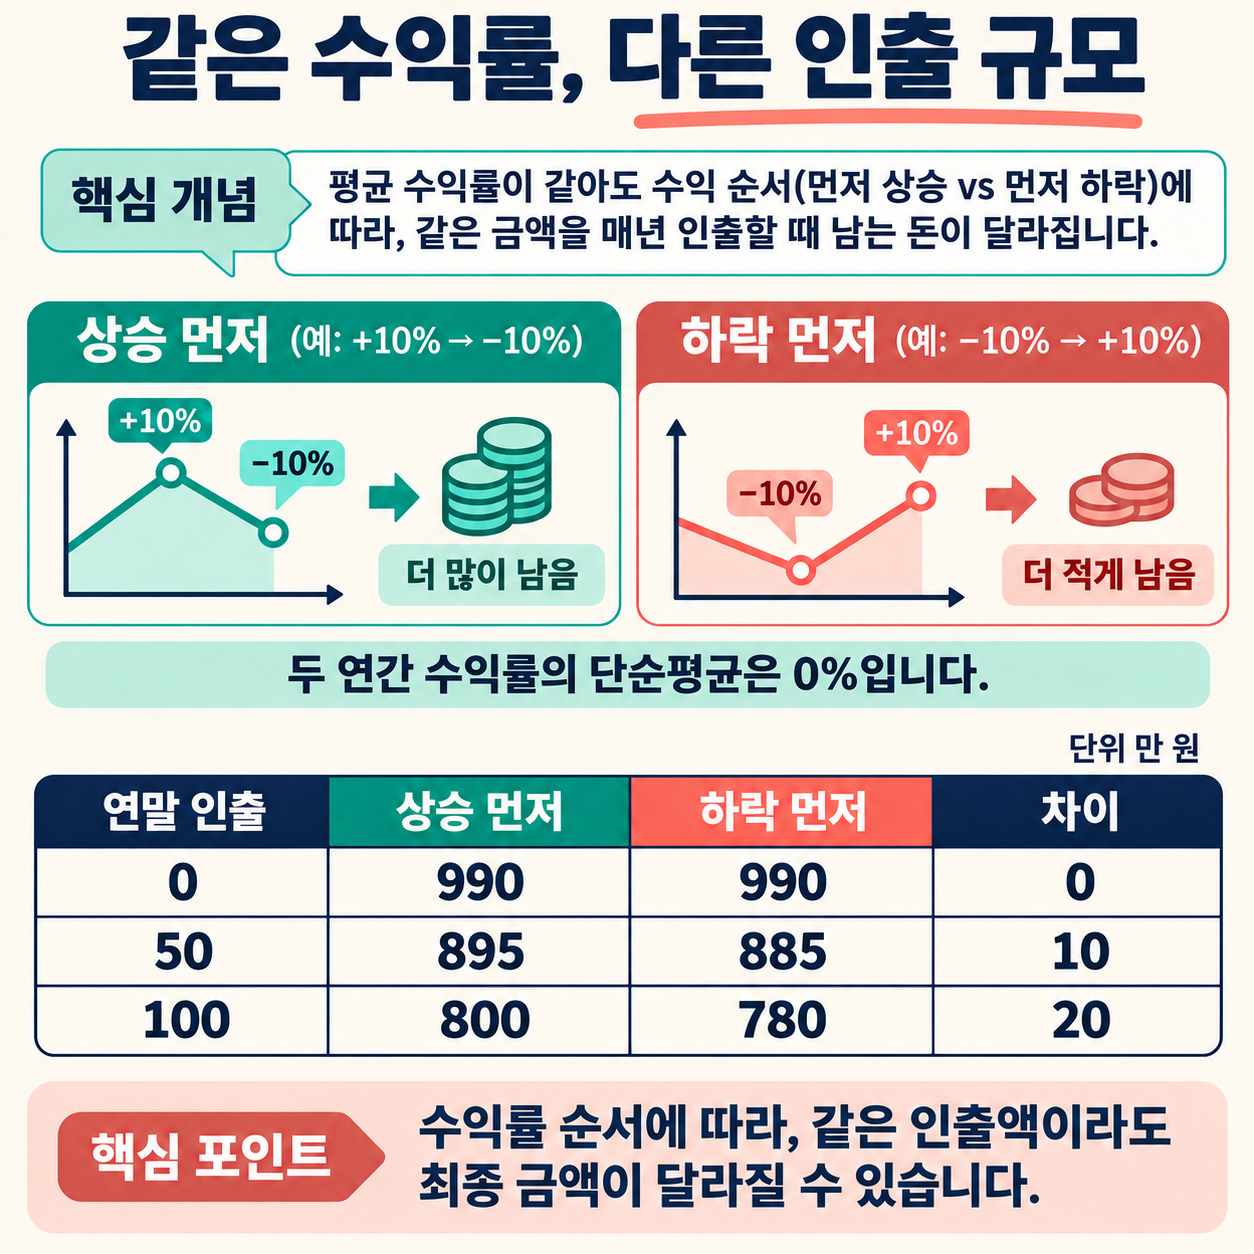
A−B=W(a−b)입니다. 이 식의 A는 a 다음 b, B는 b 다음 a 순서입니다. 예시에서는 100×(0.1−(−0.1))=20만 원입니다. 이 두 기간·동일 기말 인출 모형에서는 출발금을 바꾸어도 차액식이 같지만, 각 경로에서 실제로 인출할 돈이 충분해야 한다는 조건을 빼면 안 됩니다.
미국 정부회계감사원 GAO의 은퇴소득 보고서도 인출 중 수익률의 순서가 자금 지속기간에 영향을 줄 수 있다고 설명합니다. 이 글의 1,000만 원·두 해 숫자는 해당 보고서의 투자 성과나 정책 기준이 아니라 별도로 만든 계산입니다.
인출액을 바꾸면 얼마나 달라질까요?
같은 예시에서 연말 50만 원씩 인출하면 A는 895만 원, B는 885만 원으로 차이는 10만 원입니다. 인출액이 0이면 두 경로 모두 990만 원이고 차이는 0입니다. 수익률 a와 b가 같을 때도 순서 차이는 없습니다.
평균값 대신 기간별 잔액을 연결합니다
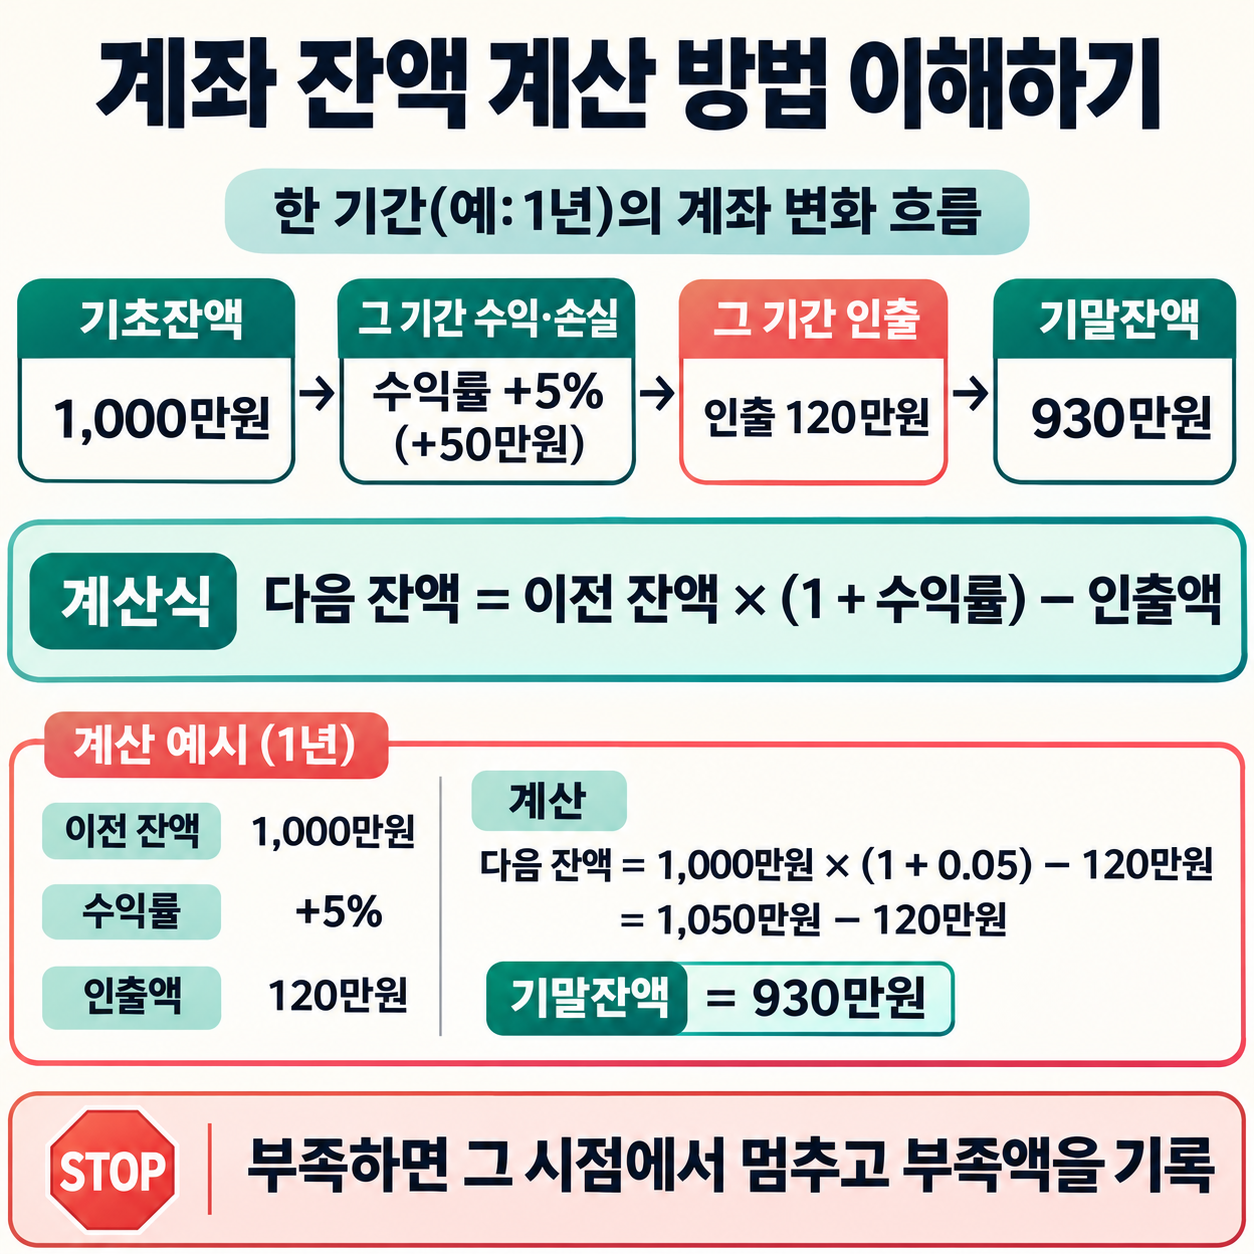
기간마다 ‘다음 잔액=이전 잔액×(1+그 기간 수익률)−그 기간 인출액’을 적습니다. 첫 잔액, 적용 기간, 인출 직전 잔액, 실제 인출, 인출 뒤 잔액이 연결되어야 합니다. 원 단위 계산에서는 중간값을 유지하고 화면에 표시할 때만 반올림합니다.
아래 그림의 별도 한 기간 예시는 1,000만 원에 5%를 적용한 뒤 120만 원을 인출하여 930만 원이 남는 경우입니다. 앞의 연말 100만 원 두 해 비교와 입력을 섞지 않습니다.
연초에 먼저 인출하거나 매월 인출하는 경우는 이 연말 모형과 다릅니다. 일 년의 수익률만 알고 실제 월별 인출 경로를 복원할 수는 없습니다. 인출 직전 잔액보다 필요한 돈이 크면 그날 부족액을 기록하고 멈춥니다. 음수 잔액을 계속 투자한 것처럼 계산하지 않습니다.
수익률은 이 단순 모형에서 −100% 이상이어야 하며, 시작잔액과 인출액은 음수가 아니어야 합니다. 빈 수익률이나 인출액은 0과 다릅니다. 미확인 수익률에 평균값을 확정값처럼 채우지 마세요. 인출할 기간이 0개라면 이 모형에서 수익률 적용·인출도 없고 시작잔액 그대로입니다. 세금·비용·비정기 지출까지 넣으면 결과가 다시 달라집니다.
고정수익률 계산과 나누어 읽기
같은 금액을 정기 인출하는 시작원금 계산은 수익률이 매번 일정하다는 조건의 기준선입니다. 이번 계산은 그 조건을 풀면 같은 평균으로도 경로가 달라질 수 있음을 보여줍니다. 월초·월말 적립의 시간 차이와도 구분됩니다. 거기는 입금 시점을 바꾸고, 여기서는 인출 중 수익률의 순서를 바꿉니다.
이 두 해의 차액으로 개인에게 적절한 인출률이나 충분한 평생 은퇴자금을 정할 수는 없습니다. 계획을 점검할 때는 평균 하나를 적는 대신, 시점이 확인된 생활비 인출표와 여러 수익 경로를 별도로 두는 것이 이번 계산의 용도입니다.
자료·계산 검토일: 2026년 11월 10일 KST. 수익률과 인출액은 설명용 가정이며 실제 금융상품 성과나 개인별 충분한 은퇴자금을 제시하는 자료가 아닙니다.