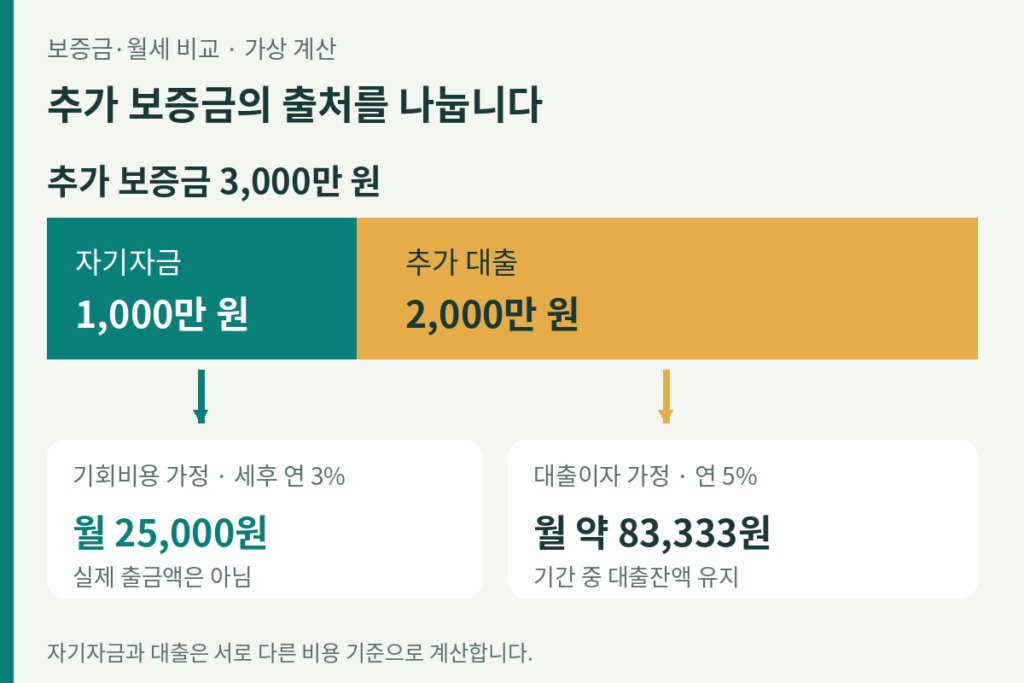
보증금 3천만 원을 더 내고 월세를 줄일 때, 자기자금과 대출을 나눠 계산하기
월세가 줄어도 추가 보증금의 조달 방법에 따라 비용은 달라집니다. 대출이자와 자기자금의 기회비용을 겹치지 않게 계산합니다.
보증금 3천만 원을 더 내고 월세를 줄일 때, 자기자금과 대출을 나눠 계산하기 게시물 읽기"

월세가 줄어도 추가 보증금의 조달 방법에 따라 비용은 달라집니다. 대출이자와 자기자금의 기회비용을 겹치지 않게 계산합니다.
보증금 3천만 원을 더 내고 월세를 줄일 때, 자기자금과 대출을 나눠 계산하기 게시물 읽기"
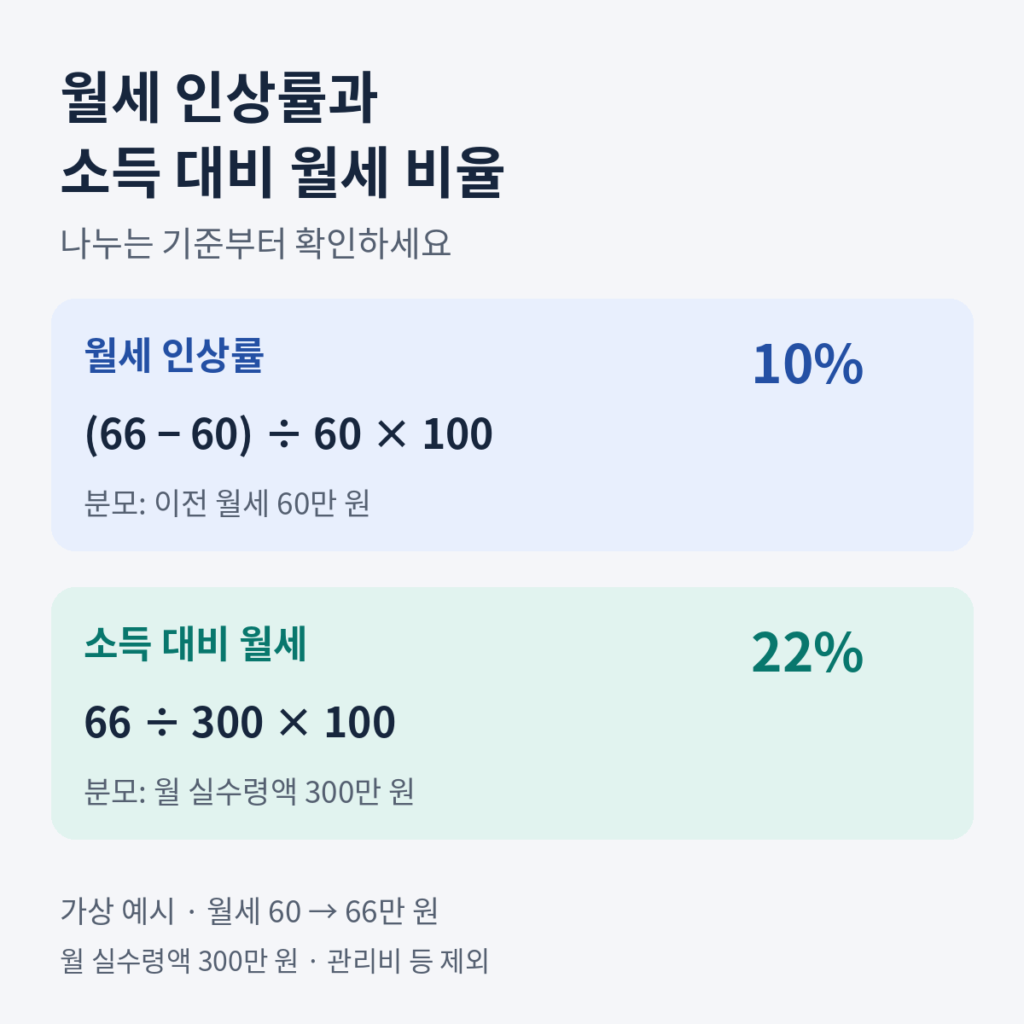
월세가 얼마나 올랐는지와 소득에서 얼마를 차지하는지는 분모가 다릅니다. 이전 월세와 같은 달 실수령액을 나눠 입력하고, 비율과 실제 남는 돈을 함께 확인하는 방법입니다.
월세 인상률과 월세 부담률, 같은 퍼센트라도 기준이 다른 이유 게시물 읽기"
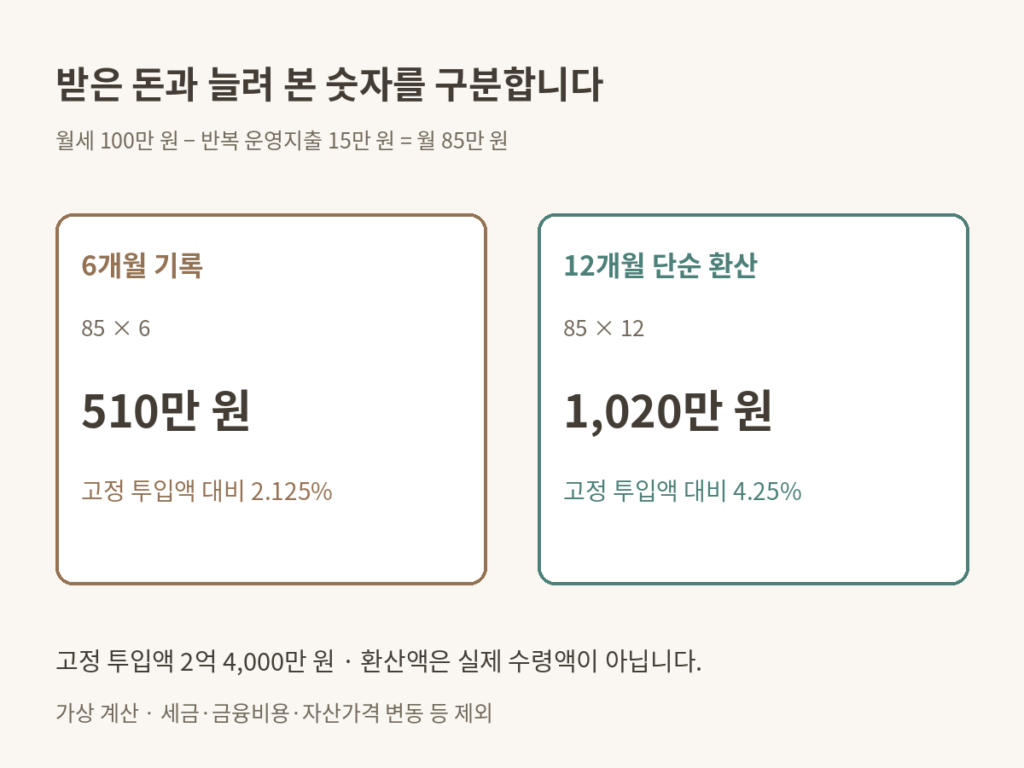
6개월 동안 받은 월세와 12개월 단순 환산액은 다릅니다. 가상 임대수입을 실제 기록·연환산·다음해 계획으로 나누고, 반복비와 일회성 지출을 구분해 계산합니다.
6개월 받은 월세를 연수익으로 적어도 될까? 실제 수입과 연환산 구분 게시물 읽기"
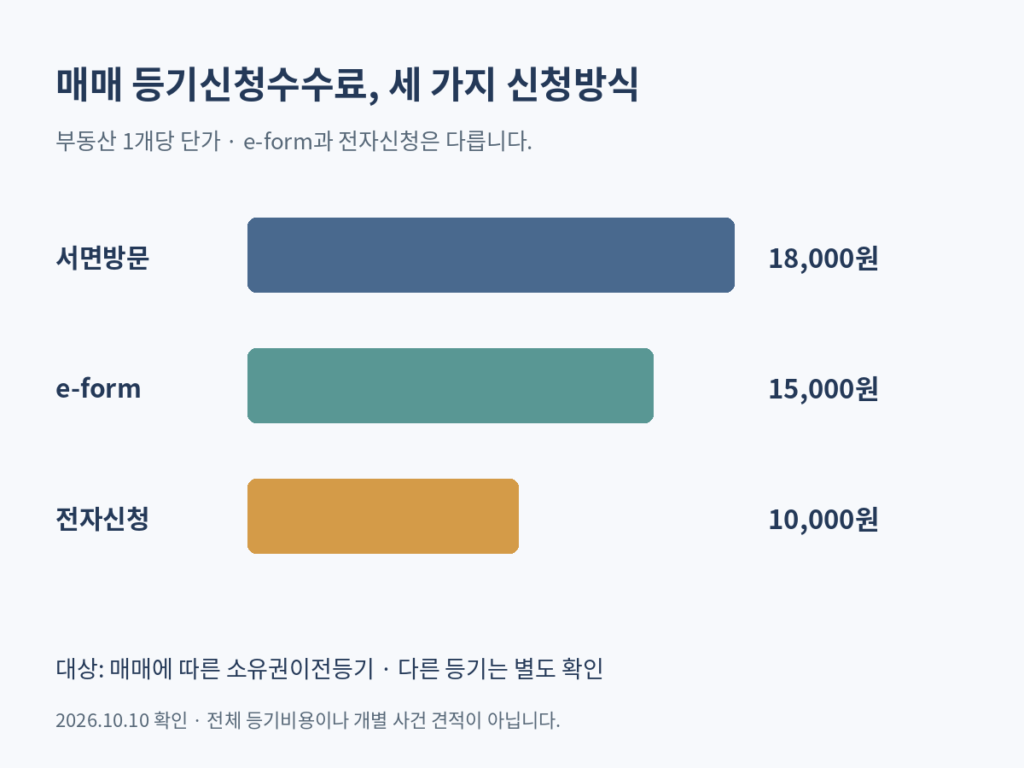
매매 소유권이전등기의 신청수수료를 서면·e-form·전자신청으로 나눠 계산합니다. 확인된 부동산 수를 곱하는 예시와 전체 등기비용에 합칠 때의 주의점을 정리했습니다.
등기신청수수료 계산: 서면·e-form·전자신청은 얼마나 다를까? 게시물 읽기"
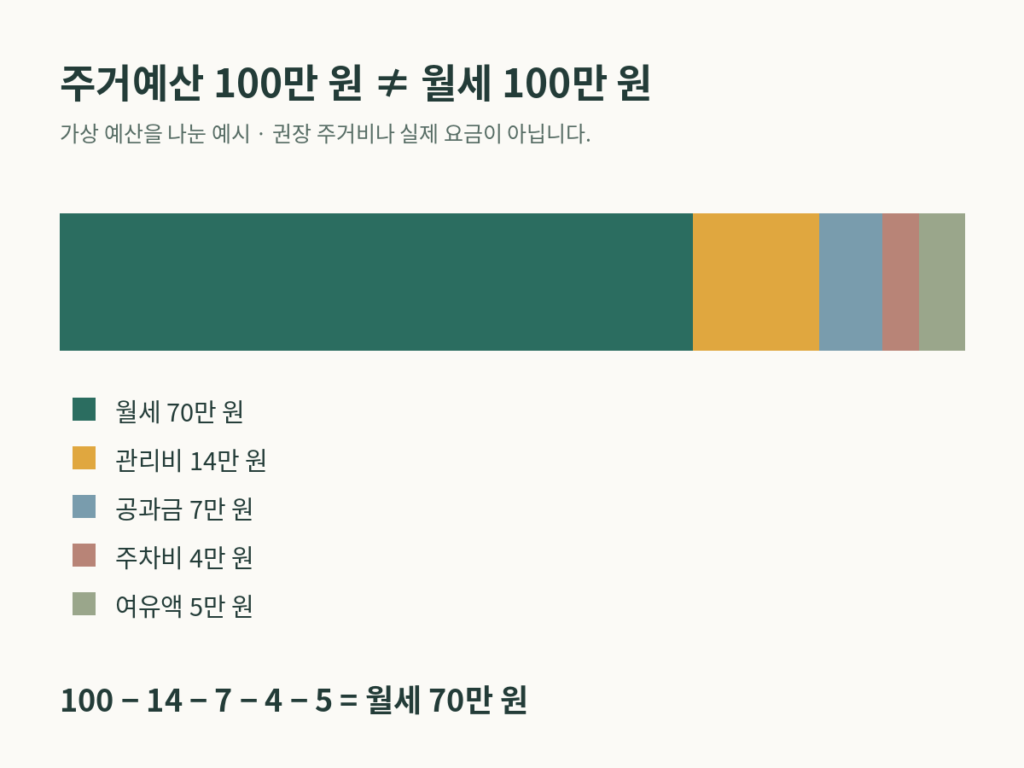
월 주거예산을 그대로 월세 검색 상한으로 쓰면 관리비와 공과금을 놓칩니다. 가상 100만 원 예산에서 월세 상한을 역산하고, 공과금 증가 가정과 입주자금을 구분합니다.
주거예산 100만 원이면 월세는 얼마까지? 관리비·공과금부터 빼기 게시물 읽기"
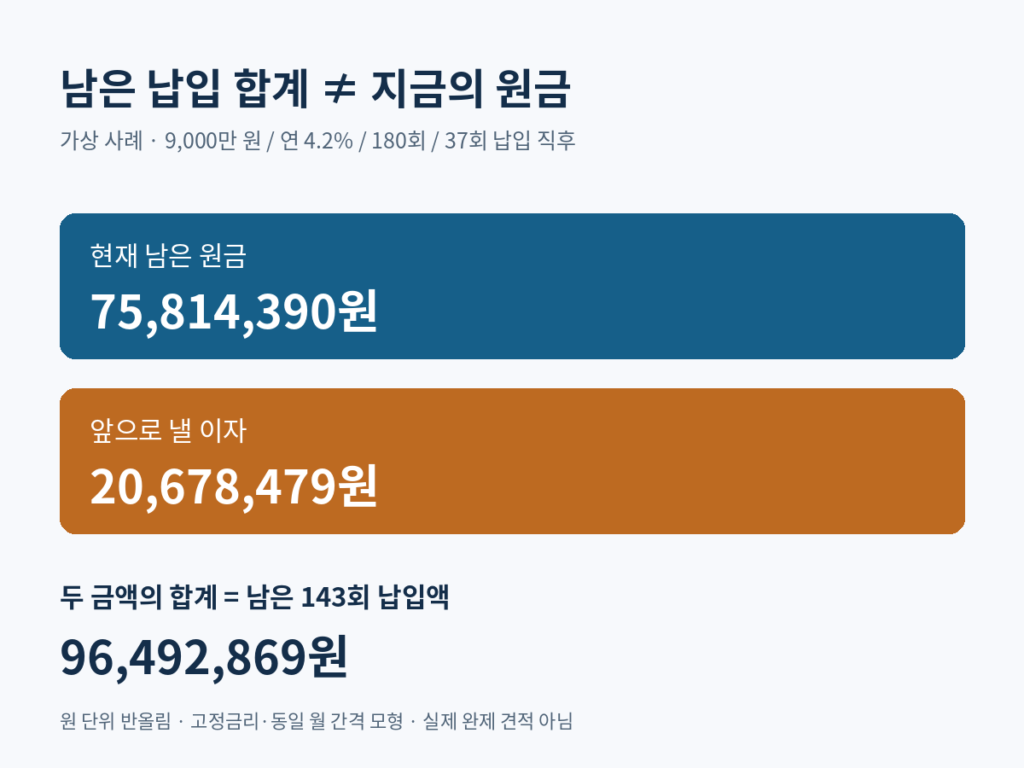
남은 월 납입액을 모두 더한 금액과 현재 대출원금은 다릅니다. 원리금균등 가상 사례로 미래 이자를 분리하고, 원금 잔액·지출 계획·당일 완제 견적의 차이를 확인합니다.
남은 원리금 합계와 대출잔액, 왜 같은 금액이 아닐까? 게시물 읽기"
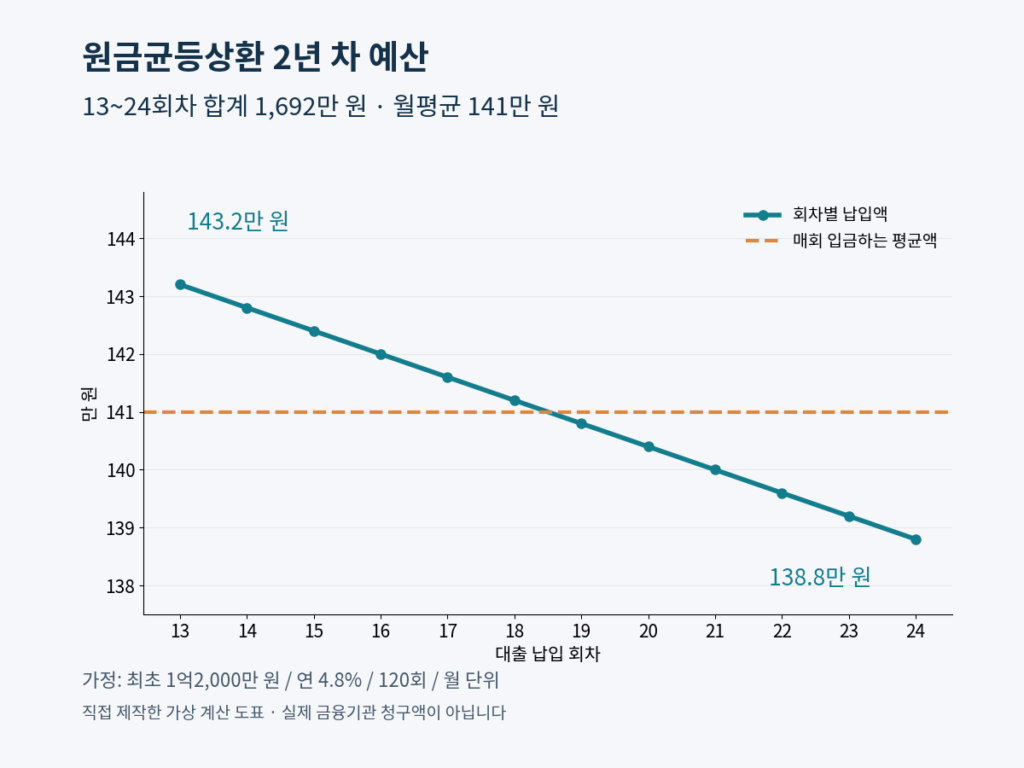
원금균등상환의 다음 12회 예산을 더하고, 월평균만 통장에 넣을 때 생기는 초반 현금 부족을 계산합니다. 연간 총액과 납입일 잔액을 나눠 보는 가상 예시입니다.
원금균등상환 2년 차 예산, 13~24회차 합계와 통장 잔액 게시물 읽기"
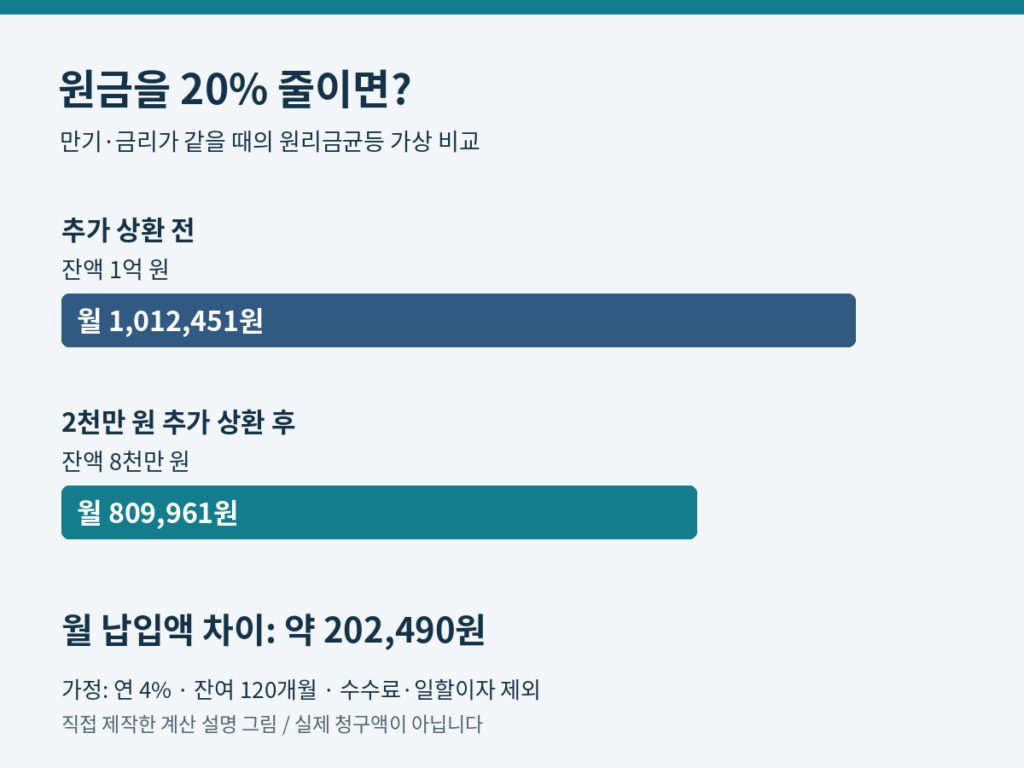
대출 원금을 일부 갚은 뒤의 월 납입액을 비교하려면, 먼저 남은 만기는 그대로 두고 월 납입액을 다시 계산하는 조건인지 확인해야 합니다.
대출 원금 2천만 원을 미리 갚으면 월 납입액은 얼마나 줄까? 게시물 읽기"
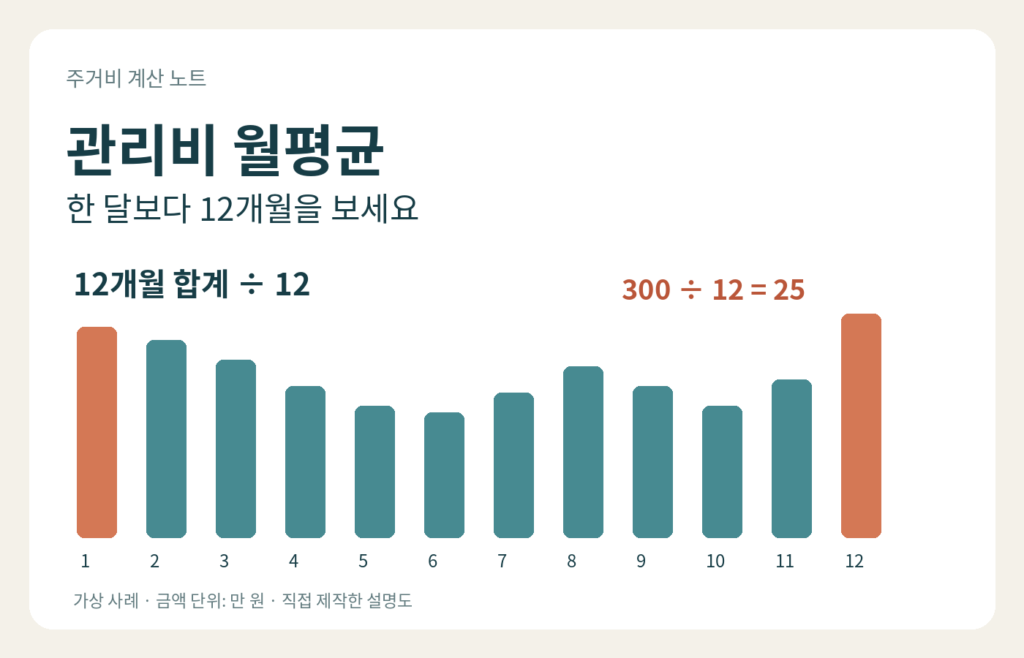
관리비가 많이 나온 한 달을 12배 하면 연간 예산을 크게 잡을 수 있고, 적게 나온 달을 12배 하면 부족하게 잡을
관리비 12개월 평균 계산, 한 달 고지서를 12배 하면 생기는 차이 게시물 읽기"
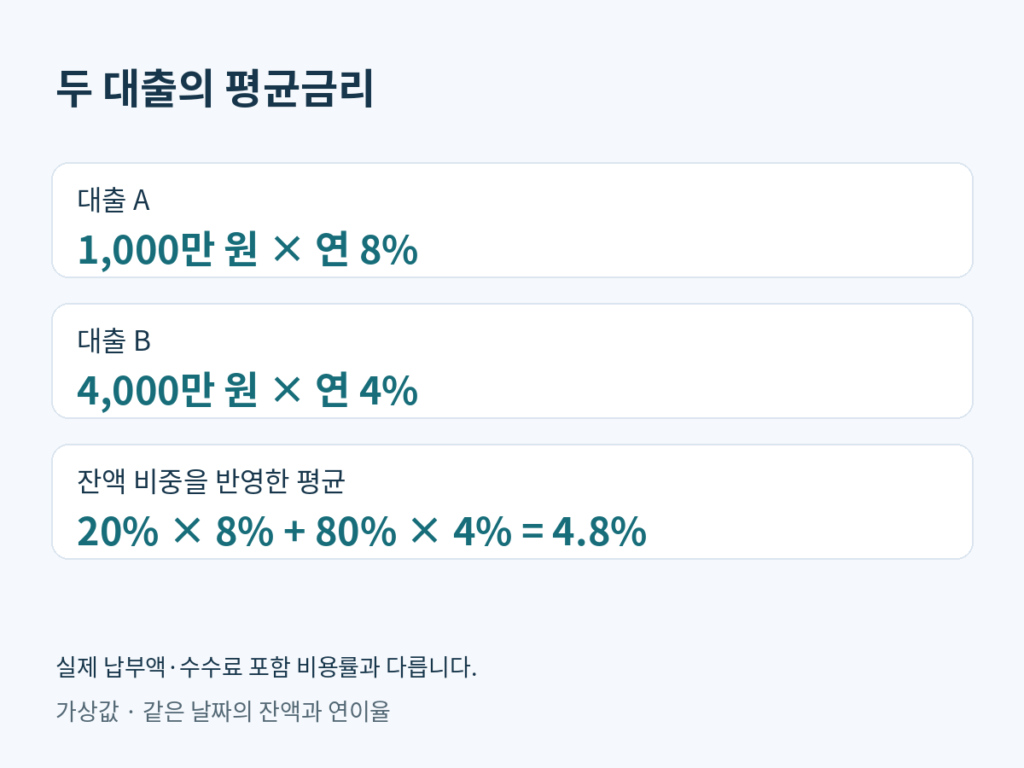
여러 대출의 잔액과 연이율로 가중평균금리를 계산합니다. 단순 평균과의 차이, 평균이 올라도 이자 총액이 줄 수 있는 예시, 실제 납부액과의 차이를 확인합니다.
대출 두 개의 평균금리, 금리끼리 더하지 말고 잔액으로 계산하세요 게시물 읽기"