호실이 세 개인 건물에서 한 곳이 비면 개수 기준 공실 비율은 3분의 1입니다. 그렇다고 예정 월세도 언제나 3분의 1 줄어드는 것은 아닙니다. 방마다 월세가 다르다면 어느 호실이 비었는지에 따라 영향이 달라집니다. 여기서는 한 달 전체를 기준으로 월세만 비교하는 가상 모형을 사용합니다.
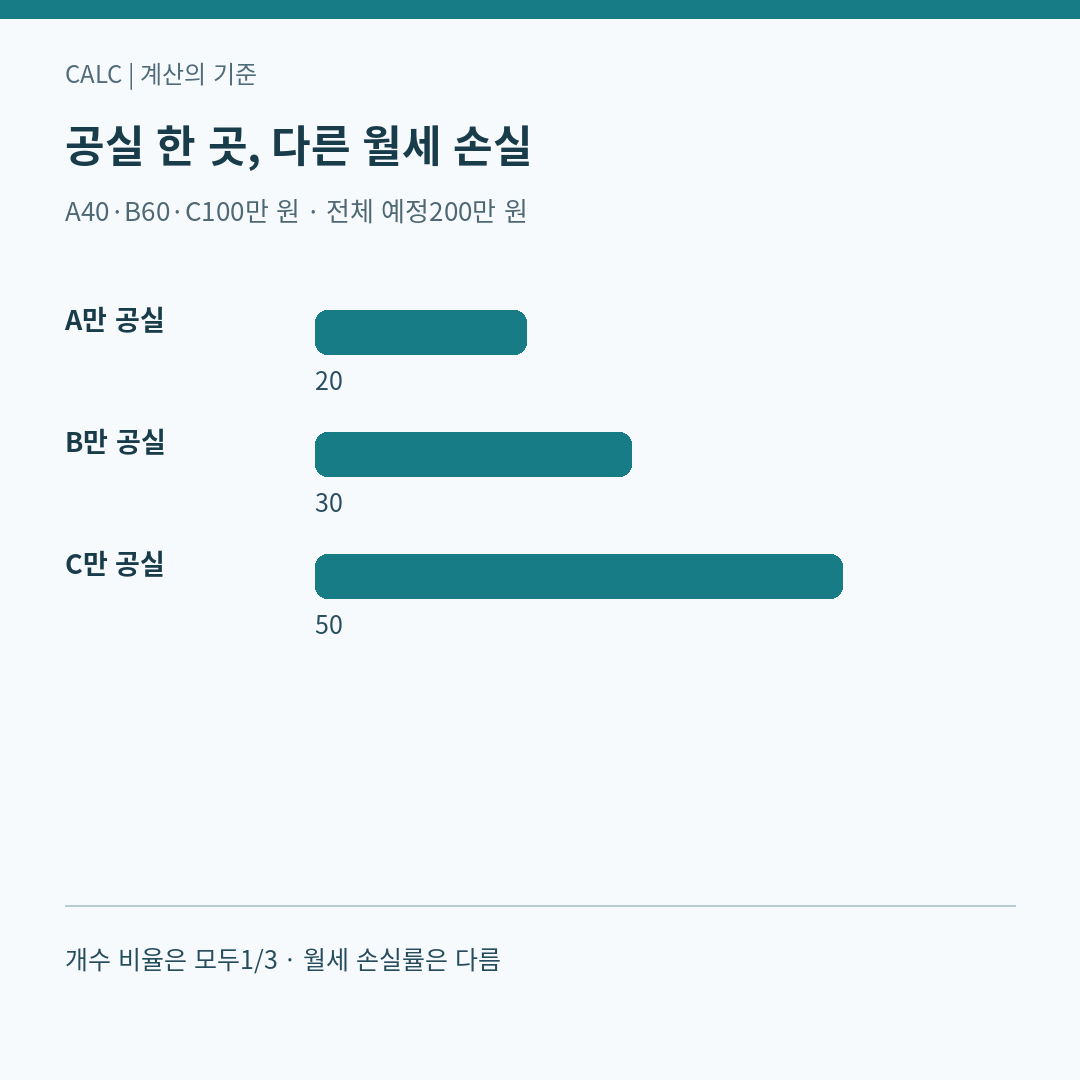
세 호실을 같은 한 표에 놓습니다
A의 월세를 40만 원, B를 60만 원, C를 100만 원으로 둡니다. 전부 입주했을 때의 예정 월세 합계는 200만 원입니다. 각 호실이 한 달 내내 입주했거나 한 달 내내 비어 있는 두 상태만 가정하며, 보증금 운용·관리비·세금·수선비·연체·렌트프리는 포함하지 않습니다.
개수 기준 공실 비율은 공실 호실 수÷전체 호실 수입니다. 월세 기준 손실 비율은 공실 호실의 예정 월세 합계÷전체 예정 월세 합계입니다. 둘 다 비율이지만 분자가 세는 대상부터 다릅니다.
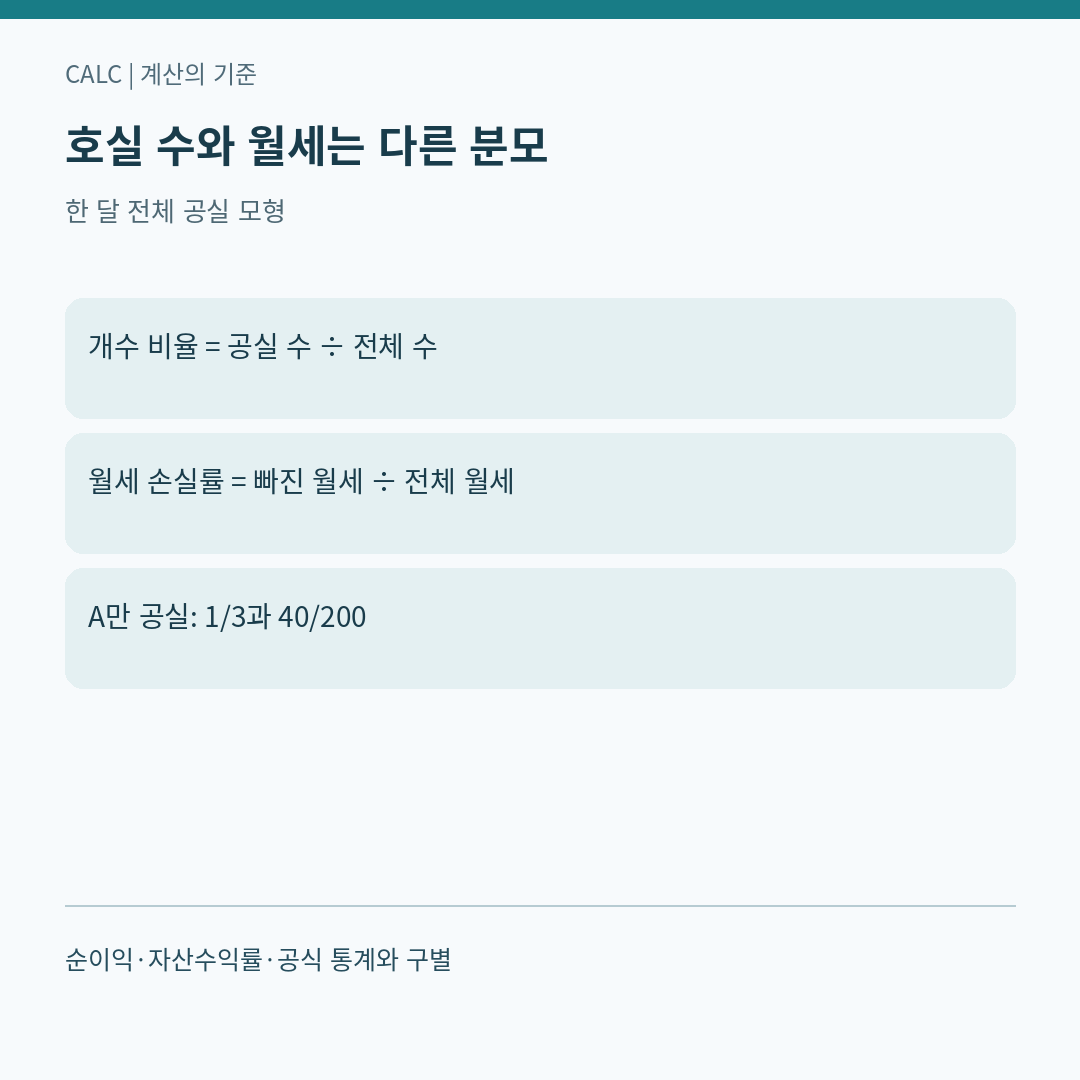
한 곳이 비어도 손실은 20% 또는 50%입니다
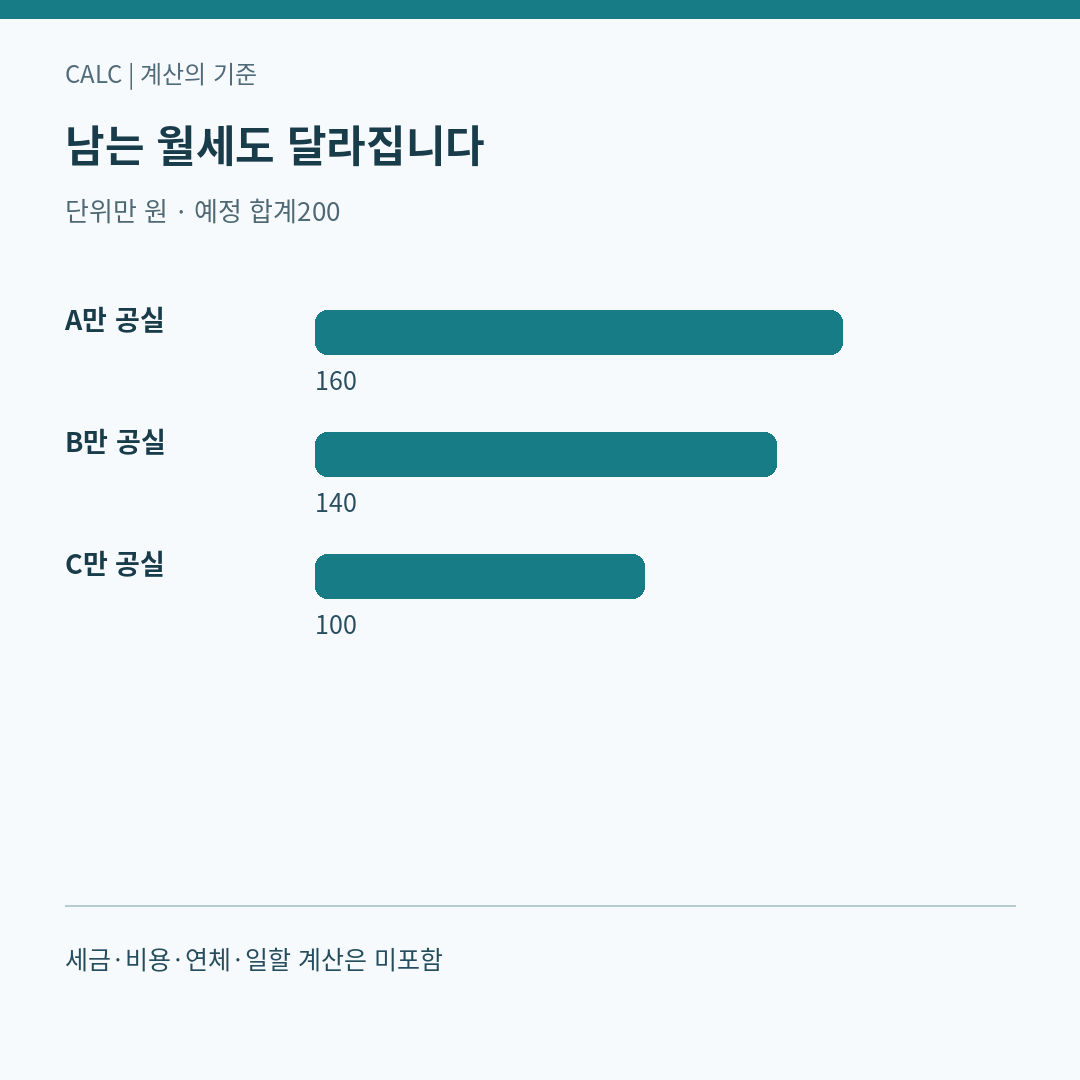
A만 비면 개수 비율은 1/3, 약 33.33%입니다. 월세 손실은 40만÷200만=20%이고 남는 월세는 160만 원입니다. C만 비면 개수 비율은 여전히 1/3이지만 월세 손실은 100만÷200만=50%, 남는 월세는 100만 원입니다.
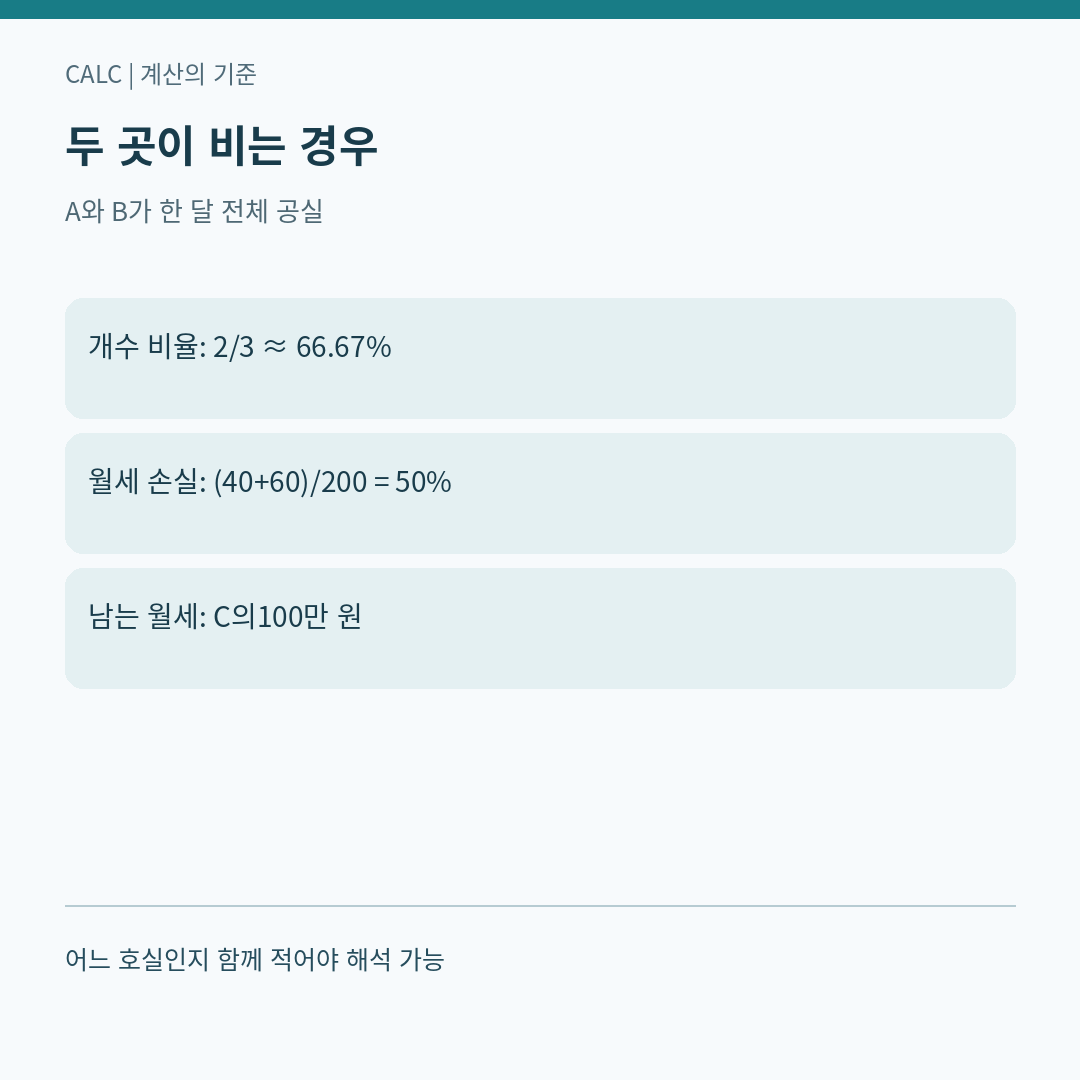
B만 비면 손실은 30%입니다. A와 B 두 곳이 비면 개수 비율은 2/3, 월세 손실은 (40만+60만)÷200만=50%입니다. 같은 호실 수나 같은 손실률이라는 이유만으로 두 상황을 같은 위험이라고 해석하지 않는 것이 이 표의 목적입니다.
어느 때 두 비율이 같아질까요?
어느 호실이 비든 두 비중이 항상 일치하려면 이 완전월 모형에서는 호실별 월세가 같아야 합니다. 특정 조합에서는 월세가 달라도 우연히 일치할 수 있습니다. 예를 들어 월세가 40만·60만·80만 원이고 가운데 60만 원 호실만 비면 60만÷180만=1/3으로 개수 비율과 같습니다.
따라서 한 달의 결과가 같았다는 사실로 다른 달에도 같을 것이라고 판단하면 안 됩니다. 모든 호실이 비거나 모두 입주한 경우 역시 각각 100%와 0%가 될 수 있어, 그 사례만으로 월세가 모두 같다고 역추정할 수 없습니다.
실제 수입을 읽을 때 더 필요한 칸
월 중간에 입주했거나 퇴거했다면 이 글의 완전월 모형에서 벗어납니다. 계약의 일할 계산 기준과 해당 기간을 먼저 정한 다음 호실별 금액을 계산해야 합니다. 예정 월세와 실제 입금액도 다르므로 미수금은 별도 칸으로 구분하세요. 전체 예정 월세가 0이면 월세 기준 비율을 계산하지 않습니다. 음수 월세나 손실을 이 식에 그대로 넣는 방식도 사용하지 않습니다.
이 비율은 자산 수익률이나 순이익이 아닙니다. 구입비·대출 이자·운영비를 빼지 않았고 공식 공실률 통계의 모집단이나 집계 방식과도 다를 수 있습니다. 자신의 장부에서는 호실, 예정 월세, 공실 기간, 실제 입금액을 나란히 두고 어떤 분모로 비율을 읽었는지 기록하세요.
확인 자료와 계산 범위
자료 확인: 2026년 11월 3일(한국시간). 예시는 직접 설정한 가상 조건을 계산한 것으로 실제 견적·대출 계약·개인 소득 자료가 아닙니다. 공식 자료는 단위·함수 정의의 근거이며, 예시의 금액이나 배분 방식을 보장하지 않습니다.
관련 계산: 입주 지출과 실제 현금 시점을 나누는 계산