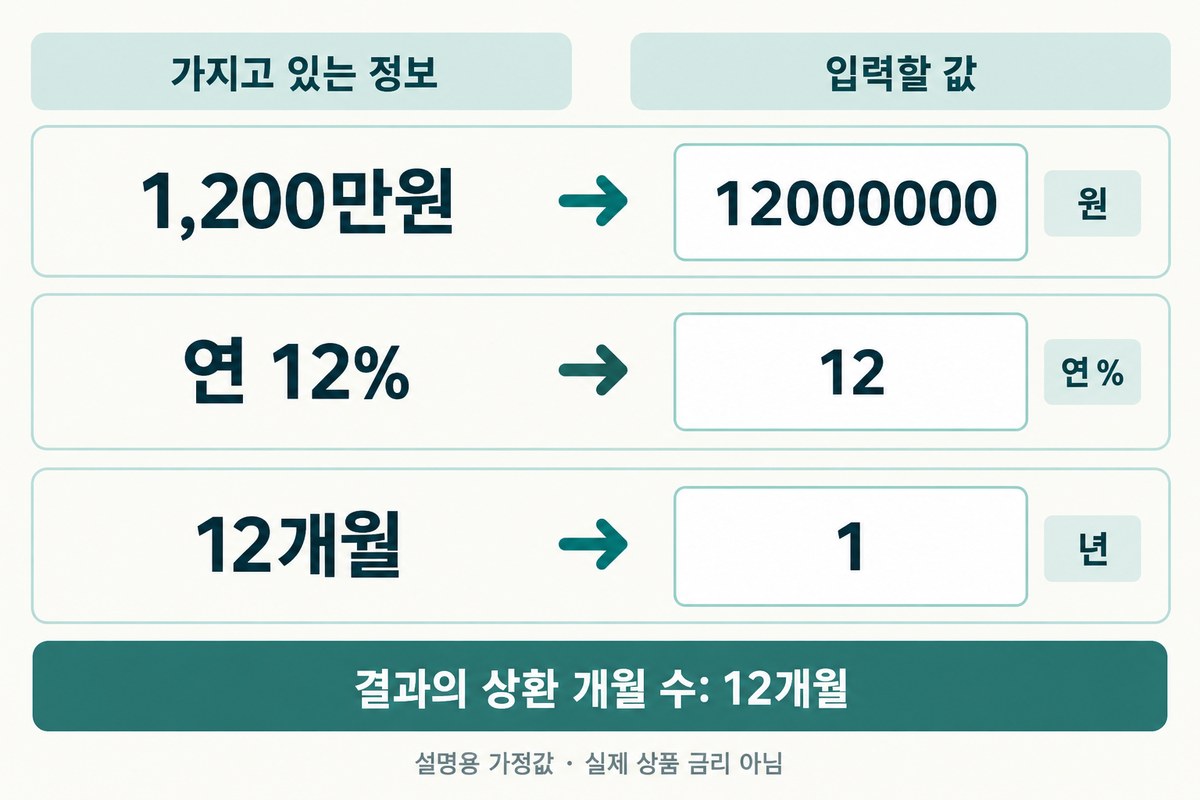
이 계산기의 대출금액은 원, 이자율은 연 %, 기간은 년 단위로 입력합니다. 예를 들어 1,200만원·연 12%·1년을 계산하려면 각각 12000000, 12, 1을 넣습니다. 결과의 상환 개월 수가 12개월인지 확인하면 기간 입력 실수를 빠르게 찾을 수 있습니다.
금액이 예상과 크게 다를 때는 상품을 비교하기 전에 입력 단위부터 점검하세요. 이 글은 특정 대출이나 상환방식을 권하는 글이 아니라, 계산기 입력과 결과를 검산하는 사용 안내입니다.
입력 전에 바꿔 적을 세 가지
| 가지고 있는 정보 | 이 계산기에 입력할 값 | 확인할 점 |
|---|---|---|
| 1,200만원 | 12000000 | 금액 칸은 원 단위입니다. 1200만 입력하면 다른 금액이 됩니다. |
| 연 12% | 12 | 0.12를 넣으면 연 0.12%로 해석됩니다. |
| 12개월 | 1 | 기간 칸은 년 단위입니다. 12를 넣으면 12년입니다. |
기본 화면은 대출금액 3억원, 연 이자율 4.5%, 대출기간 30년으로 시작합니다. 예시값은 이용자의 실제 계약 조건이 아니므로, 계산하기 전에 세 칸을 모두 확인하세요. 10년·20년·30년·40년 버튼은 기간을 빠르게 선택하는 용도입니다.
입력한 숫자를 원래 단위로 되돌려 확인하기
세 칸을 입력한 뒤에는 숫자를 원래 단위로 되돌려 읽어 보세요. 이 글의 가상 예시에서는 금액을 만원으로, 기간을 개월로 다시 바꿨을 때 처음 가지고 있던 정보와 같아야 합니다.
| 입력 칸과 값 | 되돌려 읽기 | 처음 정보와 대조 |
|---|---|---|
| 금액 12000000원 | 12,000,000 ÷ 10,000 = 1,200만원 | 1,200만원과 일치 |
| 연 이자율 12% | 숫자 12 옆의 단위가 연 %인지 확인 | 연 12%라는 가정과 일치 |
| 기간 1년 | 1 × 12 = 12개월 | 12개월과 일치 |
여기서 이자율 칸의 12와 상환 개월 수의 12는 뜻이 다릅니다. 하나는 연 % 단위의 가정이고, 다른 하나는 기간을 월로 바꾼 결과입니다. 계산 후에는 결과의 원금 12,000,000원과 상환 개월 수 12개월을 먼저 대조하고, 입력 화면의 단위가 바뀌었다면 그 화면에 표시된 단위부터 다시 확인하세요. 연 12%는 설명용 가정이며 실제 상품 금리가 아닙니다.
1분 재현 실습: 입력부터 첫 달 이자 검산까지
- 대출금액에 12000000, 연 이자율에 12, 대출기간에 1을 입력합니다.
- 상환방식은 원리금균등을 선택하고 계산하기를 누릅니다.
- 대출 원금이 12,000,000원, 상환 개월 수가 12개월인지 먼저 확인합니다.
- 예상 월 납입액 1,066,185원, 총 이자 794,226원, 총 상환금액 12,794,226원을 확인합니다.
- 월별 상환 예시의 1회 이자는 120,000원, 원금은 946,185원으로 표시됩니다.
검산은 첫 달 이자부터 시작하면 쉽습니다. 이 예시의 월 이율은 12% ÷ 12 = 1%이고, 12,000,000원 × 1% = 120,000원입니다. 월 납입액에서 이자를 뺀 나머지가 그달 갚는 원금입니다. 연 12%는 계산 설명을 위한 가정값이며 현재 금융상품 금리를 뜻하지 않습니다.
왜 월 납입액에 12를 곱하면 총액과 6원이 다를까요?
화면에 표시된 1,066,185원에 12를 곱하면 12,794,220원입니다. 계산기의 총 상환금액 12,794,226원과는 6원 차이가 납니다. 이 예시의 원리금균등 월 납입액을 소수점까지 계산하면 약 1,066,185.464원이고, 이 값을 12배한 뒤 원 단위로 반올림하면 12,794,226원이 됩니다. 표시된 월 금액의 반올림과 총액의 반올림 시점이 달라 생기는 차이로 설명할 수 있습니다.
재현에 사용한 식은 월 납입액 = 원금 × 월 이율 ÷ [1 − (1 + 월 이율)의 −상환개월수 제곱]입니다. 이 예시는 매월 같은 간격으로 납부하고 이율이 유지되는 단순 계산입니다. 실제 계약의 일수 계산, 원 단위 처리, 첫 납부일과 마지막 납부액은 금융기관 상환표와 다를 수 있습니다.
결과가 이상할 때 확인할 순서
- 원금부터 확인: 결과의 대출 원금이 원래 의도한 금액과 같은지 봅니다. 억·만원을 원으로 바꾸는 과정에서 0을 빠뜨리지 않았는지 확인합니다.
- 연 이율 확인: 연 4.5%라면 4.5입니다. 월 이율을 따로 계산해 넣지 않습니다.
- 개월 수 확인: 30년을 입력했다면 결과는 360개월입니다. 계약 기간이 개월로 적혀 있으면 년 단위로 환산한 값과 도구가 지원하는 입력 범위를 먼저 확인합니다.
- 상환방식 확인: 원리금균등·원금균등·만기일시는 원금을 갚는 시점이 다릅니다. 같은 입력값이어도 결과가 달라지므로 실제 계약서의 방식을 기준으로 선택합니다.
- 추가 비용 분리: 이 화면의 예상 이자에 중도상환수수료, 인지세 등 모든 부대비용이 포함된다고 가정하지 않습니다.
자주 묻는 질문
3억원을 계산하려면 3, 30000, 300000000 중 무엇을 넣나요?
이 계산기의 금액 칸은 원 단위이므로 300000000을 입력합니다. 화면의 3억 버튼을 이용한 뒤 결과의 대출 원금이 300,000,000원인지 확인해도 됩니다.
연 4.5%는 4.5와 0.045 중 무엇을 넣나요?
4.5를 넣습니다. 이 입력란은 % 단위이므로 비율을 소수로 바꾼 0.045를 입력하지 않습니다.
계산 결과만으로 실제 납입액을 확정할 수 있나요?
아니요. 입력값을 기준으로 한 예상치입니다. 실제 약정금리, 금리 변경 시점, 납입일, 수수료 및 금융기관의 계산 기준은 계약서와 공식 상환 예정표로 확인해야 합니다.
확인 기준과 출처
2026년 10월 3일 부동산 계산소 대출이자계산기의 실제 입력 화면과 결과를 직접 대조했습니다. 예시 수치는 위에 공개한 원리금균등 산식으로 별도 검산했습니다. 도구 화면이나 계산 방식이 바뀌면 표시값도 달라질 수 있습니다.