전세를 구할 때는 보증금만 준비하면 된다고 생각하기 쉽지만, 계약과 입주 시점에는 중개보수와 이사비처럼 함께 나가는 비용도 있습니다. 전세대출을 이용한다면 대출금이 언제 실행되는지까지 고려해야 실제로 필요한 현금을 더 정확히 가늠할 수 있습니다.
초기자금 계산에 필요한 입력값
- 전세보증금: 임대차계약에서 정한 보증금 총액입니다.
- 예상 전세대출금: 심사 결과가 아닌, 보수적으로 잡은 예상 실행금액을 넣습니다.
- 중개보수: 거래 지역과 보증금 구간, 계약 조건에 따라 달라질 수 있는 비용입니다.
- 계약·입주 부대비용: 이사비, 보증 관련 비용, 청소비, 가전·가구 구입비처럼 입주 전후에 필요한 비용을 따로 합산합니다.
- 이미 확보한 현금: 예금, 기존 보증금 반환금 등 계약에 사용할 수 있는 자금입니다.
기본 계산식
전세 계약을 위해 새로 마련해야 할 현금은 다음처럼 계산해 볼 수 있습니다.
필요 초기자금 = 전세보증금 + 중개보수 + 계약·입주 부대비용 − 예상 전세대출금
여기에 현재 확보한 현금을 빼면 추가로 준비할 금액을 확인할 수 있습니다.
추가 필요자금 = 필요 초기자금 − 이미 확보한 현금
반환받을 기존 보증금이 있다면 실제 반환 시점과 금액을 확인한 뒤 확보한 현금에 포함하는 편이 안전합니다.
가상 사례로 계산하기
서울 소재 주택의 전세보증금이 3억 원이고 예상 전세대출금이 1억 8,000만 원이라고 가정하겠습니다. 서울시 주택 중개보수표에서 이 임대차 거래금액 구간의 상한요율은 0.3%이므로 상한액은 3억 원 × 0.3% = 90만 원입니다. 예시에서는 상한 이내에서 중개보수를 90만 원으로 정하고, 이사·보증 관련 비용 등은 280만 원으로 둡니다. 중개보수에 별도로 부과될 수 있는 부가가치세는 아래 합계에서 제외했으므로 실제 청구액을 확인해 더해야 합니다.
- 필요 초기자금 = 3억 원 + 90만 원 + 280만 원 − 1억 8,000만 원
- 필요 초기자금 = 1억 2,370만 원
이 중 이미 확보한 현금이 1억 원이라면 추가 필요자금은 2,370만 원입니다(중개보수 부가가치세 별도). 다만 대출 실행금액이 예상보다 줄거나 실행일이 늦어질 수 있으므로, 계약 전에는 여유자금을 별도로 남겨 두는 것이 좋습니다.
자금계획표에 정리할 순서
- 전세보증금과 계약금·잔금 납부 일정을 먼저 적습니다.
- 대출 한도는 최대 가능액이 아니라 실제 실행 가능성이 높은 금액으로 입력합니다.
- 중개보수와 이사비 등 부대비용을 한 항목으로 뭉치지 말고 나누어 적습니다.
- 기존 보증금 반환일과 대출 실행일이 잔금일보다 앞서는지 확인합니다.
- 계산 결과에 예비비를 더해 최종 자금계획을 세웁니다.
납부일과 자금 유입일을 두 줄로 나눠 적기
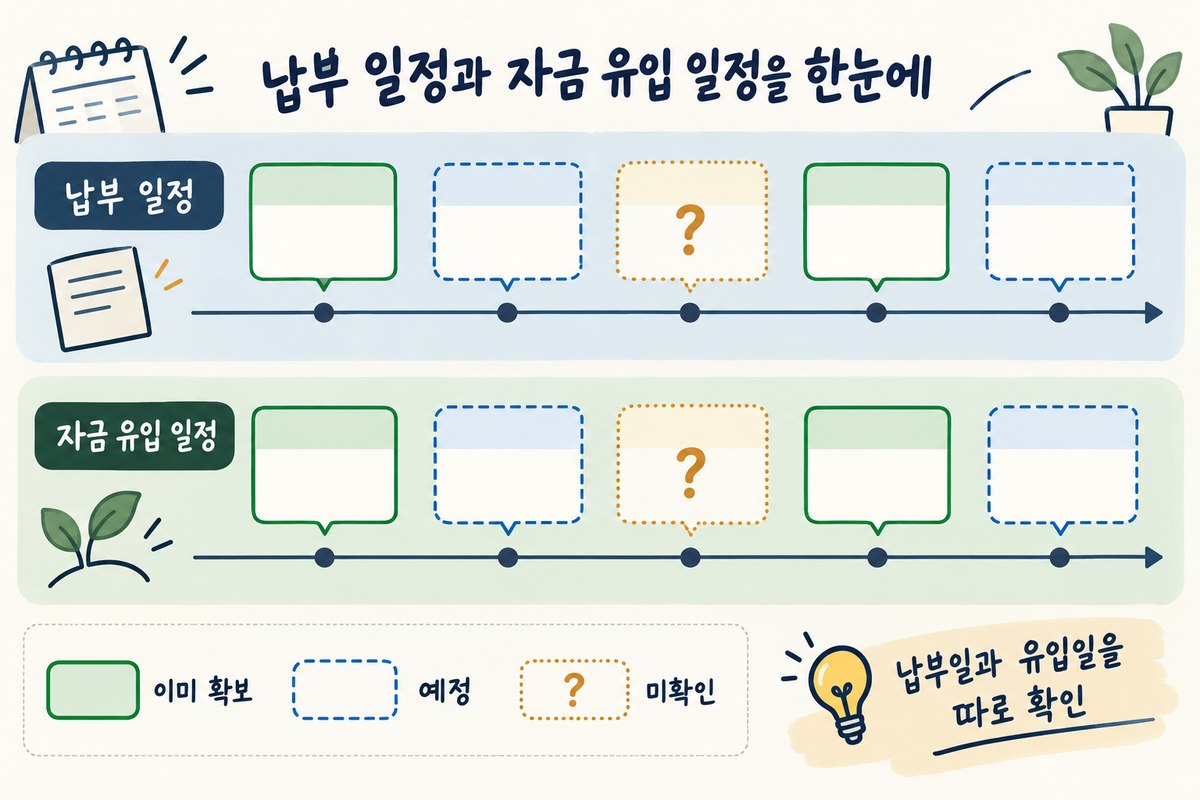
초기자금 합계와 함께 날짜별 기록을 만들면 어느 납부에 어떤 자금을 사용할 예정인지 다시 확인할 수 있습니다. 위쪽에는 계약금·잔금·입주 부대비용의 납부 일정을, 아래쪽에는 예금 사용·기존 보증금 반환·대출금 등 자금 유입 일정을 날짜순으로 적어 보세요.
| 기록 칸 | 납부 일정 | 자금 유입 일정 |
|---|---|---|
| 날짜 | 계약서나 확인한 안내의 납부일 | 자금을 실제 사용할 수 있는 날 |
| 항목과 금액 | 계약금·잔금·부대비용을 각각 기록 | 예금·반환금·대출금 등을 각각 기록 |
| 상태 | 확인한 일정인지 예정인지 표시 | 이미 확보·예정·미확인으로 구분 |
| 확인할 내용 | 날짜·금액을 확인한 자료 | 유입 날짜·금액을 확인한 자료 |
예정된 유입액은 이미 확보한 현금과 다른 상태로 남겨 둡니다. 납부일과 유입일이 같은 날로 적혀 있다면 날짜만 보고 연결을 끝내지 말고, 납부에 사용할 수 있는 시점도 확인할 항목으로 표시하세요. 이 기록표는 일정 확인을 돕는 양식이며 대출 실행이나 보증금 반환을 확정하지 않습니다.
계약 전 주의사항
- 중개보수의 상한과 협의 가능 범위는 지역과 거래 조건에 따라 달라질 수 있으므로, 계약 전에 중개사무소와 금액을 확인하세요.
- 전세대출의 한도와 실행 가능 여부는 소득, 주택, 보증기관 심사 및 금융회사 기준에 따라 달라질 수 있습니다.
- 대출금은 계약금이 아니라 잔금 시점에 실행되는 경우가 많아 계약금 재원을 따로 준비해야 할 수 있습니다.
- 기존 임대차의 보증금 반환이 늦어질 가능성도 고려해 잔금일과 자금 이동 일정을 조율하세요.
전세 계약 초기자금은 보증금 하나만으로 판단하기 어렵습니다. 대출 실행 시점과 부대비용, 기존 보증금 반환 일정까지 함께 넣어 계산하면 계약 전 자금 공백을 줄이는 데 도움이 됩니다.