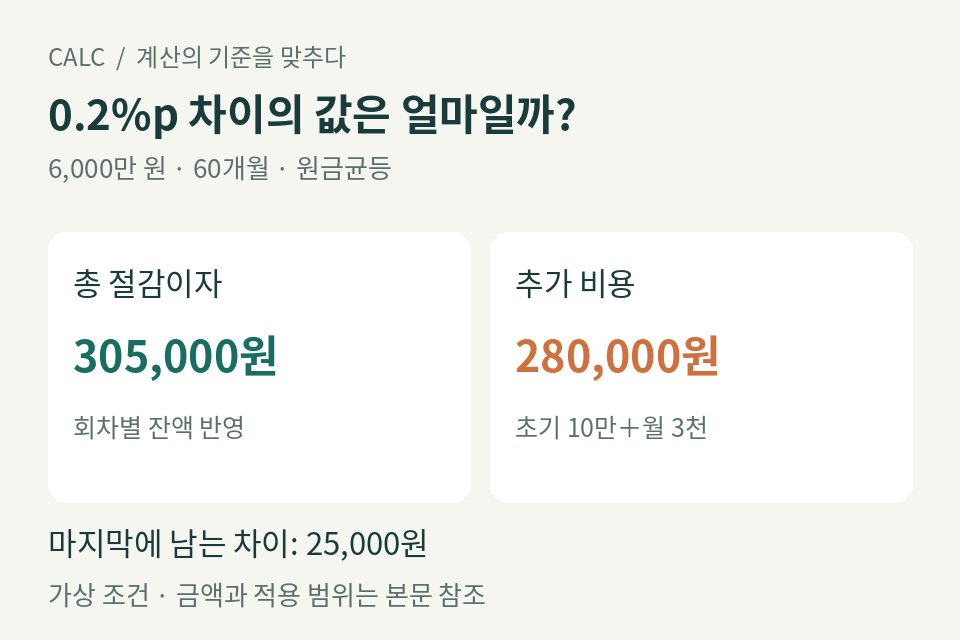
대출금리가 0.2%포인트 낮아져도, 추가 비용까지 뺀 결과가 같은 폭으로 좋아지는 것은 아닙니다. 원금균등으로 6,000만 원을 5년 동안 갚는 아래 가정에서는 연 5%와 4.8%의 총이자 차이가 30만5,000원입니다. 이 차이가 비교 기간에 추가로 지출할 수 있는 비용의 산술적 한도가 됩니다.
첫 달 이자 차이 1만 원을 60개월 내내 아낀다고 놓으면 60만 원으로 과대 계산합니다. 상환하면서 이자를 곱할 잔액이 줄기 때문입니다. 실제 상품이나 우대조건을 제시하는 글이 아니라, 두 견적의 이자와 추가 비용을 같은 표에 넣는 가상 비교입니다.
두 견적에서 금리와 추가 비용만 다르게 놓습니다
A안과 B안 모두 원금 6,000만 원, 60개월, 원금균등상환입니다. 매달 같은 간격으로 원금 100만 원을 갚고, 해당 회차 납입 직전 잔액에 연이율÷12를 곱합니다. A안은 연 5%, B안은 연 4.8%로 끝까지 유지된다고 가정합니다.
거치·중도상환·금리변경·연체는 없고, 두 안에 공통으로 발생하는 비용은 비교에서 제외합니다. B안에만 생기는 비용을 뒤에서 더합니다. 실제 금융기관의 일할이자와 원 단위 처리 규칙은 별도입니다. 원금균등의 잔액·이자 관계는 한국주택금융공사 월별상환원리금의 용어 안내에서 확인할 수 있습니다.
첫 달 1만 원의 차이는 마지막 달 약 167원이 됩니다
첫 달 차이는 60,000,000×(0.05−0.048)÷12=10,000원입니다. 마지막 60회차 직전에는 원금이 100만 원 남으므로 차이는 1,000,000×0.002÷12=약 167원입니다.
60개 회차의 잔액은 6,000만 원부터 100만 원까지입니다. 그 합은 (6,000만+100만)×60÷2=18억3,000만 원이고, 여기에 금리 차이 0.002÷12를 곱하면 총 절감이자 305,000원을 얻습니다. 잔액 합은 계산용 중간값이지 빌린 원금이 아닙니다.

| 항목 | A안 연 5% | B안 연 4.8% |
|---|---|---|
| 원금상환 합계 | 60,000,000 | 60,000,000 |
| 이자 합계 | 7,625,000 | 7,320,000 |
| 원리금 합계 | 67,625,000 | 67,320,000 |
| 마지막 납입 후 잔액 | 0 | 0 |
이 사례는 원금상환 경로가 같아 이자 차이를 곧바로 비교할 수 있습니다. 원리금균등처럼 금리에 따라 잔액 경로도 달라지는 경우에는 두 상환표를 각각 계산한 뒤 이자 합계를 비교해야 합니다.
처음 10만 원과 매달 3,000원을 더 내면 남는 차이는 2만5,000원입니다
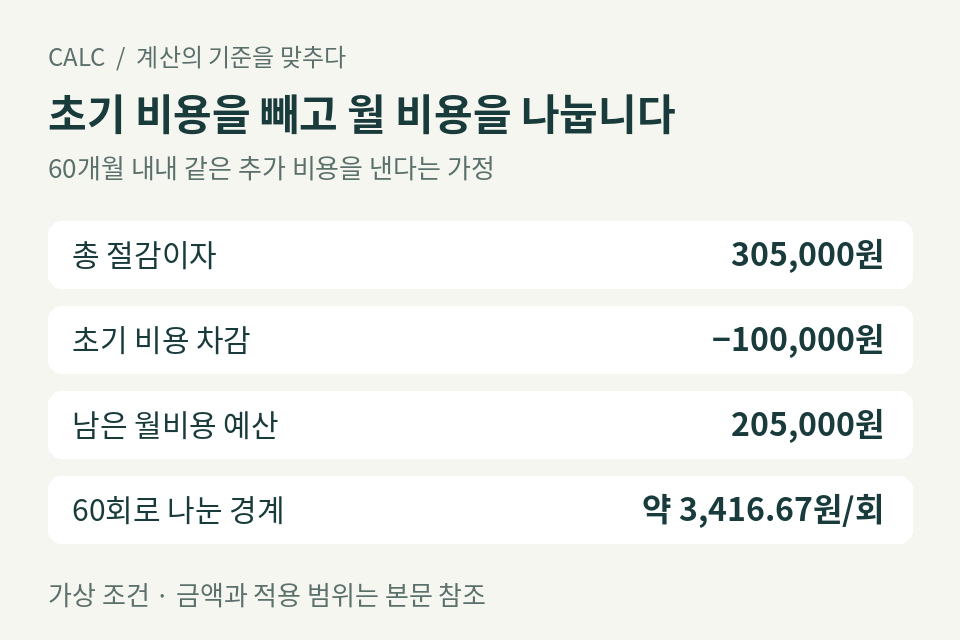
B안에만 초기 비용 10만 원과 월 추가 비용 3,000원이 생긴다고 가정하면 총 추가 비용은 100,000+3,000×60=280,000원입니다. 총 절감이자에서 빼면 305,000−280,000=25,000원이 남습니다. 이는 시간가치나 세금 효과를 반영하지 않은 명목금액 비교입니다.
같은 초기 비용에서 월 추가 비용이 4,000원이면 총 34만 원이므로 B안의 전체 지출이 35,000원 더 큽니다. 따라서 금리 숫자와 함께 추가 비용의 금액·납부 횟수·유지기간을 확인해야 합니다. 가상 비용은 특정 금융기관의 실제 청구 항목이나 가입 조건이 아닙니다.

손익이 같아지는 월 추가 비용은 (305,000−100,000)÷60=약 3,416.67원입니다. 원 단위의 동일 비용을 60번 낸다면 3,416원일 때에는 40원이 남고, 3,417원일 때에는 20원이 더 듭니다. 반올림한 숫자를 실제 약정의 허용 한도로 쓰지 말고 총액으로 다시 확인하세요.
비교를 1년에서 끝내면 결과도 바뀝니다
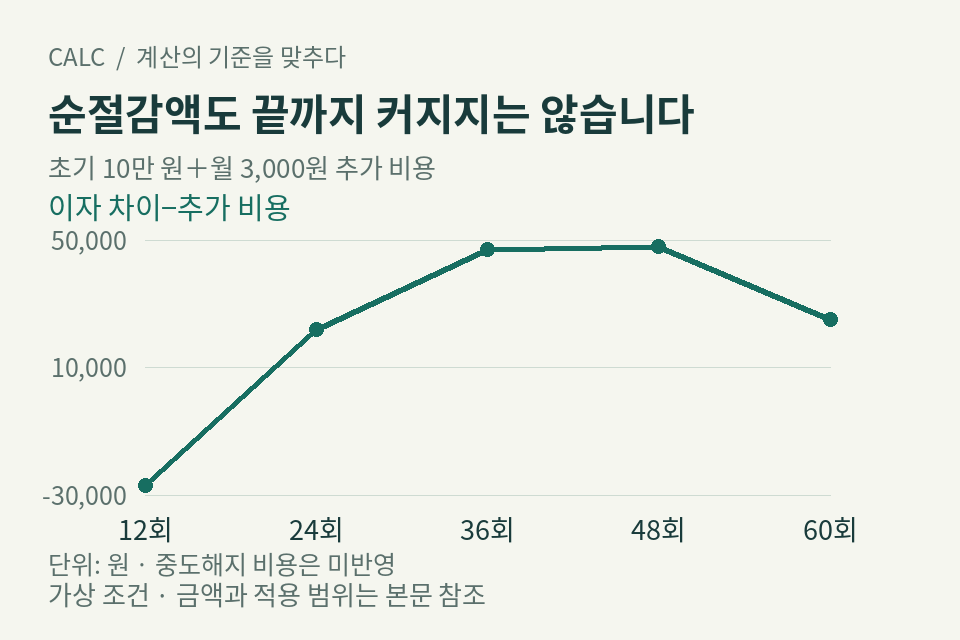
같은 5년 약정을 유지하되 ‘지금부터 몇 회까지 지출을 비교하는가’만 바꿔보겠습니다. 12회까지 절감이자는 109,000원이고, 그때까지의 추가 비용은 136,000원입니다. 첫해에는 B안이 27,000원 더 듭니다.
| 누적 회차 | 절감이자 | 추가 비용 | 차감 후 절감액 |
|---|---|---|---|
| 12 | 109,000 | 136,000 | −27,000 |
| 24 | 194,000 | 172,000 | 22,000 |
| 36 | 255,000 | 208,000 | 47,000 |
| 48 | 292,000 | 244,000 | 48,000 |
| 60 | 305,000 | 280,000 | 25,000 |
뒤로 갈수록 월 이자 차이가 작아져, 순절감액이 끝까지 늘기만 하지는 않습니다. 이 표는 중도해지 견적이 아닙니다. 중간에 상환하거나 조건을 해지하면 실제 수수료·환급·우대 소멸 조건을 새로 반영해야 합니다.
초기 비용을 회수하는 첫 회차는 18회차입니다
같은 가정에서 월 추가 비용도 각 납입 때 낸다면, 17회까지의 절감이자는 약 147,333원이고 추가 비용은 151,000원입니다. 아직 약 3,667원이 부족합니다. 18회 납입 직후에는 절감이자 154,500원에서 추가 비용 154,000원을 빼 500원이 남습니다. 1회부터 누적 비교했을 때 처음 음수가 아니게 되는 시점입니다.
회차 수를 n으로 두면 누적 절감이자(원)는 1,000,000×n×(121−n)÷2×0.002÷12이고, 여기서 100,000+3,000×n을 뺍니다. n은 1~60의 정수이며 중간값은 반올림하지 않습니다. 첫 달 순절감액 7,000원이 계속된다고 놓아 초기 10만 원을 나누면 약 15회로 앞당겨 오판할 수 있습니다. 이 시점은 위 가상 현금흐름의 경계일 뿐, 실제 대출을 해지하거나 갈아타도 유리하다는 뜻은 아닙니다.
계산 결과 옆에 비용 목록을 붙여 둡니다
Calc 대출이자계산기에는 60,000,000원·5년·원금균등을 넣고 금리만 5와 4.8로 바꿔 이자 합계를 비교할 수 있습니다. 현재 안내 범위는 정수 년 입력이며 추가 비용을 자동 합산하지 않으므로, 위 비용표는 별도로 작성합니다. 본문 수치는 회차별 산술과 구간 합계식으로 검산했으며 계산기 버튼을 실행해 얻은 결과로 제시하지 않습니다.
확인할 것은 추가로 지출하는 현금, 납부 횟수, 환급 여부와 조건 유지기간입니다. 원래도 구매할 물건의 전체 가격이나 돌려받는 예치금 원금을 비용으로 무조건 더하지 않습니다. 다만 실제로 먼저 마련해야 할 현금과 자금이 묶이는 조건은 별도로 기록하세요.
두 금리가 같으면 절감이자는 0입니다. 둘 다 0%면 원금만 상환합니다. 빈 금리·음수 비용·0 이하의 기간은 이 예시에 넣지 않으며, 환급은 근거를 확인한 별도 행에 적습니다. 비용이 미확인이면 확정·추정·미확인 비용을 구분하는 방법대로 남겨 두고 최종 손익을 단정하지 마세요.
공식 안내 및 현재 계산기 설명 확인일: 2026년 10월 13일 KST. 모든 금리·비용은 가정값이며 중간값을 유지하고 최종 표시만 원 단위로 반올림했습니다. 특정 대출상품 선택이나 승인·수익을 보장하는 계산이 아닙니다.