월 53만 원 대신 41만 원을 내면 부담이 줄어든 것처럼 보입니다. 다만 만기에 원금 300만 원을 따로 갚는 조건이라면 마지막 달의 출금은 41만 원이 아닙니다. 월 납입액과 만기 목돈을 같은 표에 놓고 비교해야 합니다.
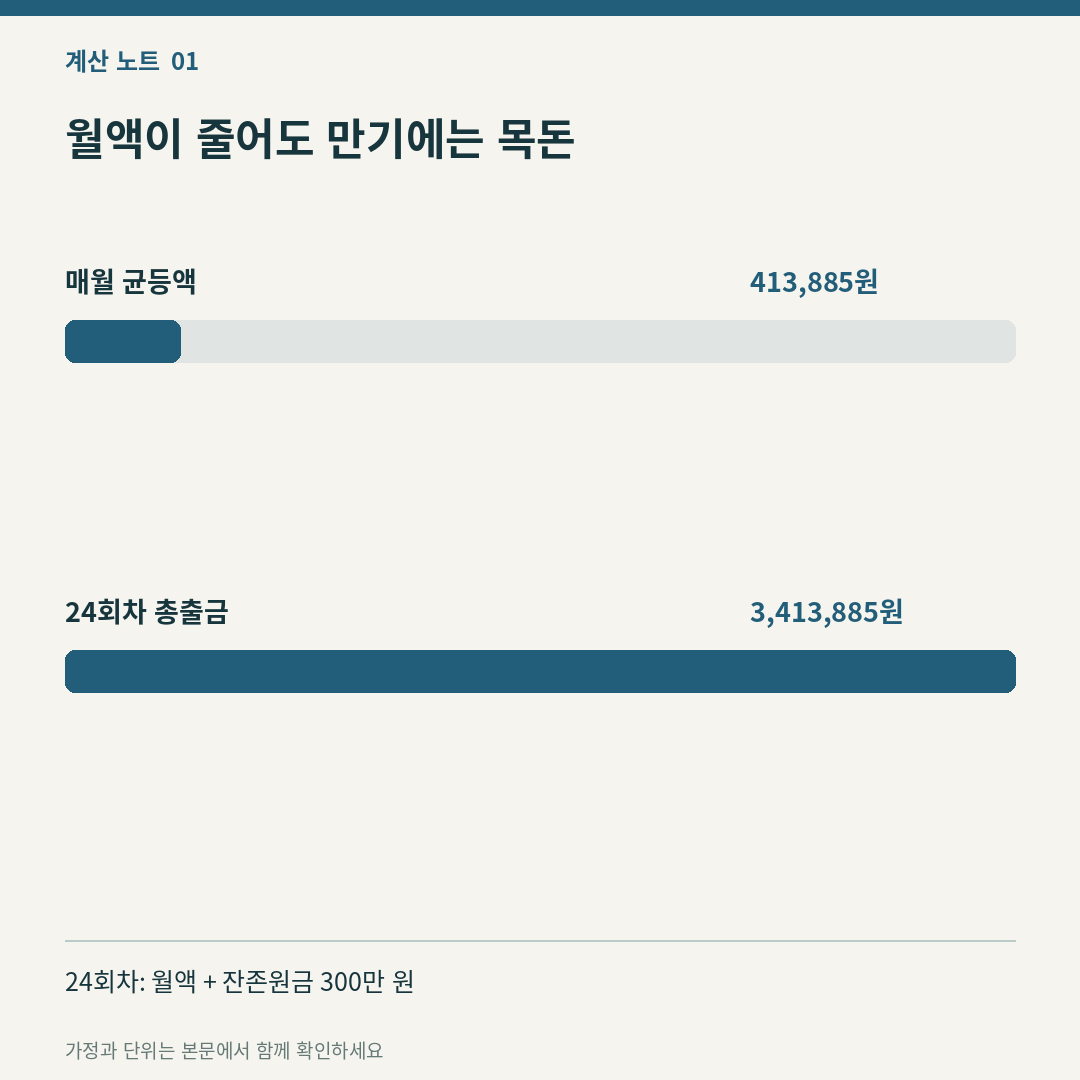
24번째 달에는 두 금액이 함께 나갑니다
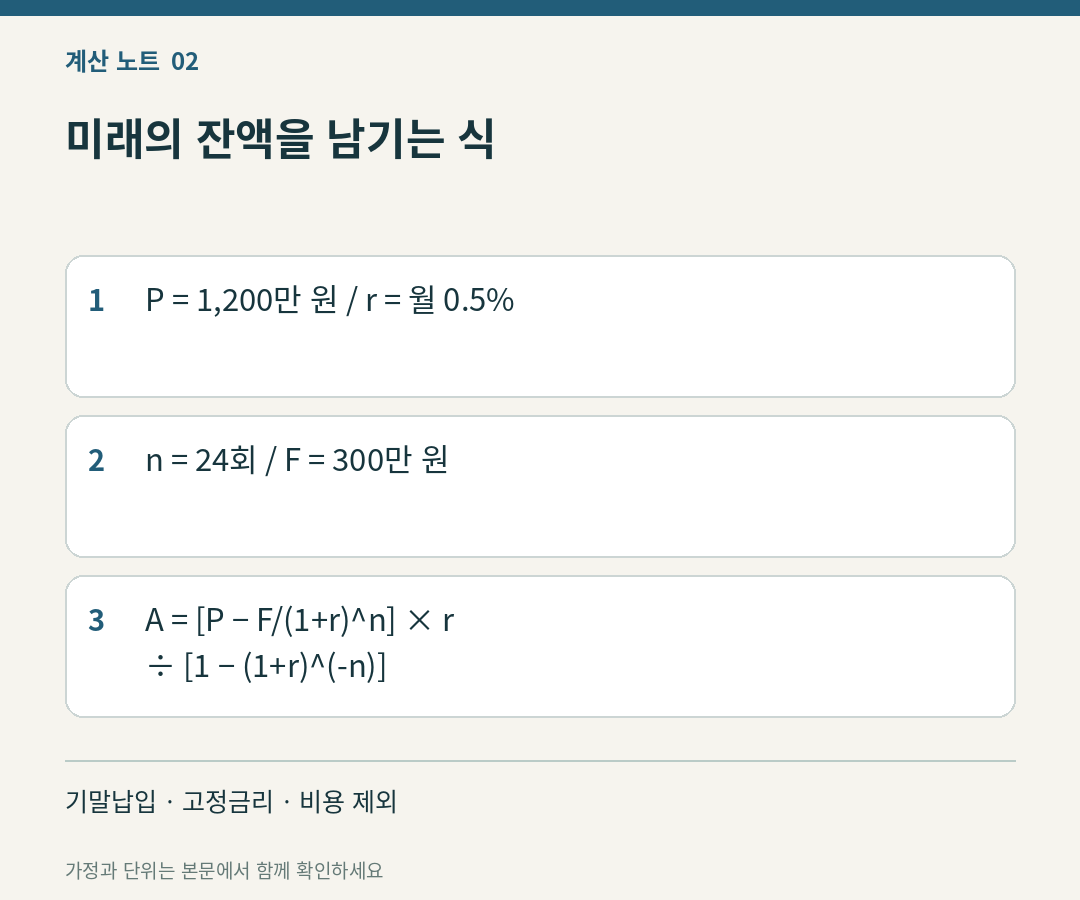
대출원금 1,200만 원, 월이율 0.5%, 매월 말 24회 납입을 가정하겠습니다. 금리는 변하지 않고 수수료·보증료·세금은 없으며, 24회 정기납입 직후 원금 300만 원을 남겨 그날 추가로 갚습니다. 실제 금융상품의 조건이나 가입 가능 여부를 설명하는 예시는 아닙니다.
| 구분 | 만기 잔액 없음 | 잔존원금 300만 원 |
|---|---|---|
| 매월 정기납입 | 약 531,847원 | 약 413,885원 |
| 마지막 달 총출금 | 약 531,847원 | 약 3,413,885원 |
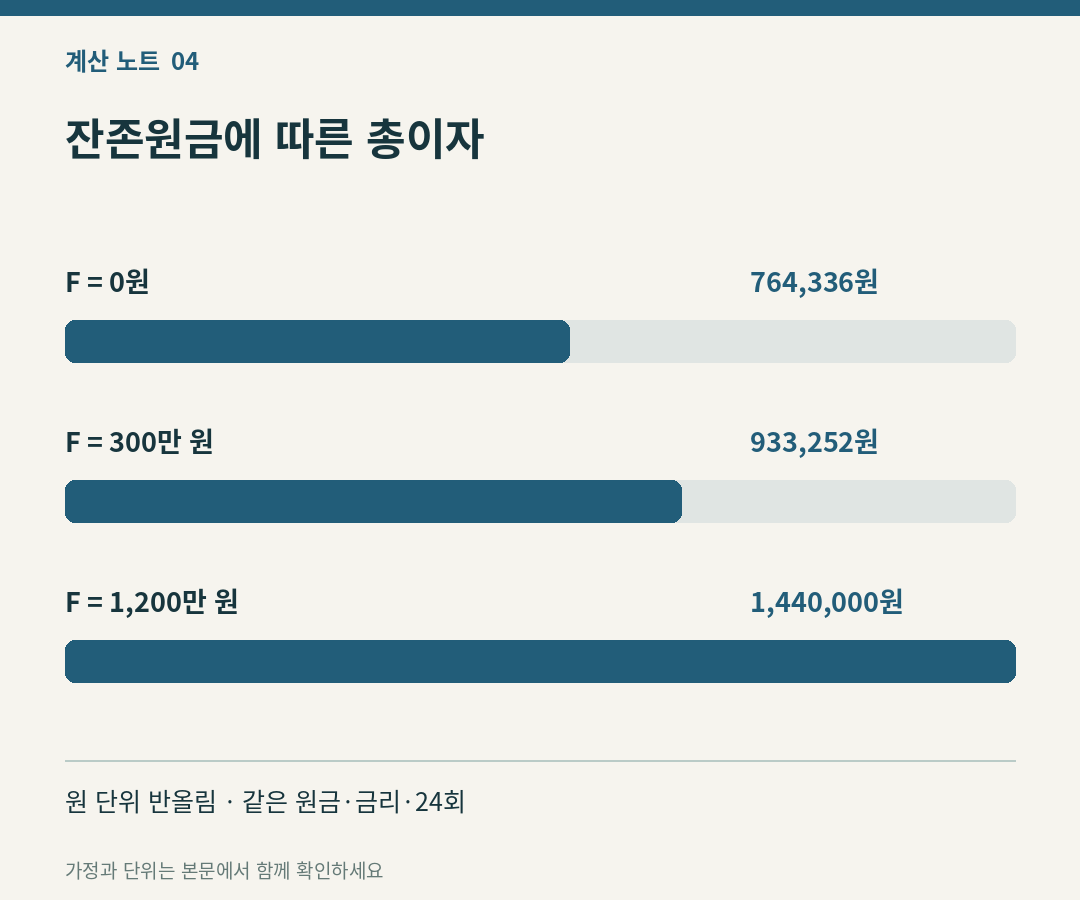
| 총이자 | 약 764,336원 | 약 933,252원 |
정기납입은 약 117,962원 줄지만 총이자는 약 168,916원 늘어납니다. 원금을 더 늦게 갚기 때문입니다. 표는 내부 계산을 반올림하지 않고 마지막 표시에서만 원 단위로 반올림했습니다.
미래에 남길 잔액을 현재 금액으로 바꿉니다
원금을 P, 월이율을 r, 횟수를 n, 마지막 정기납입 후 남길 원금을 F, 정기납입액을 A라고 쓰면 다음과 같습니다.
A = [P − F ÷ (1+r)n] × r ÷ [1 − (1+r)−n]
P=12,000,000, r=0.005, n=24, F=3,000,000을 대입하면 A=413,885.492274…원입니다. F를 단순히 원금에서 빼고 일반 상환액을 구하면 안 됩니다. 24개월 뒤 갚을 F에도 그동안 이자가 붙으므로 현재가치로 환산해야 합니다.
스프레드시트로 같은 조건을 표현하면 −PMT(6%/12, 24, 12000000, −3000000, 0)입니다. 대출을 받는 원금은 양수, 나중에 갚는 잔액은 음수로 두고, 결과 앞에 음수를 붙여 지출액을 양수로 표시합니다. 끝의 0은 기말납입입니다. Microsoft의 PMT 설명처럼 이율과 기간의 단위를 맞춰야 하며 PMT 자체가 별도 비용을 포함하지는 않습니다. 여기서는 공식과 회차별 잔액을 대조했으며 특정 계산기 화면의 기능을 가정하지 않았습니다.
첫 달과 마지막 달의 잔액으로 검산합니다
매달 이자=직전 잔액×0.005, 원금상환액=A−이자, 새 잔액=직전 잔액−원금상환액으로 계산합니다. 첫 달 이자는 60,000원이고 원금은 약 353,885.492원 줄어 잔액이 약 11,646,114.508원이 됩니다. 12회 납입 뒤 잔액은 약 7,634,623.437원입니다.
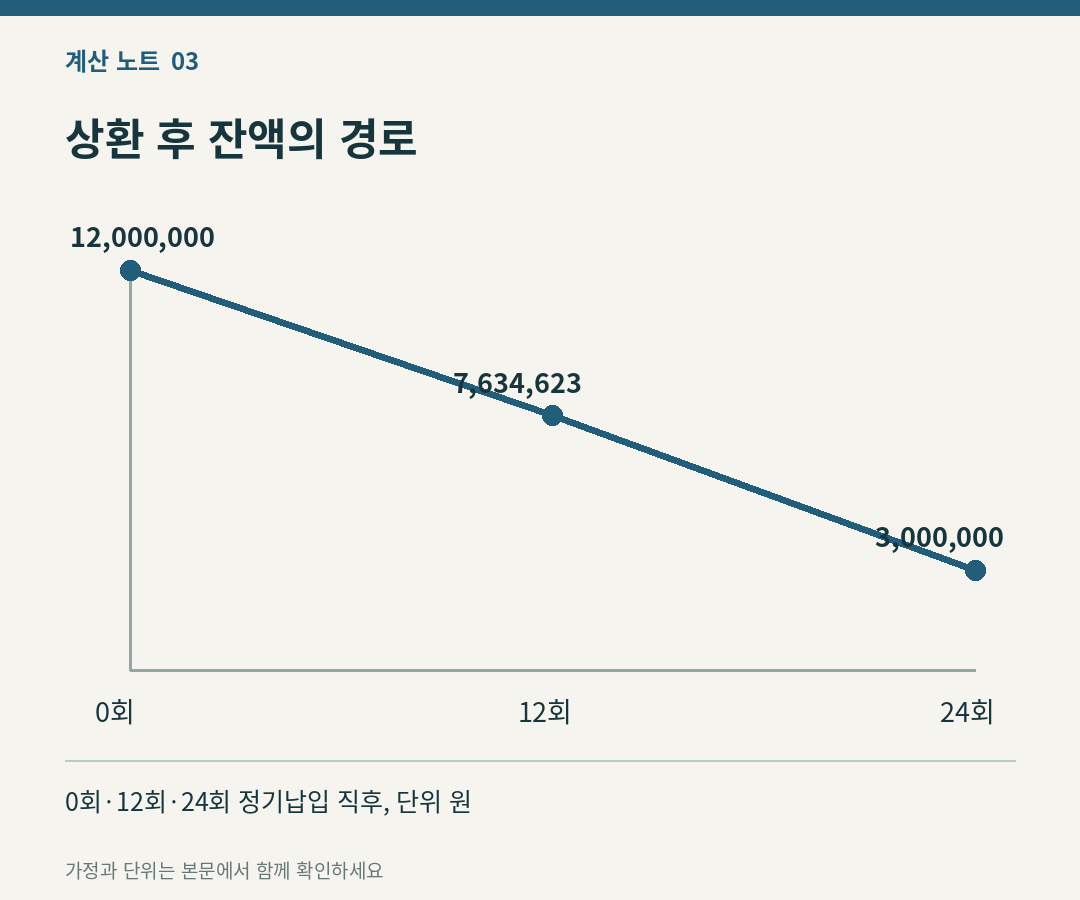
24회차 이자는 약 16,984.505원, 정기납입에 포함된 원금은 약 396,900.987원입니다. 이를 빼면 F인 300만 원이 남고, 그 300만 원을 추가 상환해야 잔액이 0원이 됩니다. 총이자는 A×24+F−P=약 933,251.815원으로 확인합니다. 남은 납입액과 원금잔액을 구분하는 방법도 이때 도움이 됩니다.
잔존원금과 금리가 경계값일 때
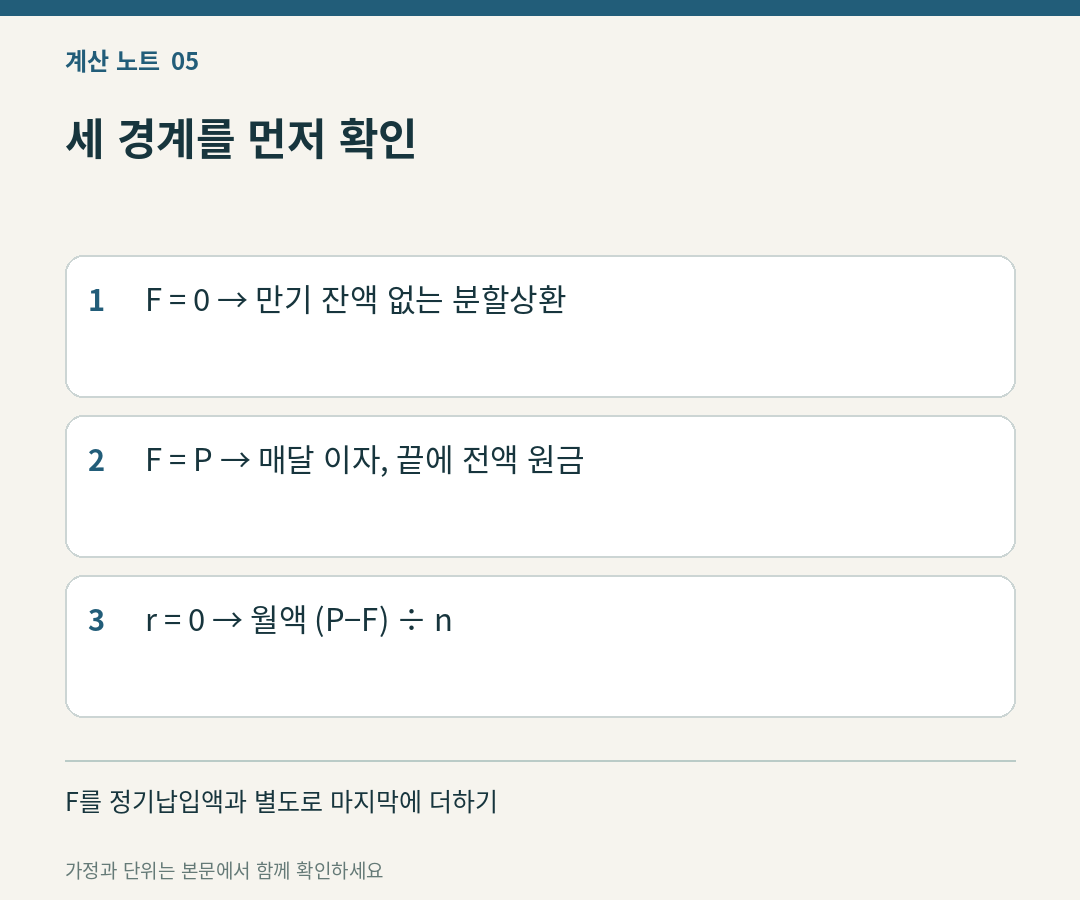
- F=0이면 마지막에 따로 갚을 원금이 없는 균등상환입니다.
- F=P이면 정기납입은 매달 이자 60,000원이고, 마지막에 원금 1,200만 원을 전부 갚습니다.
- r=0이면 위 식은 분모가 0이므로 쓰지 않고 A=(P−F)/n을 적용합니다. 이 예에서는 375,000원입니다.
- n은 1 이상의 정수로 두고, 이 글의 모형에서는 0≤F≤P와 0 이상의 금리만 비교합니다. 원금보다 큰 잔존금은 다른 상환구조 검토가 필요합니다.
실제 약정에서는 첫 납입일, 일수 기준 이자, 원 단위 절사, 마지막 회차 조정, 추가 상환 수수료가 달라질 수 있습니다. 특히 만기 300만 원을 다시 빌릴 수 있다고 미리 가정하지 마세요. 월액이 계약서와 맞지 않으면 월액에서 금리를 역산하는 절차보다 먼저 납입 시점과 비용 포함 여부부터 대조하는 편이 정확합니다.
계산 조건 확인일: 2026년 11월 5일. 고정 월이율·기말납입·잔존원금 모형입니다. 실제 상환액은 약정의 일수·반올림·수수료 조건과 대조하세요.