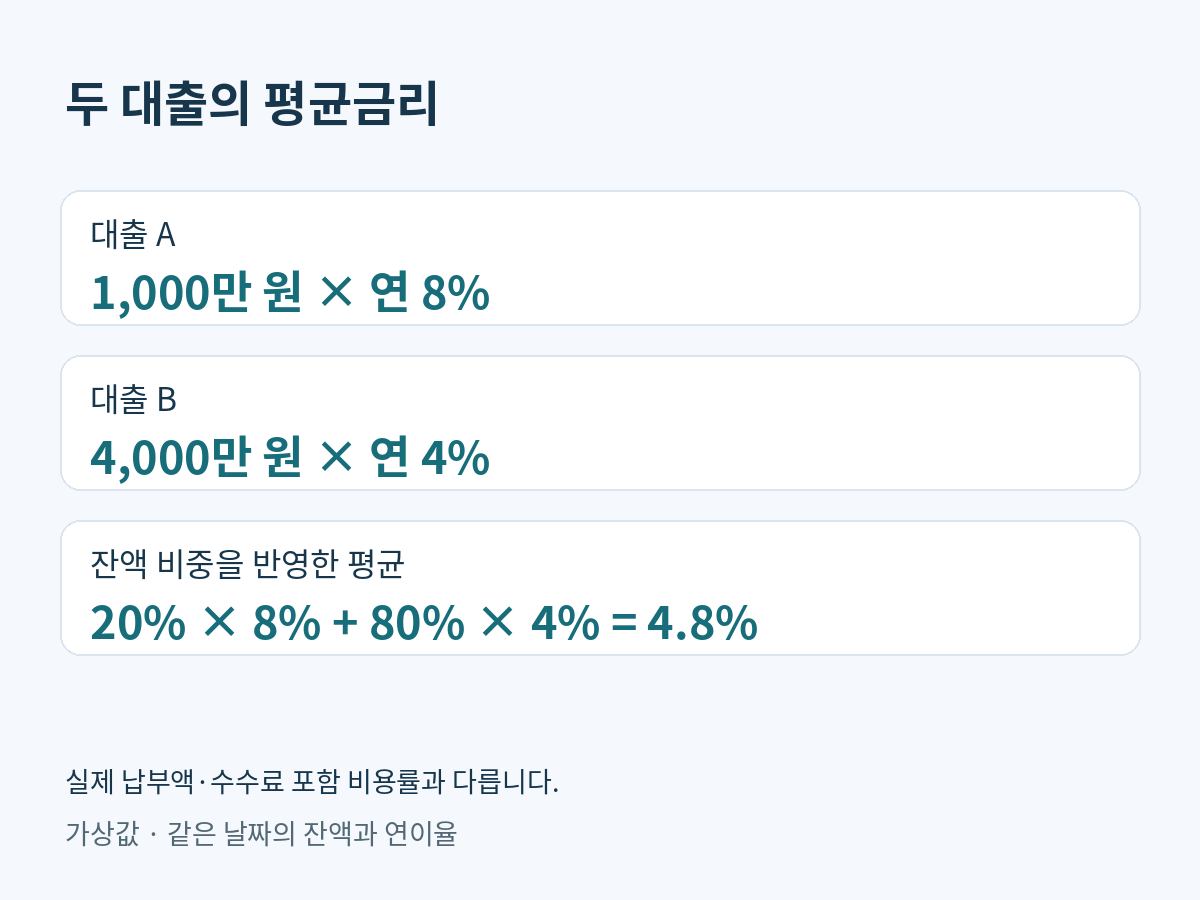
1,000만 원을 연 8%로, 4,000만 원을 연 4%로 빌렸다고 해보겠습니다. 금리 두 개의 중간값은 6%지만, 이 두 잔액의 이자 부담을 하나의 비율로 요약하면 4.8%입니다. 빌린 금액이 서로 다르기 때문입니다.
이 글에서는 같은 시점의 대출 잔액을 가중치로 쓴 평균 연이율을 계산합니다. 실제 월 납부액이나 모든 수수료를 포함한 실질 비용률을 뜻하지 않습니다. 아래 금액과 금리는 모두 계산을 위한 가상값입니다.
같은 날짜의 잔액과 연이율을 한 줄씩 적습니다
대출별로 잔액을 조회한 기준일과 그날 적용되는 연이율을 맞춥니다. 처음 빌린 금액과 현재 잔액을 섞거나 한쪽은 월이율, 다른 쪽은 연이율로 적으면 같은 기준의 평균이 되지 않습니다.
한도대출은 약정한 한도와 실제 사용 잔액을 구별해야 합니다. 이 표는 한 시점의 요약이므로, 하루 중 잔액 변화나 금융회사별 이자 산정 규칙까지 재현하지 않습니다. 확인하지 못한 잔액이나 금리를 0으로 채우지 마세요.
| 구분 | 현재 잔액 | 연이율 | 단순 연환산 이자 |
|---|---|---|---|
| 대출 A | 1,000만 원 | 8% | 80만 원 |
| 대출 B | 4,000만 원 | 4% | 160만 원 |
| 합계 | 5,000만 원 | 별도 계산 | 240만 원 |
이자 합계를 잔액 합계로 나누면 4.8%입니다
계산식은 ‘각 잔액 × 해당 연이율의 합 ÷ 전체 잔액’입니다. 연이율은 8%를 0.08, 4%를 0.04로 바꾸어 계산합니다. 이번 예시에서는 (10,000,000 × 0.08 + 40,000,000 × 0.04) ÷ 50,000,000 = 0.048, 즉 연 4.8%입니다.
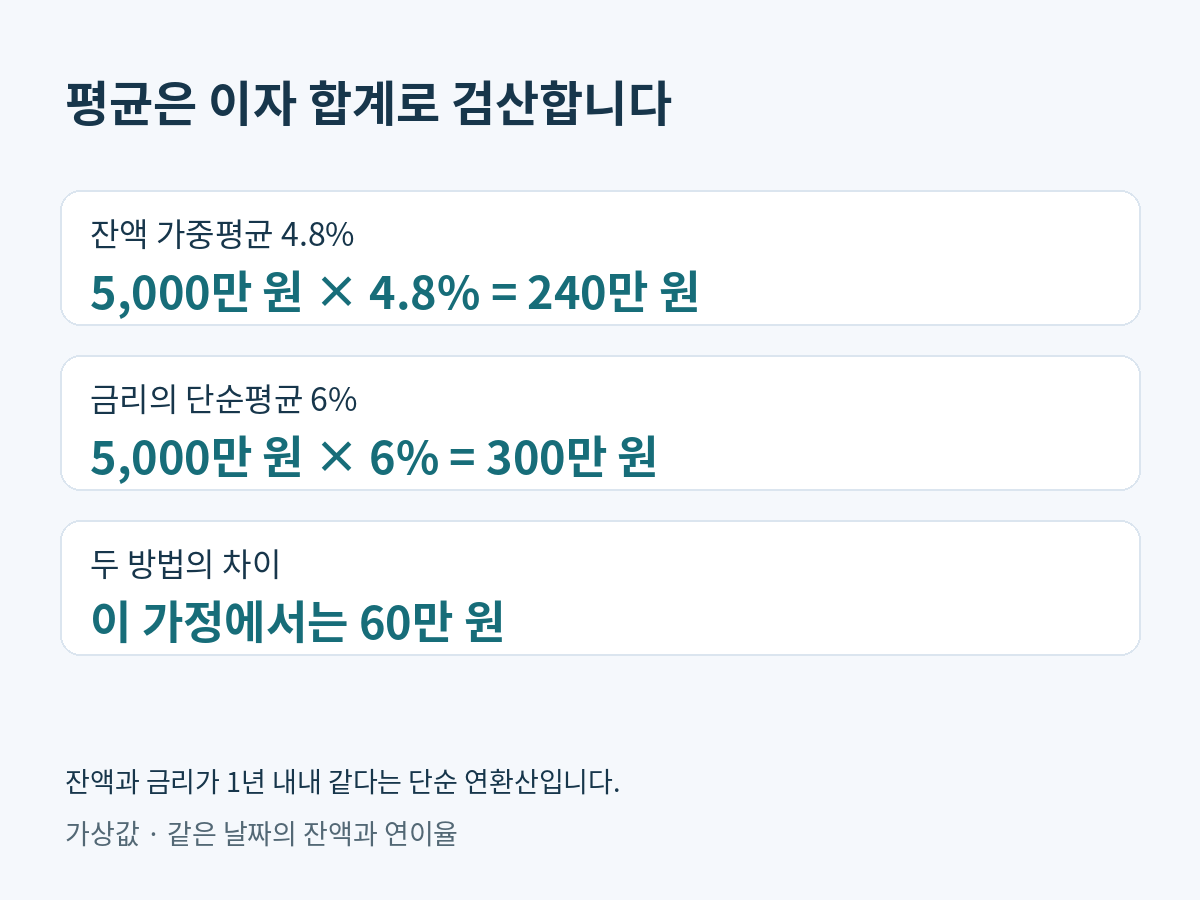
잔액 비중으로도 검산할 수 있습니다. A의 비중은 20%, B는 80%이므로 8% × 0.2 + 4% × 0.8 = 4.8%입니다. 다시 전체 잔액 5,000만 원에 4.8%를 곱하면 두 대출의 단순 연환산 이자 합계인 240만 원과 같습니다.
금리만 더해 둘로 나눈 6%를 전체 잔액에 적용하면 300만 원이 됩니다. 이번 가정의 합계보다 60만 원 많습니다. 단순 평균이 맞아지는 것은 두 대출의 잔액이 같은 경우입니다. 대출 건수가 많아져도 잔액별 계산을 합산하는 원리는 같습니다.
평균금리를 12로 나눠 다음 달 청구액으로 쓰지 않습니다
240만 원을 12로 나눈 20만 원은 이 가정의 월평균 참고값입니다. 실제 매월 이자는 일수, 원금 상환, 금리 변경, 납입일과 상품의 계산 규칙에 따라 달라질 수 있습니다. 원금이 함께 나가는 대출이라면 이자와 원금을 합한 납부액은 더욱 다릅니다.
케이뱅크의 이자 계산방법 안내도 해당 상품의 만기일시상환과 한도대출 계산을 구별합니다. 여기서는 상품 조건을 추천하는 것이 아니라 실제 계산방법을 약정별로 확인해야 한다는 점만 참고했습니다. 이 글의 두 대출은 그 상품의 실제 금리나 이용 사례가 아닙니다.
잔액이 바뀌면 평균도 다시 계산합니다
가상으로 B의 잔액만 2,000만 원이 되었다면 A 1,000만 원과 합한 잔액은 3,000만 원입니다. 두 금리가 같다는 전제에서 단순 연환산 이자는 80만 원 + 80만 원 = 160만 원이고, 잔액 가중평균은 약 5.33%가 됩니다. 평균금리는 4.8%에서 올랐지만 이자 합계는 240만 원에서 160만 원으로 줄었습니다.
이처럼 평균금리 숫자만으로 이자 총액이 늘었는지, 어떤 대출을 먼저 갚아야 하는지 판단하지 않습니다. 새 대출의 실행·상환을 권하는 예시도 아닙니다. 수수료, 만기, 상환 조건과 필요한 현금은 별도로 확인해야 합니다.
금리 변경 전후는 기준일별로 나눠 봅니다
앞의 B 잔액만 줄인 사례는 A 연 8%·B 연 4%를 각각 유지한 계산입니다. 두 금리를 서로 같게 놓았다는 뜻은 아닙니다. 별도로 두 금리 자체가 같다면 잔액이 달라도 가중평균과 단순 평균은 그 공통 금리로 같습니다.
이번에는 원래 잔액인 A 1,000만 원·B 4,000만 원을 유지하고, 금리 변경일부터 A의 연이율만 8%에서 10%로 바뀐다고 가정합니다. B는 연 4% 그대로이며 수수료는 제외합니다.
| 기준 시점 | 잔액 가중평균 |
|---|---|
| 금리 변경 전 | (1,000×8%+4,000×4%)÷5,000=4.8% |
| 금리 변경 후 | (1,000×10%+4,000×4%)÷5,000=5.2% |
5.2%는 변경 후 시점의 요약입니다. 변경 전 이자까지 이 비율로 소급하거나 두 시점의 평균금리를 곧바로 한 달 청구금리로 쓰지 않습니다. 각 금리의 적용 시작일·종료일과 해당 구간의 잔액을 따로 기록하고, 실제 이자는 금융회사의 약정상 일수 계산과 상환 내역으로 대조합니다. 아직 적용되지 않은 예정 금리를 현재 금리와 섞지 마세요.
마지막에는 세 가지 값으로 검산하세요
전체 잔액, 대출별 단순 연환산 이자 합계, 가중평균 연이율을 함께 남깁니다. 양수 잔액만 있다면 평균은 적용한 최저금리와 최고금리 사이에 있어야 합니다. 전체 잔액이 0이면 나누지 않고 ‘잔액 없음’으로 표시하고, 일부 금리가 미확인이면 확정 평균을 내지 않습니다.
중간 계산은 가능한 한 그대로 두고 최종 표시만 반올림하세요. 약 5.33%처럼 반올림한 값을 다시 곱하면 원래 합계와 조금 달라질 수 있습니다. 단위 입력을 정리하려면 대출이자계산기 입력 단위 점검 →을 함께 볼 수 있습니다. 다음 청구액은 금융회사의 실제 상환예정표로 확인합니다.