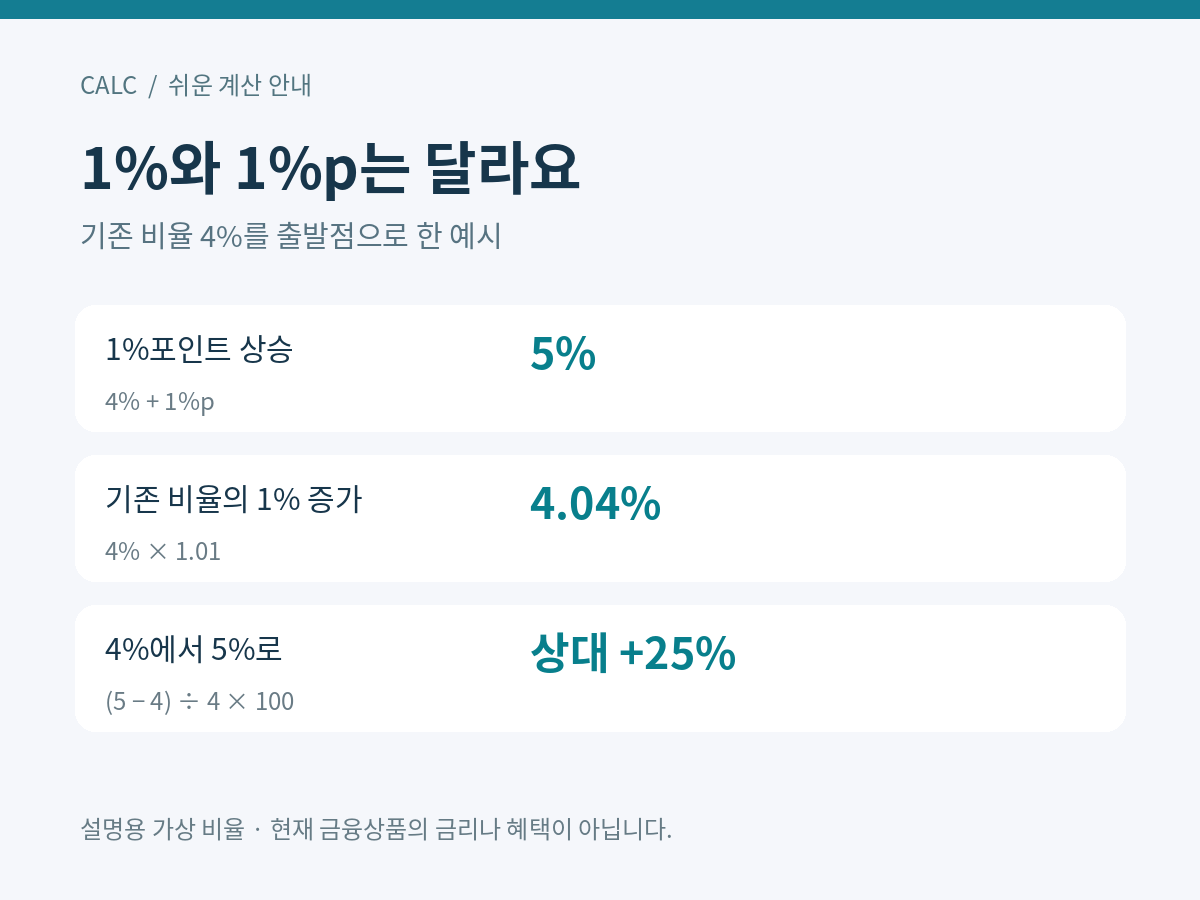
비율이 4%에서 5%로 바뀌었다면 1%포인트 높아진 것입니다. 원래 비율 4%와 비교한 상대 증가율은 25%입니다. 1%와 1%포인트는 서로 다른 변화이므로 계산기에 넣기 전 문장에 적힌 단위를 확인해야 합니다.
금리나 수수료율을 읽을 때도 같은 구분이 필요합니다. 아래 숫자는 비율 계산을 설명하는 가상 예시이며, 현재 판매 상품의 금리·약정 요율이나 개인별 부담액을 제시하지 않습니다.
퍼센트포인트는 비율끼리 뺍니다
국립국어원의 퍼센트·퍼센트포인트 설명은 기존 수량 대비 변화의 백분율과, 이미 표시된 퍼센트 수치 사이의 차이를 구분합니다.
4%에서 5%로 변하면 5 − 4 = 1%포인트입니다. 원래 비율과 비교한 증가율은 (5 − 4) ÷ 4 × 100 = 25%입니다. 두 숫자는 같은 변화를 서로 다른 기준으로 설명하지만 서로 바꿔 쓸 수 없습니다.
| 표현 | 계산 | 바뀐 비율 |
|---|---|---|
| 1%포인트 상승 | 4% + 1%p | 5% |
| 기존 비율보다 1% 증가 | 4% × 1.01 | 4.04% |
| 기존 비율보다 25% 증가 | 4% × 1.25 | 5% |
‘1% 올랐다’는 말만 들었다면 기준을 다시 물어보세요. 비율 자체가 1%포인트 변했는지, 기존 수치에 1.01을 곱하는 상대 변화인지에 따라 결과가 크게 달라집니다. 문구가 불명확한 상태에서 더 유리한 뜻으로 해석해 예산을 잡지 않습니다.
금액에 적용하면 차이가 더 분명해집니다
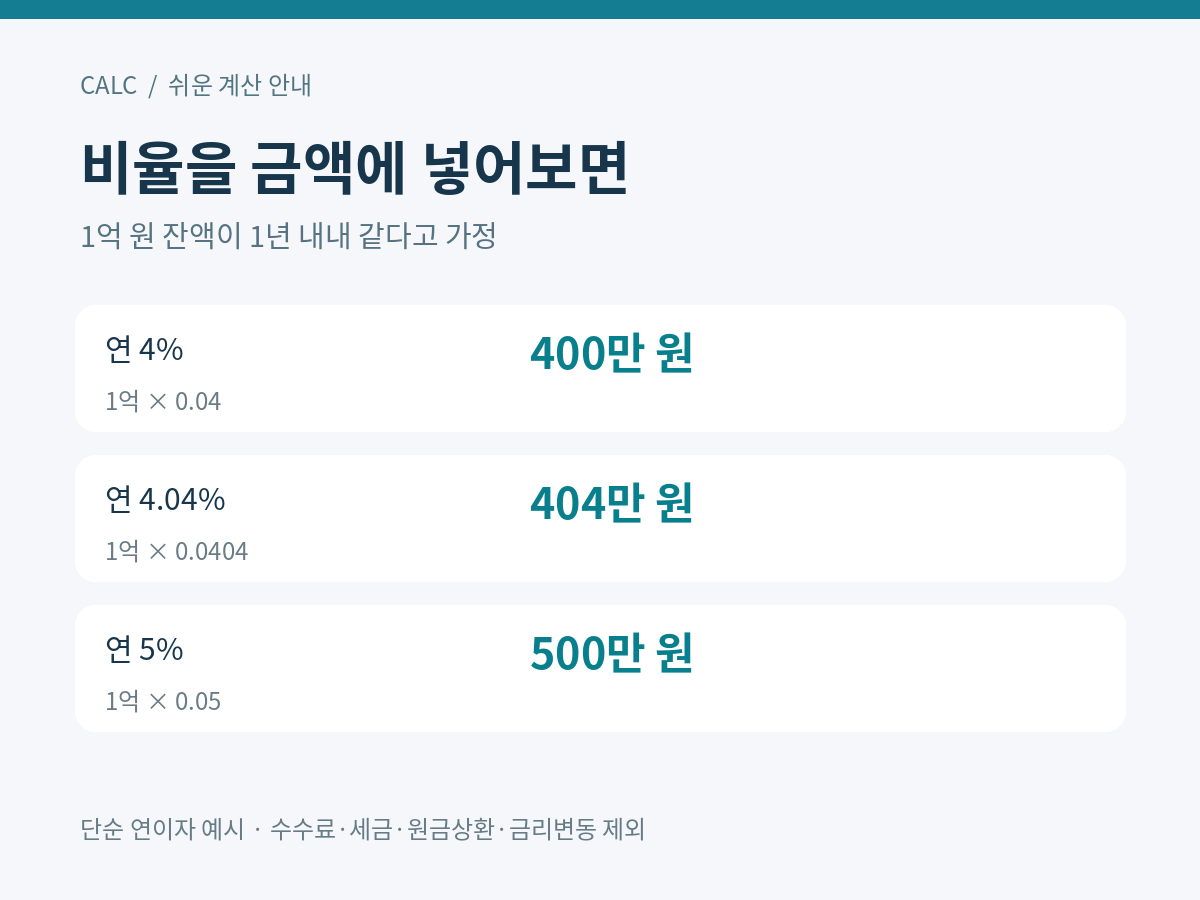
원금 1억 원이 1년 내내 변하지 않고 단순 연이자를 계산한다고 가정하겠습니다. 연 4%면 400만 원, 연 5%면 500만 원으로 차이는 100만 원입니다. 연 4.04%라면 404만 원이므로 4%와의 차이는 4만 원입니다.
이 예시는 수수료·세금·원금 상환·금리 변경이 없는 단순 산술입니다. 실제 분할상환 대출은 남은 원금과 기간별 이자 계산방식 등이 달라지므로 이 금액을 그대로 납부예정액으로 사용하지 않습니다.
5%에서 4%로 내려갈 때도 기준은 다시 봅니다
5%에서 4%로 낮아지면 −1%포인트입니다. 상대 감소율은 (4 − 5) ÷ 5 × 100 = −20%입니다. 올라갈 때의 25%를 그대로 마이너스로 바꾸지 않는 이유는 출발점이 4가 아니라 5이기 때문입니다.
같은 1%포인트라도 이전 비율이 무엇인지에 따라 상대 변화율은 다릅니다. 자료를 기록할 때는 ‘이전 5%, 이후 4%, 차이 −1%p’처럼 두 원래 값과 차이를 함께 남기는 편이 명확합니다.
계산기 입력란에는 어떤 형태를 넣을까요?
입력란에 연이율(%)이라고 적혀 있으면 일반적으로 4%에 해당하는 값은 4입니다. 산식 안에서 소수로 계산할 때는 0.04를 사용합니다. 다만 모든 도구가 같은 인터페이스를 쓰는 것은 아니므로 단위 표시와 예시 입력값을 먼저 확인하세요.
비율 차이만 넣는 칸인지 새로 적용되는 비율을 넣는 칸인지도 다릅니다. 연 4%에서 5%로 바뀌는 상황에서 새 금리 입력칸에 차이인 1을 넣으면 1%를 적용한 다른 계산이 됩니다. 대출이자 계산기의 원·연이율·기간 입력 단위를 함께 확인할 수 있습니다.
0%와 빈칸을 같은 값으로 두지 않습니다
이전 비율이 0%인 경우 새 비율과의 %포인트 차이는 계산할 수 있지만, 이전 값을 분모로 하는 상대 증가율은 계산할 수 없습니다. 0으로 나누어 ‘무한히 증가’라는 실용적인 결과값을 만들지 마세요. 이전 수치와 이후 수치를 그대로 표시하는 편이 정확합니다.
빈칸은 비율이 0이라는 뜻이 아닙니다. 실제 값과 단위가 확인될 때까지 계산을 멈추세요. 비율의 방향과 시작값, % 또는 %p 단위를 함께 확인하면 짧은 기사나 상품 안내의 숫자를 읽을 때도 불필요한 오해를 줄일 수 있습니다.