8개월 뒤 예비비를 200만 원으로 되돌리는 계획이 맞아도, 그전에 수리비가 나가면 중간 잔액이 부족할 수 있습니다. 마지막 목표액과 수리비 지급 직후의 최저잔액을 따로 계산해야 합니다. 여기서는 추가 수리비 60만 원을 언제 내느냐에 따라 같은 월 적립액으로도 계획이 달라지는 경우를 살펴봅니다.
추가 지출 없는 기준안은 월 15만 원입니다
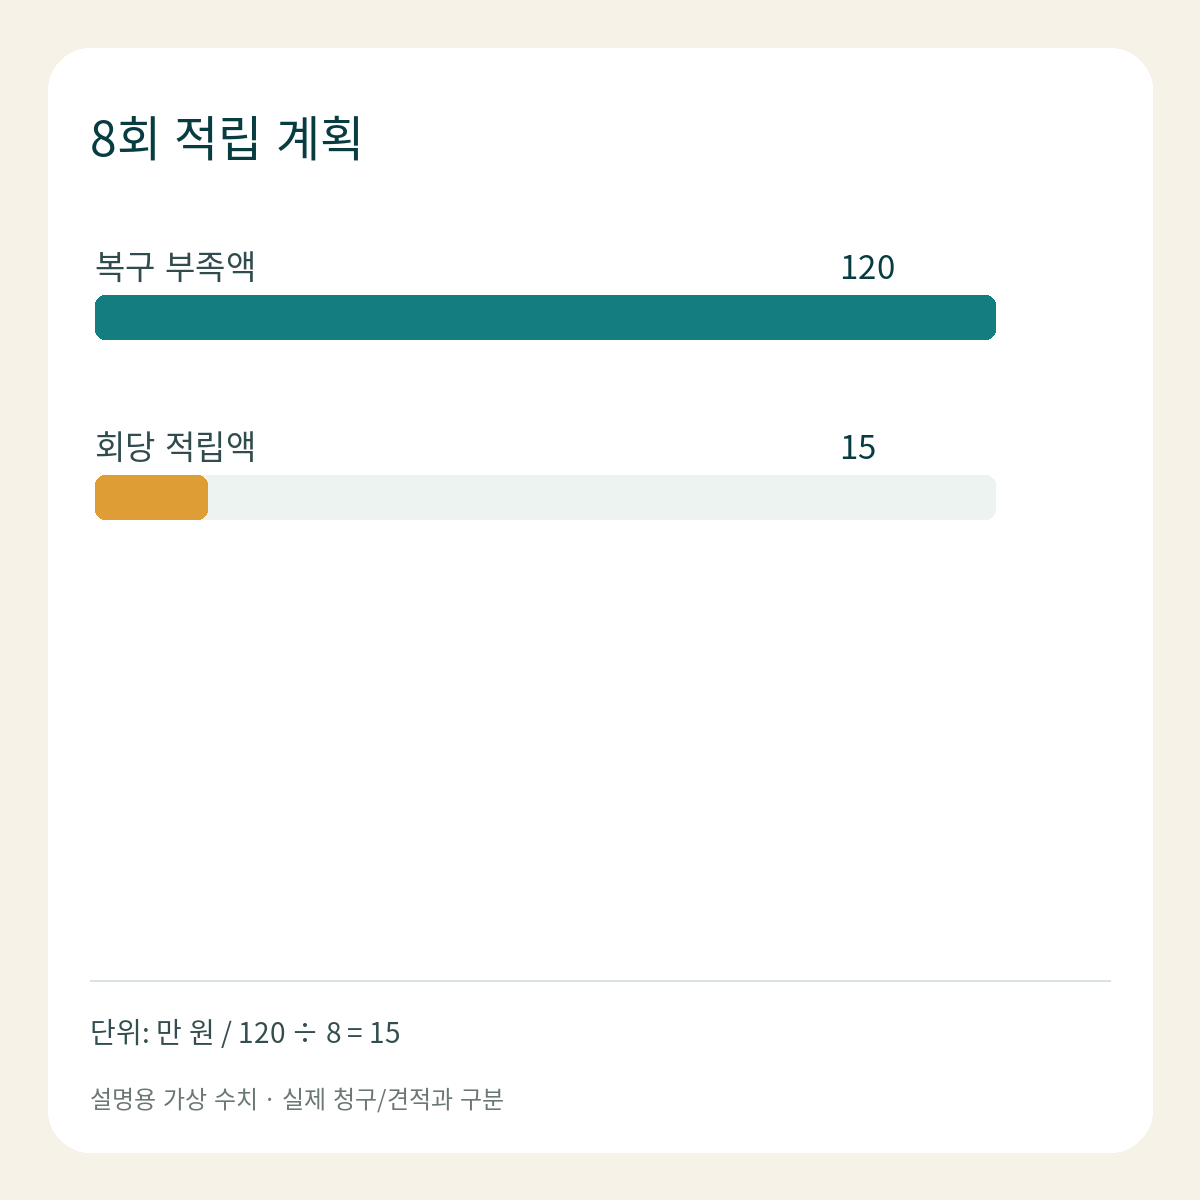
목표 예비비 200만 원에서 수리비 120만 원을 이미 지급해 현재 80만 원이 남았다고 하겠습니다. 앞으로 매월 말 8번 적립하고, 이자와 추가 인출이 없다면 (200−80)÷8=15만 원씩 넣으면 됩니다. 이 글의 금액 단위는 별도 표시가 없으면 만 원입니다.
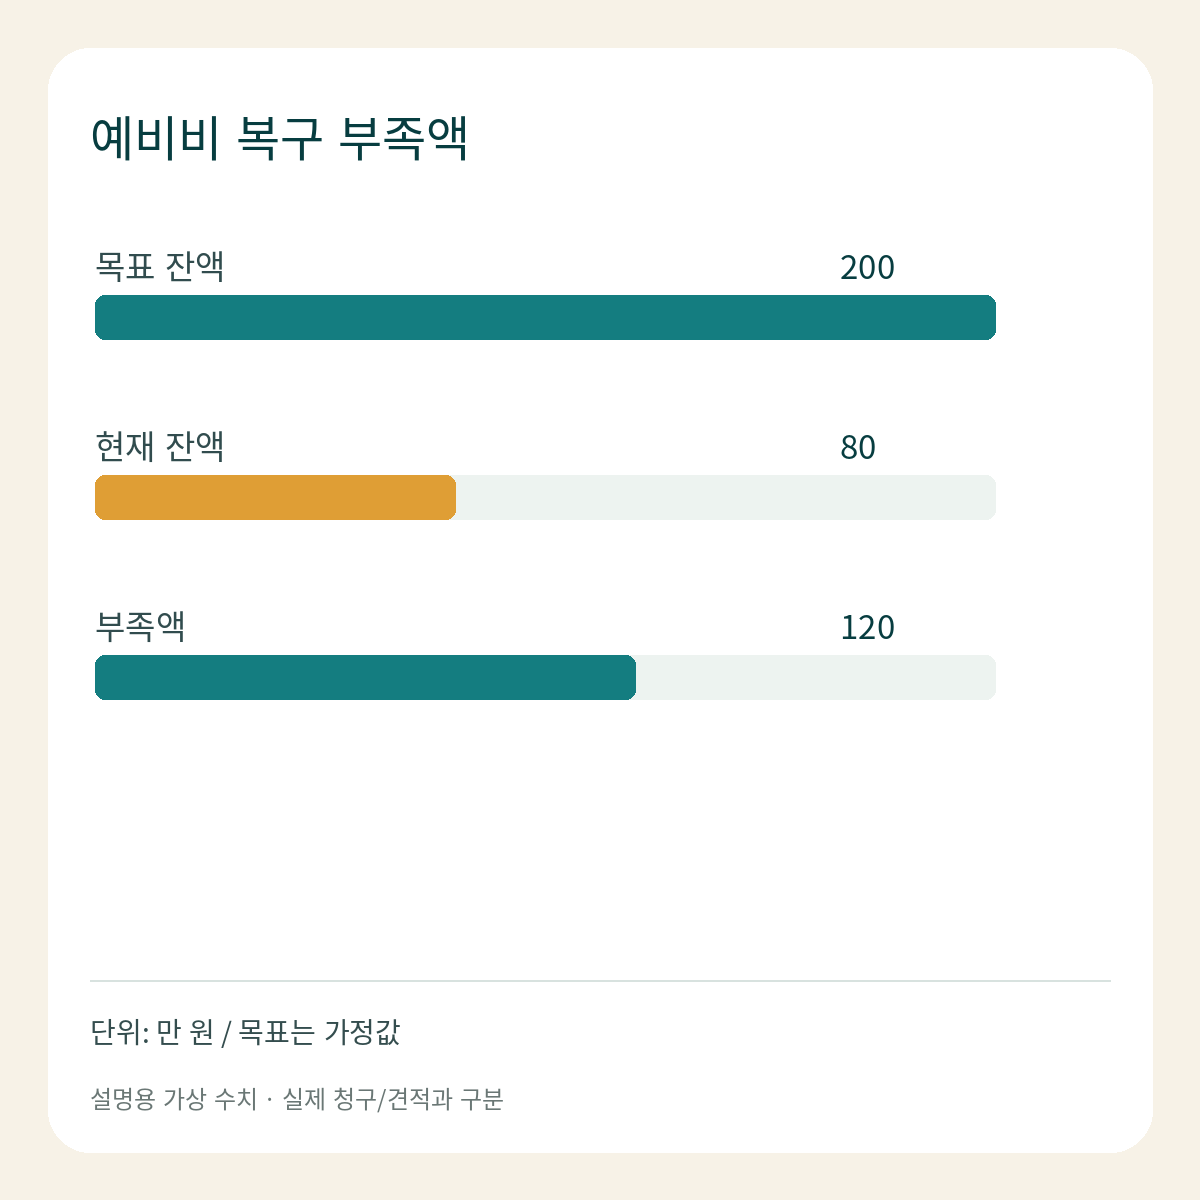
목표 200만 원은 법정 적립 기준이나 적정 수선비를 뜻하지 않습니다. 실제로 확인한 예비비 잔액과 사용 목적을 넣기 위한 가상 예시입니다. 보증금 반환 재원이나 다른 용도로 묶인 돈은 시작잔액에 넣지 않습니다.
두 번째 수리비 60만 원을 넣으면 월액이 바뀝니다
이번에는 4개월째 10일에 별도 수리비 60만 원을 내고, 8개월째 말에도 예비비 200만 원을 확보해야 한다고 가정합니다. 적립은 매월 말이며 이자는 없습니다. 앞서 이미 지급한 120만 원은 현재 잔액 80만 원에 반영됐으므로 다시 빼지 않습니다.
앞으로 필요한 적립 합계는 200−80+60=180만 원이고, 일정하게 8번 넣는 금액은 22만5,000원입니다. 기존 15만 원을 그대로 넣으면 종료잔액은 80+15×8−60=140만 원으로, 목표보다 60만 원 부족합니다.
예비비 내부에서 지켜둘 최소 잔액도 별도로 50만 원으로 정해 보겠습니다. 이는 설명용 계획선이지 모든 물건에 충분한 비상금이라는 뜻이 아닙니다. 최소 잔액 50만 원은 목표 200만 원 안에 포함된 것이므로 종료 목표에 또 더하지 않습니다.
| 시점 | 월 22.5만 원 적립안 잔액 | 확인할 조건 |
|---|---|---|
| 출발 | 80만 원 | 기존 수리비 120만 원 지급 후 |
| 3개월 말 | 147.5만 원 | 22.5만 원씩 3회 적립 |
| 4개월 10일 수리 직후 | 87.5만 원 | 60만 원 지급, 4회차 적립 전 |
| 4개월 말 | 110만 원 | 4회차 22.5만 원 적립 |
| 8개월 말 | 200만 원 | 총 8회 적립 완료 |
이 안에서는 수리 직후 87.5만 원으로 계획선 50만 원을 지킵니다. 전체 기간의 가장 낮은 잔액은 수리 직후가 아니라 출발 시점의 80만 원입니다. 표에 없는 달에도 적립만 있고 추가 출금이 없다는 조건에서의 결과입니다.
같은 수리비가 첫 적립 전에 나가면 해결이 다릅니다
수리비 60만 원의 지급일만 1개월째 10일로 앞당겨 보겠습니다. 첫 적립은 그달 말이므로 지급 직후 잔액은 80−60=20만 원입니다. 8개월 말에 200만 원을 만들 수 있는 월 22.5만 원 계획이라도, 중간에 지키려던 50만 원보다 30만 원 낮아집니다.
월말 적립액을 나중에 높이는 것으로 이미 지나간 10일의 부족을 없앨 수는 없습니다. 수리 전에 별도로 쓸 수 있는 자금 30만 원을 확보하거나 실제 가능한 지급·적립 일정을 다시 확인해야 합니다. 지급일을 임의로 늦출 수 있다고 가정하지 않습니다.
별도 자금 30만 원을 수리 전에 넣고, 끝까지 예비비 안에 남긴다는 가정이라면 이후 일정 적립액은 (200−80−30+60)÷8=18.75만 원입니다. 반대로 그 30만 원을 8개월 말에 다시 돌려줘야 한다면 그날의 출금도 추가해야 하므로 월 22.5만 원이 여전히 필요합니다. 같은 현금을 두 목적에 동시에 쓸 수 없습니다.
두 조건을 식으로 대조할 수도 있습니다. 월말 적립액을 c라고 하면 4개월째 수리 직후 계획선을 지키는 조건은 80+3c−60≥50, 즉 c≥10입니다. 종료 목표 조건은 80+8c−60≥200, 즉 c≥22.5입니다. 이 사례는 더 큰 22.5가 두 조건을 모두 충족합니다. 첫 적립 전 수리는 완료된 적립이 0회라서 c를 키워도 그날의 20만 원은 달라지지 않습니다.
월세에서 적립할 수 있는 돈도 함께 제한합니다
가상 월 임대료 80만 원, 운영비 15만 원, 대출 원리금 납입 30만 원이라면 적립 전 현금은 35만 원입니다. 추가 수리가 없는 기준안의 15만 원을 적립하면 20만 원이 남습니다. 아래 그림은 이 기준안을 보여 줍니다.
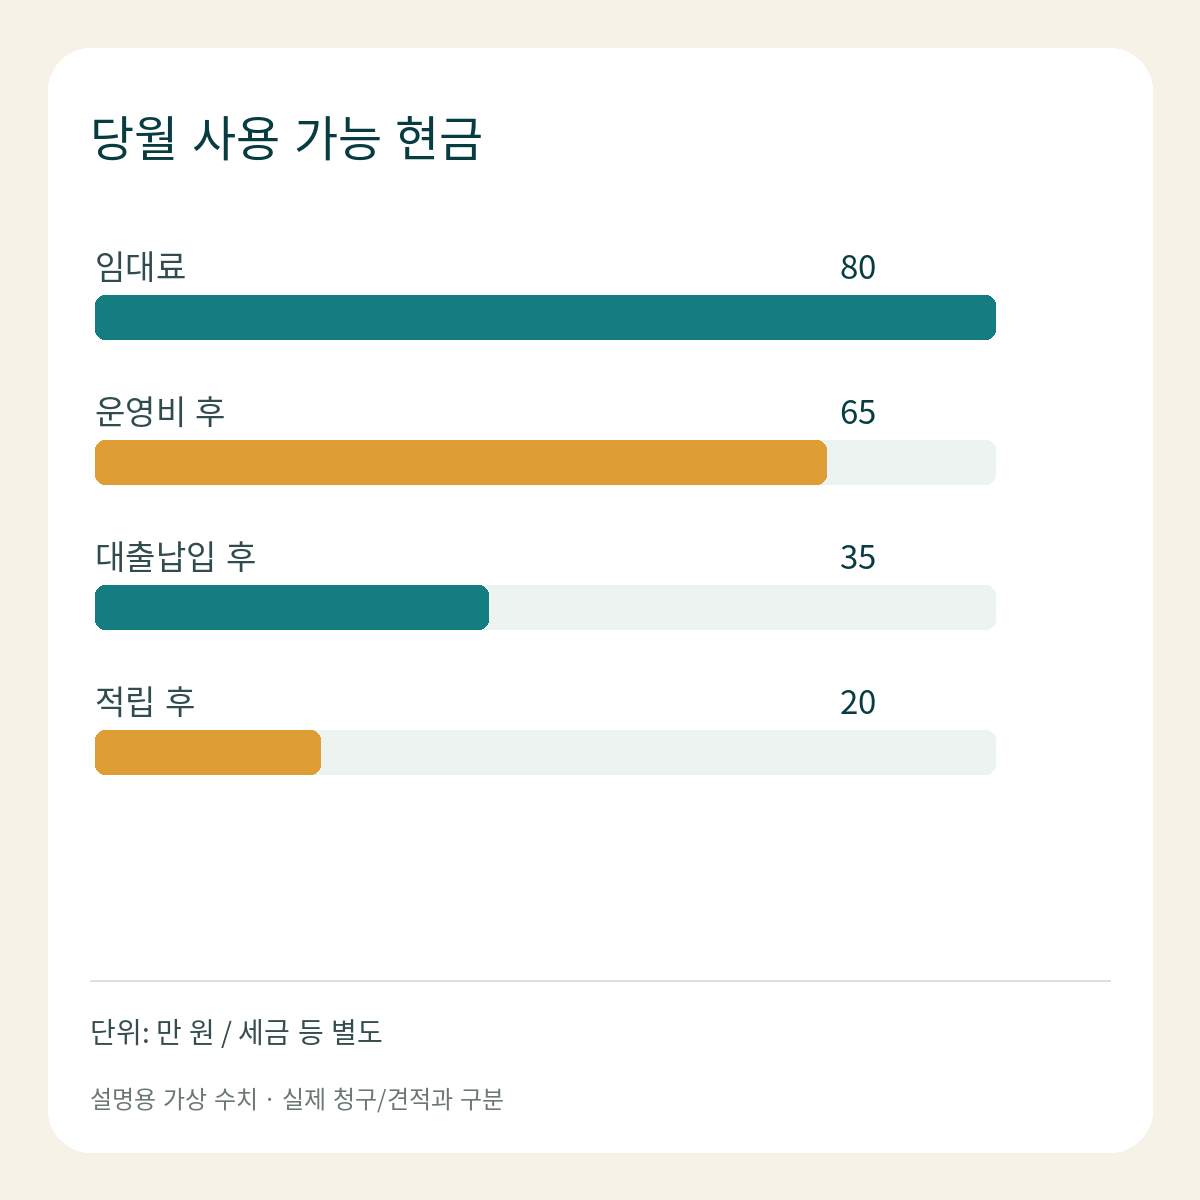
추가 수리안을 위한 22.5만 원을 적립하면 나머지는 12.5만 원입니다. 세금·보험료 등 별도 비용을 아직 빼지 않았다면 이 금액이 최종 세후 수익은 아닙니다. 실제 추가 지출 때문에 적립 가능한 돈이 월 20만 원뿐이면 8회 뒤 잔액은 80+20×8−60=180만 원으로 20만 원 부족합니다. 계산상 필요액과 실제 적립 가능액이 다르면 목표나 기한, 확정 자금원을 다시 정해야 합니다.
한 회를 건너뛰면 그날 잔액에서 다시 출발합니다
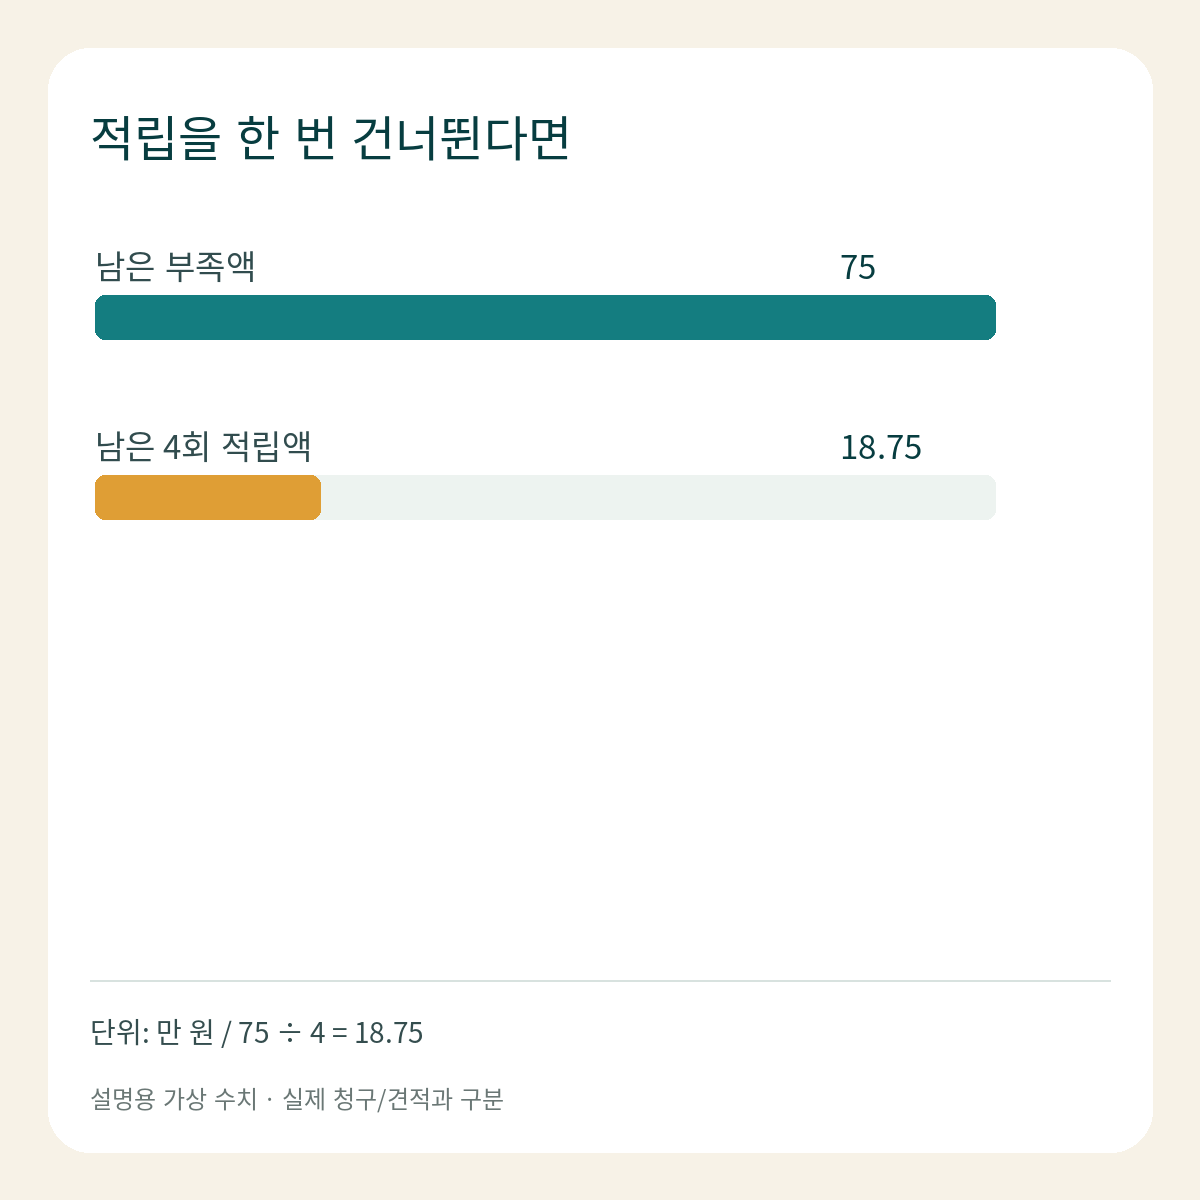
먼저 추가 수리 없는 기준안만 보겠습니다. 15만 원씩 3회를 넣고 다음 한 회를 건너뛰면 잔액은 125만 원입니다. 남은 4회 동안 75만 원을 채워야 하므로 회당 18.75만 원입니다. 아래 그림도 추가 수리 없는 이 경우에만 해당합니다.
추가 수리 60만 원을 4개월째 10일에 지급하는 안은 다시 계산해야 합니다. 22.5만 원씩 3회 적립한 뒤 수리비를 내면 87.5만 원이고, 4개월 말 적립을 건너뛰면 그대로 남습니다. 추가 출금이 없다면 남은 4회 적립은 (200−87.5)÷4=28.125만 원, 즉 281,250원씩입니다. 과거에 낸 수리비 60만 원을 현재 잔액에서 또 빼지 않습니다.
장부에는 적립과 수리비를 다른 행에 놓으세요
날짜 순으로 기초잔액, 실제 적립, 실제 수리비, 처리 후 잔액을 적고 ‘다음 잔액=이전 잔액+적립−지출’로 연결합니다. 같은 날 두 거래가 있어도 실제 입출금 순서를 모르면 월말 합계만으로 지급 가능 여부를 판정하지 않습니다. 미확인 입금일·수리비는 0으로 채우지 말고 미확인으로 남깁니다.
적립은 내 돈의 용도 구분이고 수리비 지급은 외부 지출입니다. 둘을 같은 비용으로 중복 차감하지 않는 기본 구분은 임대수입에서 수선 예비비를 분리하는 계산에서 확인할 수 있습니다. 이 글은 그다음 단계인 복구 기간 중 최저잔액과 종료 목표의 동시 충족을 다룹니다. 공실 때 버틸 기간은 공실 전용 현금과 월 지출의 계산과 구별해 읽으세요.
현재 잔액이 종료 목표보다 많더라도 앞으로 낼 수리비가 있으면 추가 적립이 필요할 수 있습니다. 남은 적립이 0회인데 부족액이 있으면 나눗셈을 멈춥니다. 음수·빈 잔액과 소수 적립 횟수는 이 예시에 넣지 않으며, 나누어떨어지지 않는 원 단위는 마지막 적립액을 조정해 합계를 맞춥니다. 예비비가 충분한지, 비용을 세금 신고에서 인정받는지는 이 산술로 판정하지 않습니다.
스프레드시트에서는 Microsoft의 뺄셈 입력 안내처럼 더하기·빼기와 셀 참조로 거래별 잔액을 연결할 수 있습니다. 해당 자료는 계산 입력법의 근거이지 예비비 규모의 권고가 아닙니다. 공식 안내·계산 검토일: 2026년 11월 8일. 모든 수치는 명시한 가정의 독립 산술 검산이며 실제 계약·임대수입·수리 견적을 확인한 결과가 아닙니다.