6만 원과 4만 원짜리 물품을 함께 사고 2만 원을 할인받아 8만 원을 냈습니다. 4만 원짜리만 반품하면 4만 원을 그대로 돌려받을까요? 남겨 두는 품목에 할인 얼마를 인정하는지에 따라 답이 달라집니다. 가장 먼저 확인할 식은 ‘기존 결제액−반품 후 남는 구매의 정산액=환불액’입니다.
영수증의 합계를 보존하는 식부터 씁니다
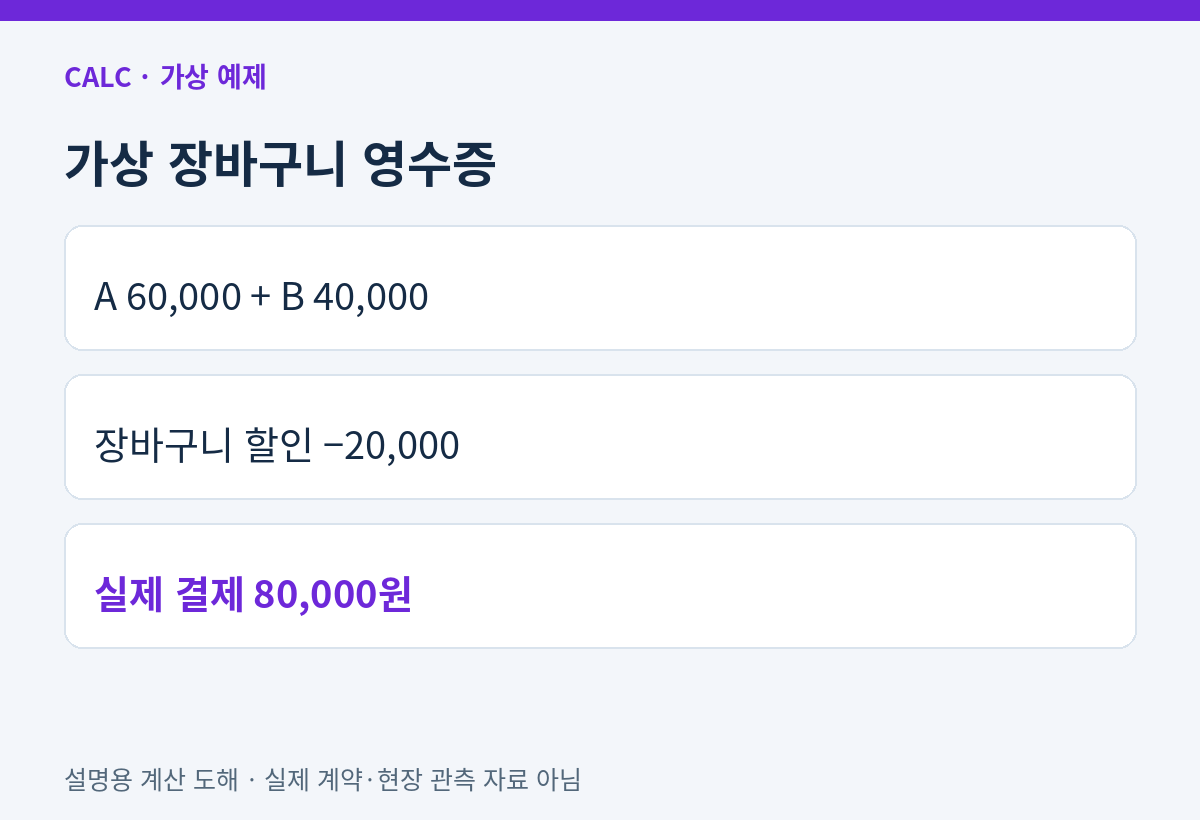
할인 전 A 60,000원, B 40,000원, 장바구니 할인 20,000원, 결제액 80,000원을 가정하겠습니다. B 전체를 반품하고 A는 보유합니다. 세금은 표시 가격에 포함된 최종 소비자 가격이라는 가정이며 배송비·반품비·포인트·카드 추가 할인은 우선 제외합니다. 실제 판매자의 환불 약관이나 세금 계산을 대신하는 예제가 아닙니다.
가격 비율대로 할인을 나누는 조건이라면
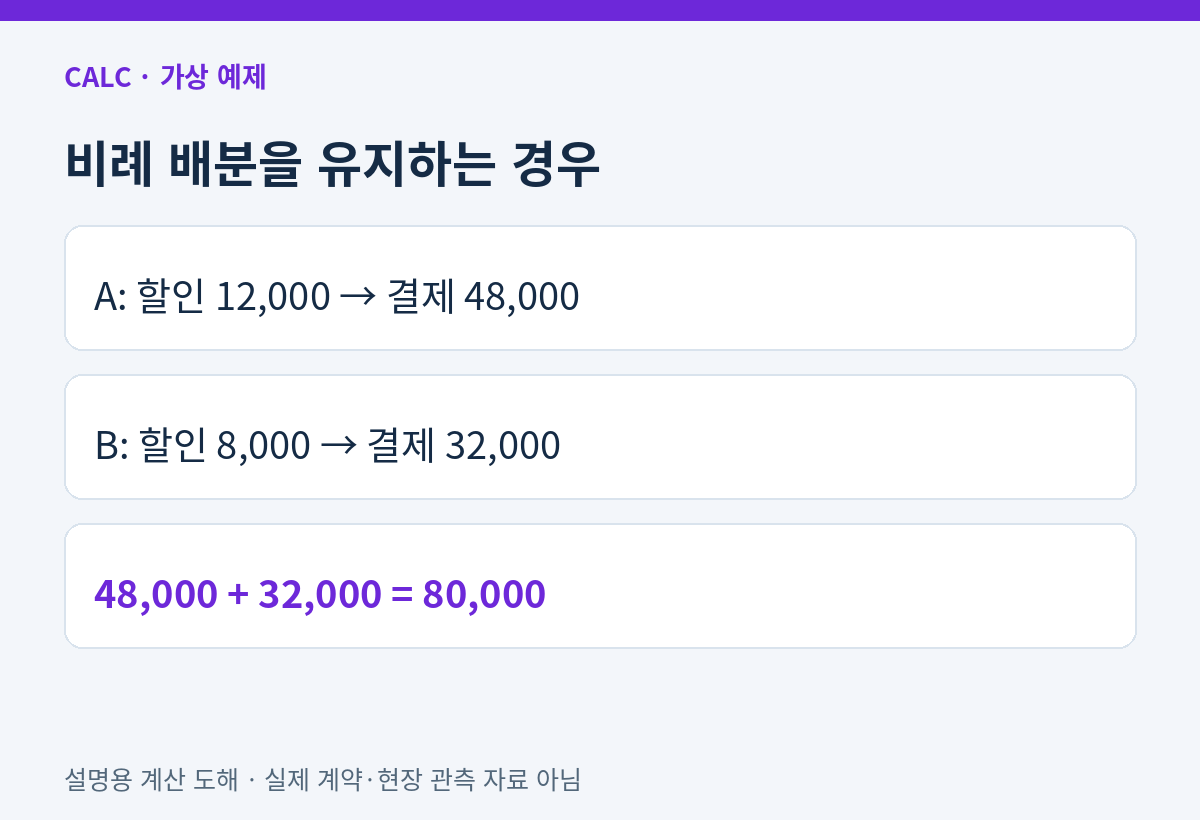
판매자가 원래 상품가격 비율로 할인액을 배분하고 부분 반품 후에도 그 배분을 유지한다고 명시한 경우를 가정합니다. A 비중은 60%, B 비중은 40%이므로 할인은 A 12,000원, B 8,000원입니다. 할인 뒤 품목금액은 A 48,000원, B 32,000원이고 합계가 실제 결제액 80,000원과 일치합니다.
B를 반품하면 이 모형의 환불액은 32,000원입니다. 원래 결제 80,000원에서 남긴 A의 48,000원을 빼도 같은 값입니다. 할인액 전체를 B에서 빼서 20,000원을 환불하는 계산은 A에 할인을 전혀 남기지 않는 다른 조건입니다.
최소 구매금액을 못 채워 할인이 사라진다면
이번에는 ‘반품 후 할인 대상 구매금액이 8만 원 미만이면 2만 원 할인 전부를 회수한다’는 별도의 가상 약정을 놓겠습니다. 남는 A는 할인 전 6만 원이므로 그 약정의 조건을 채우지 못합니다. A 정산액은 60,000원, 환불은 80,000−60,000=20,000원입니다.
| 반품 뒤 할인 규칙 | 남는 A 정산액 | 환불액 |
|---|---|---|
| 원래 비례 배분 유지 | 48,000원 | 32,000원 |
| 할인 전부 회수 | 60,000원 | 20,000원 |
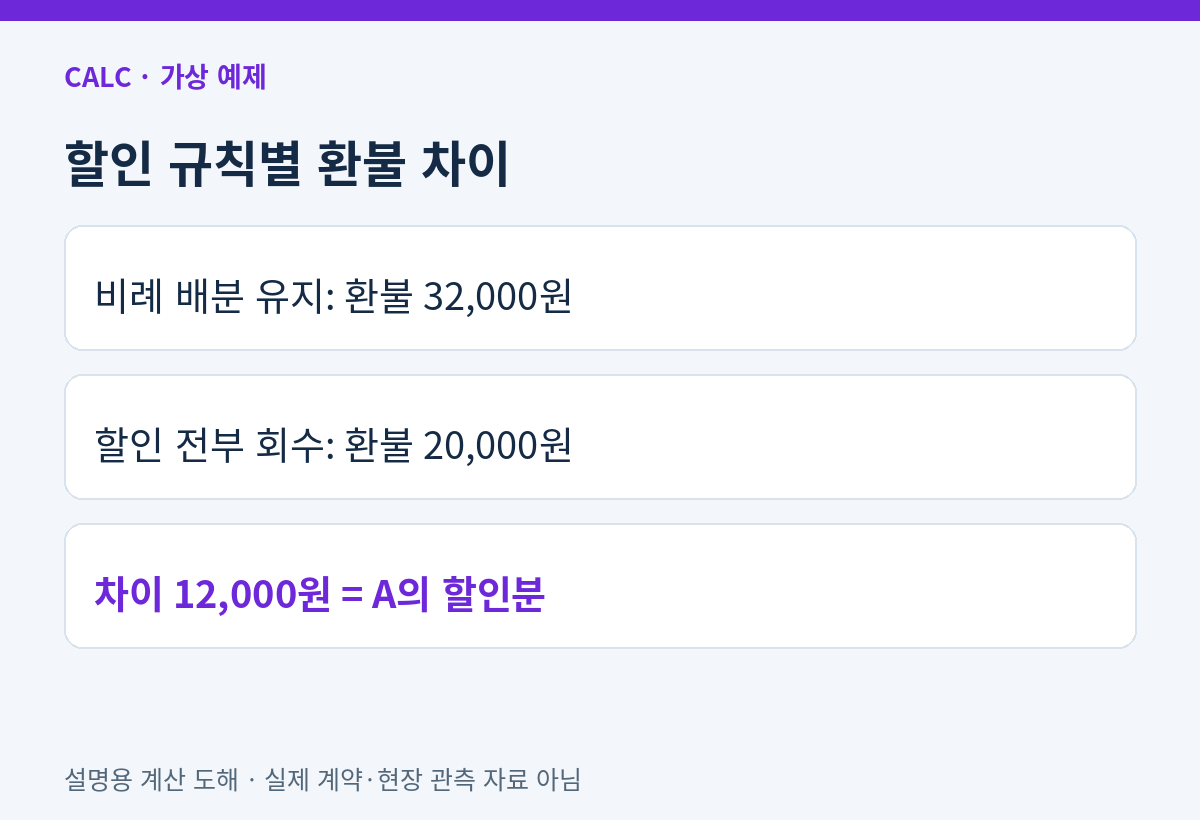
두 환불액의 차이 12,000원은 A에 남을 수도 있었던 할인액입니다. 어느 규칙이 실제로 적용되는지는 영수증만 보고 정할 수 없습니다. 이 두 예시는 가능한 산술 구조를 비교한 것이며 모든 판매자가 이런 정책을 쓴다거나 해당 약정이 법적으로 유효하다고 판정한 내용은 아닙니다.
반품비는 한 번만, 환불과 최종 지출은 따로
비례 배분 유지 사례에서 실제로 확인된 반품비가 3,000원이고 환불금에서 한 번 공제된다고 가정하면 계좌로 돌아오는 돈은 32,000−3,000=29,000원입니다. 최종 현금 지출은 80,000−29,000=51,000원으로, 보유 물품 48,000원과 반품비 3,000원의 합입니다.
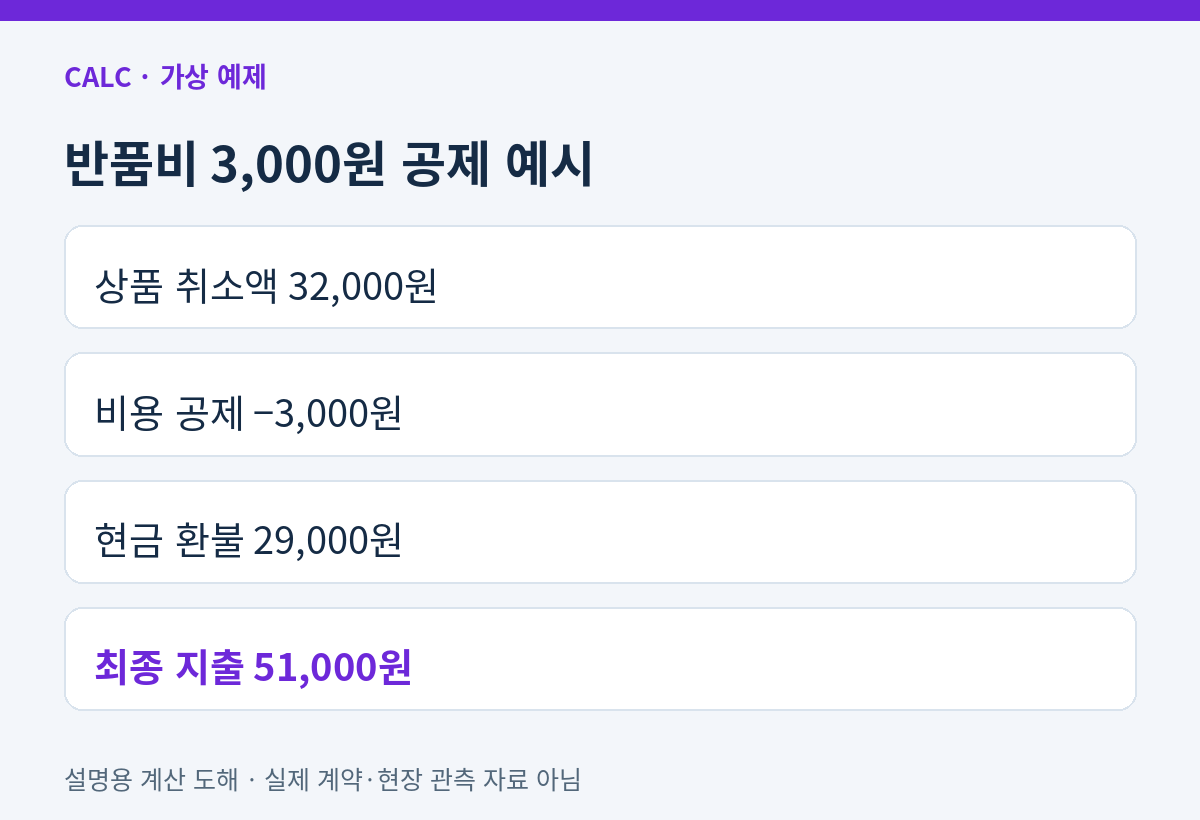
이미 별도 결제한 반품비를 환불액에서 또 빼면 중복입니다. 포인트나 카드 혜택 회수는 현금 환불과 다른 시점에 반영될 수 있으므로 각 결제수단의 실제 내역을 구분하세요. 반품 수량이 0이라면 상품 취소액은 0이고, 미확인 비용은 0원으로 채우지 않습니다. 음수 환불액이 계산되면 임의 청구를 확정하지 말고 입력과 약관부터 대조합니다.
접수 화면에서 확인할 숫자 네 개
기존 결제액, 남는 품목의 할인 후 금액, 회수되는 할인, 별도 비용을 각각 확인합니다. 쿠팡의 공식 취소·반품 안내도 취소접수 화면의 환불 예정금액 확인과 일부 취소 시 쿠폰 재발행 제한을 별도로 설명합니다. 이것은 확인 경로의 예이며, 위 60:40 배분이나 8만 원 최소금액이 쿠팡 정책이라는 뜻은 아닙니다.
계산표에는 실제 판매자의 반품 안내 날짜와 최종 정산 내역을 함께 남기세요. 처음 결제할 때 할인 순서가 헷갈렸다면 정액·정률 할인 적용 순서를 먼저 정리하고, 반품에서는 그 결과를 출발 결제액으로 사용하면 됩니다.
자료·계산 확인일: 2026년 11월 8일 KST. 본문 수치는 명시한 가정의 계산 예시이며 도표는 해당 가정을 설명하기 위해 직접 제작했습니다.