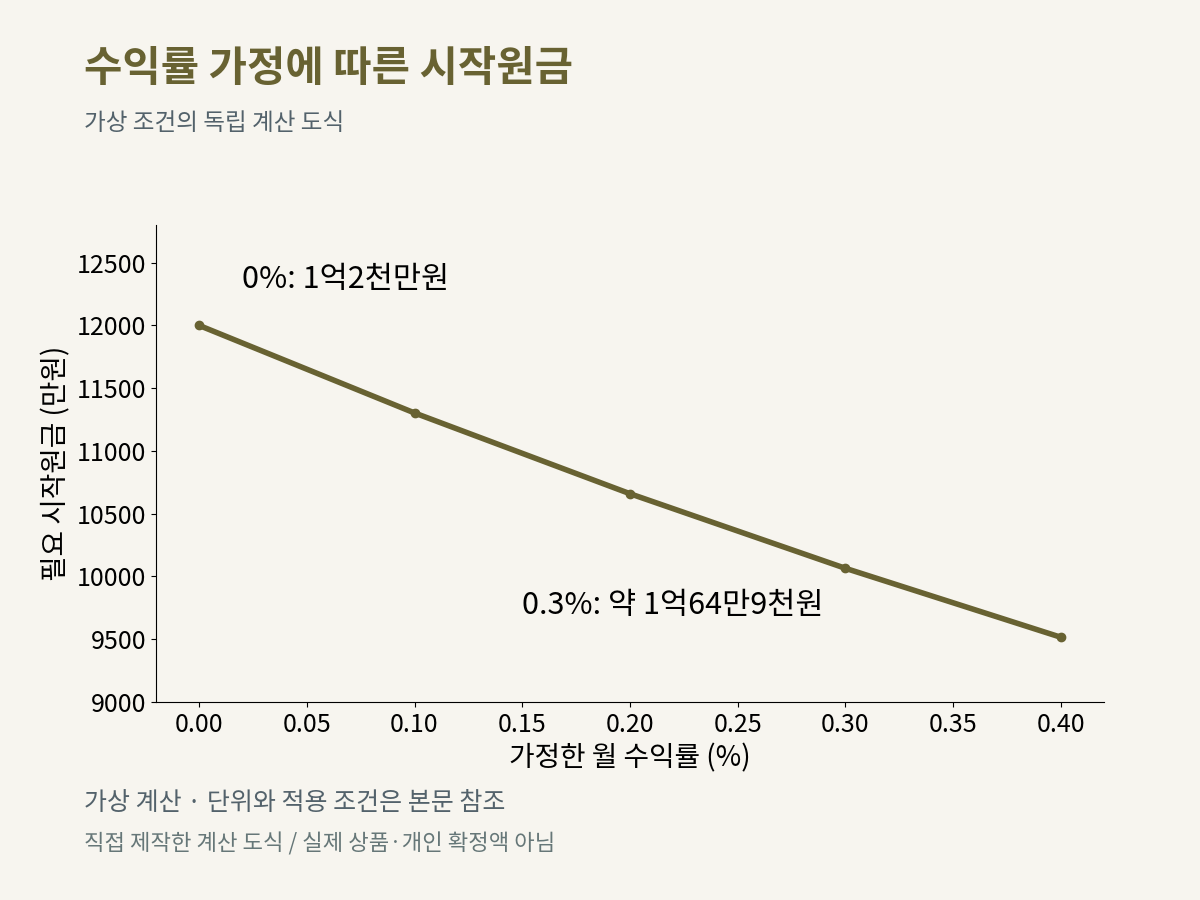
은퇴 뒤 다른 소득으로 채우지 못한 생활비를 매월 100만 원씩 10년 동안 따로 인출한다면, 인출 총액은 1억2,000만 원입니다. 다만 남아 있는 돈이 매월 일정하게 불어난다는 가정을 넣으면 시작 시점의 계산상 원금은 달라집니다. 이 글은 정해진 120회 인출을 위한 시작잔액을 역산하고 마지막 잔액으로 검산합니다.
120번의 인출 날짜와 마지막 잔액을 먼저 고정합니다
오늘 준비한 원금에서 한 달 뒤 처음 100만 원을 꺼내고, 이후 매월 말 같은 금액을 총 120번 인출한다고 가정합니다. 남은 잔액에는 매월 0.3%가 정확히 적용되며, 120번째 인출 뒤에는 0원이 남도록 계산합니다. 매월 0.3%는 현재 상품금리나 보장 수익률이 아닌 설명용 가정입니다.
세금·수수료·물가 상승·시장 손실과 인출 제한은 제외합니다. 이 금액이 개인에게 충분한 평생 은퇴자금이라는 뜻도 아닙니다. 공적연금이나 주택연금의 지급액을 계산하는 방식이 아니라 개인이 따로 둔 자금을 일정 기간 꺼내 쓰는 모형입니다.
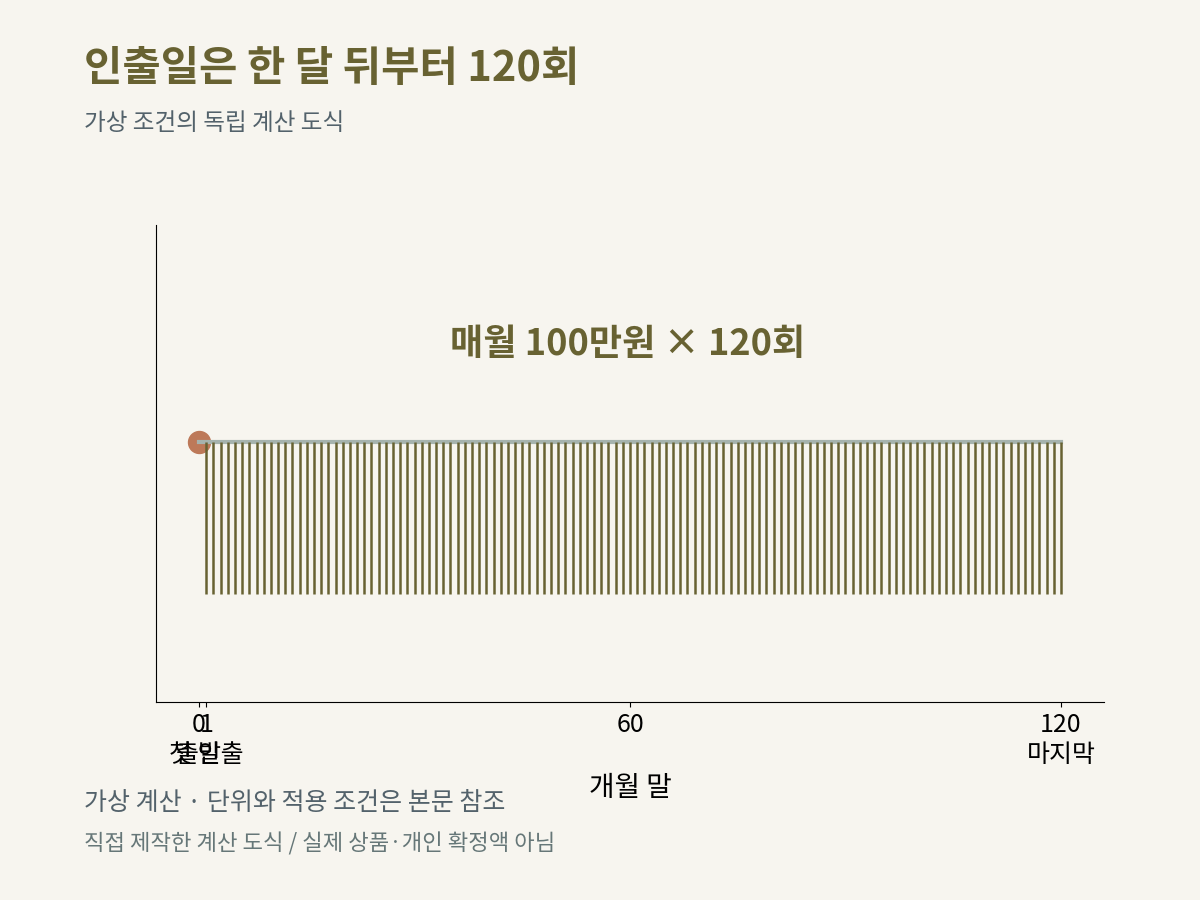
먼 미래에 꺼낼 돈을 같은 출발 시점으로 되돌립니다
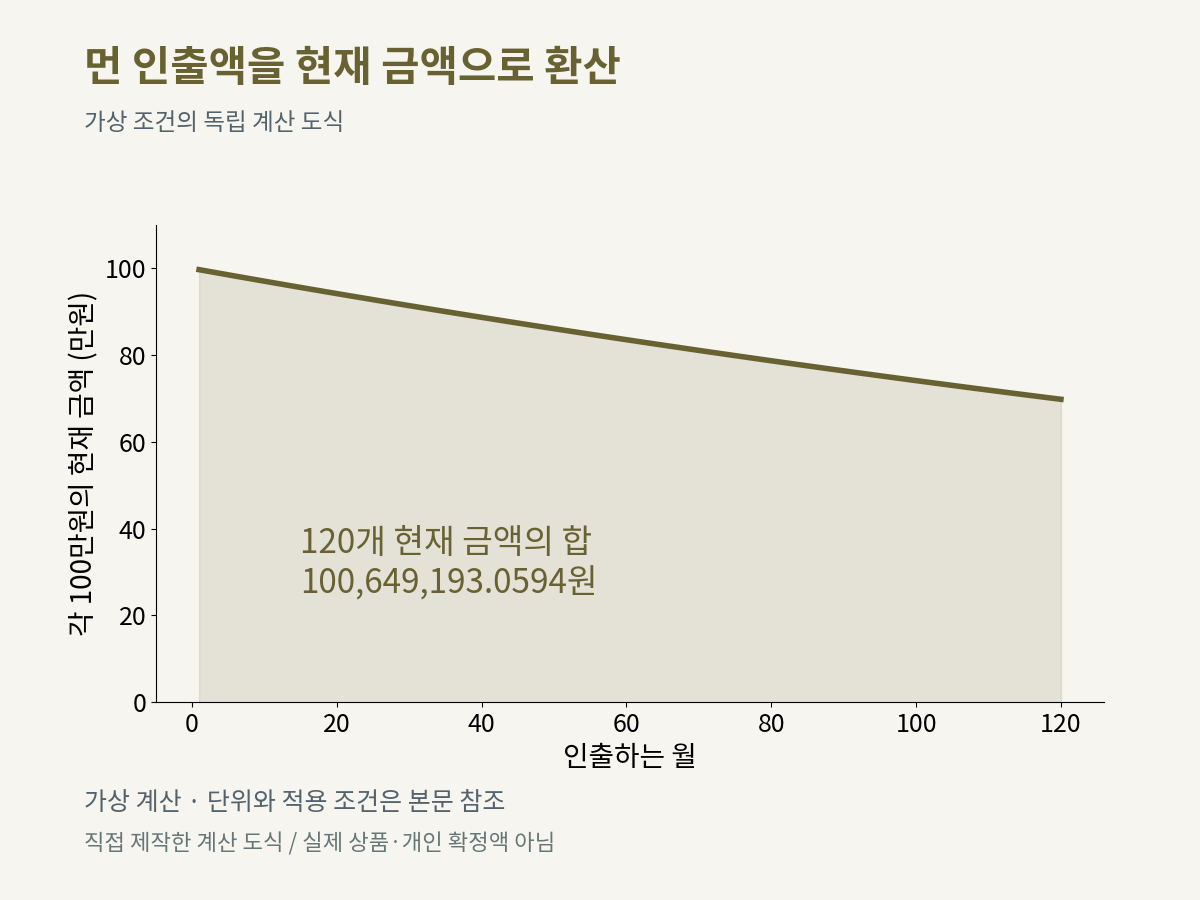
한 달 뒤 100만 원이 되려면 지금 1,000,000÷1.003, 약 997,009원이 있어야 합니다. 두 달 뒤 인출할 100만 원의 현재 금액은 1,000,000÷1.0032입니다. 이렇게 각 인출액을 같은 출발일의 가치로 바꿔 120개를 더합니다.
월 인출액 W, 월 수익률 r, 인출 횟수 n일 때 기말 인출의 시작원금은 W × {1−(1+r)−n} ÷ r입니다. r이 0일 때는 이 나눗셈 대신 W×n을 사용합니다. 이 예시의 계산값은 100,649,193.0594…원입니다. 계산상 약 1억64만9,193원이며, 원 단위 예산을 부족하지 않게 잡으려면 100,649,194원으로 올릴 수 있습니다.
마지막 두 달 잔액이 맞는지 확인합니다
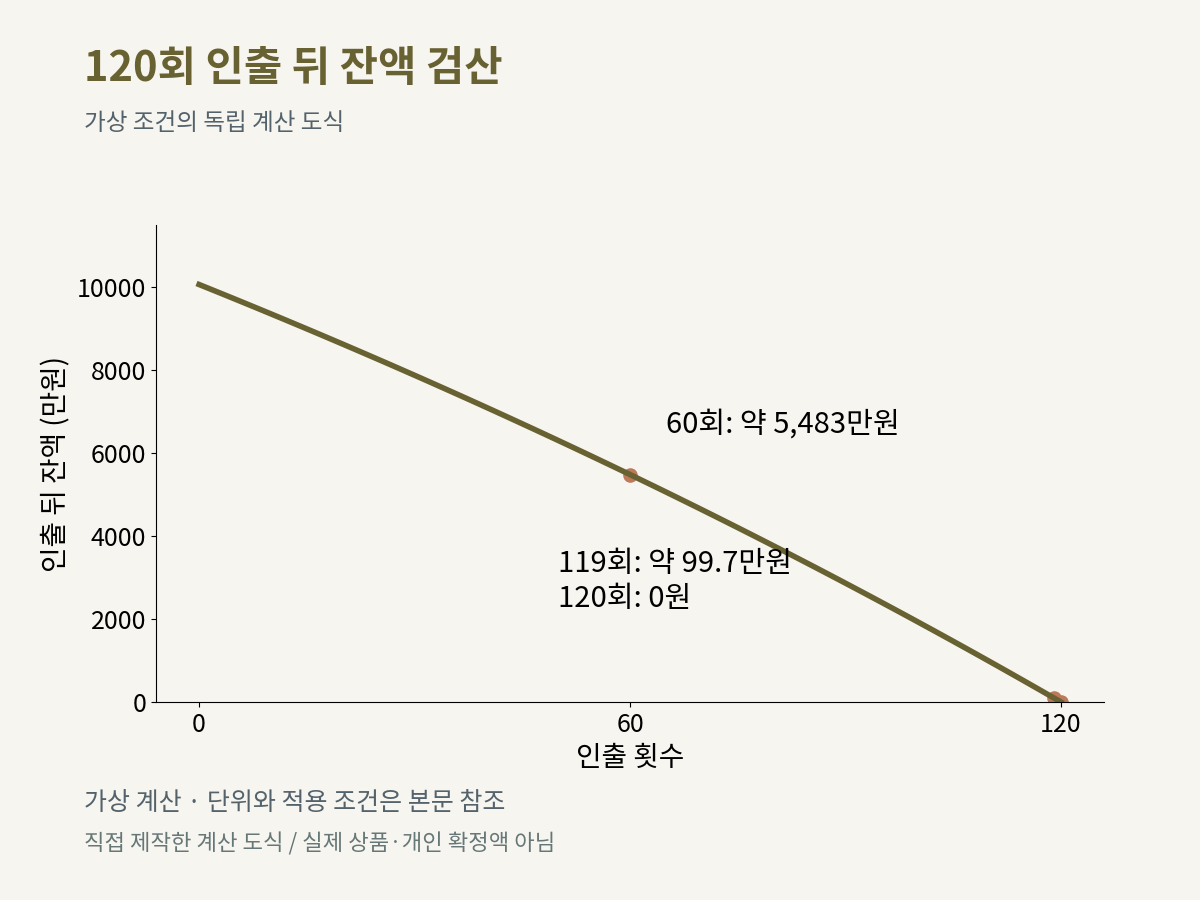
시작원금을 구한 다음에는 다음 잔액 = 이전 잔액×1.003−1,000,000을 120번 적용해 거꾸로 확인합니다. 계산 중에는 소수점을 보존하고 표에서만 원 단위로 반올림했습니다.
| 시점 | 남은 잔액 |
|---|---|
| 출발 | 100,649,193원 |
| 1회 인출 뒤 | 99,951,141원 |
| 60회 인출 뒤 | 54,834,895원 |
| 119회 인출 뒤 | 997,009원 |
| 120회 인출 뒤 | 0원 |
119회 뒤의 정확한 잔액 약 997,008.9731원에 마지막 한 달의 0.3%가 붙으면 100만 원이 됩니다. 마지막 100만 원을 인출하면 0원이 남습니다. 처음부터 표에 보이는 반올림 원금 100,649,193원만 넣고 계산하면 극소액이 부족할 수 있으므로 표시값과 실제 입력값을 구별해야 합니다.
끝에 천만 원을 남기고 싶다면 할인해서 더합니다
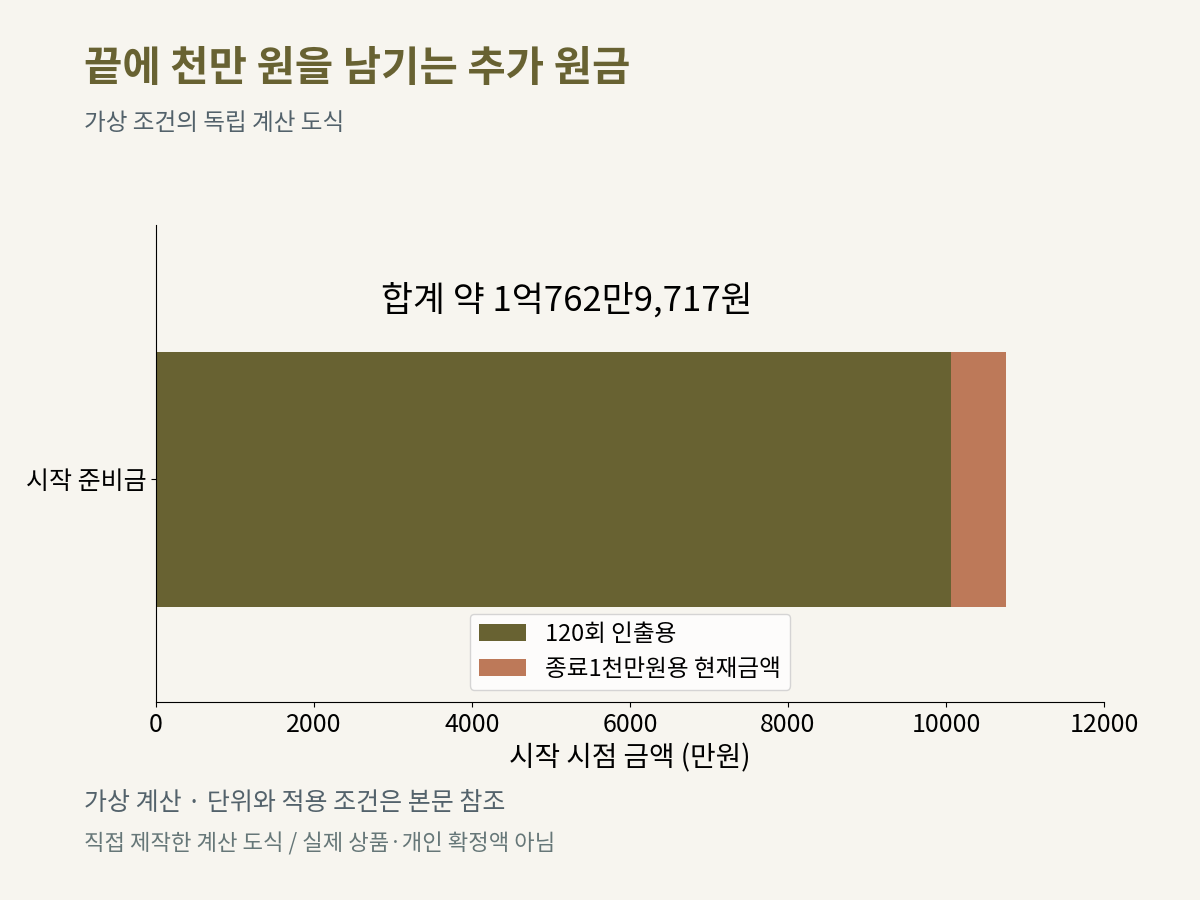
120회 인출 뒤 1,000만 원을 남기려는 목표 F를 추가해 보겠습니다. 지금 필요한 추가 원금은 F÷(1+r)n입니다. 같은 가정에서는 10,000,000÷1.003120=6,980,524.2082…원입니다.
따라서 합계 시작원금은 약 107,629,717.2676원입니다. 원 단위로 올리면 107,629,718원입니다. 시작원금에 무조건 1,000만 원을 더하는 것과 다른 이유는, 끝에 남길 돈도 가정한 기간 동안 같은 수익률로 증가한다고 놓았기 때문입니다. 그 돈을 중간에 비상지출로 쓰면 종료잔액 목표는 다시 계산해야 합니다.
수익률 가정이 없어지면 필요한 원금은 커집니다
수익률을 0으로 두면 100만 원×120회=1억2,000만 원입니다. 끝에 1,000만 원도 남기려면 1억3,000만 원입니다. 월 0.3% 사례와의 차이는 비용이 사라진 결과가 아니라 미래에 생긴다고 가정한 수익을 계산에 반영한 결과입니다.
매월 수익률이 변하거나 손실이 생기는 경우에는 고정 r 하나로 정한 위 원금을 확정 계획으로 쓰지 않습니다. 실제 인출액이 물가에 따라 늘어도 고정 W 가정이 깨집니다. 부족한 달의 잔액을 음수로 계속 굴리며 자금이 유지된다고 표시하지 말고, 부족액과 발생 시점을 따로 기록해야 합니다.
스프레드시트에서는 예시 조건을 −PV(0.3%,120,1000000,0,0)로 적어 양수의 필요 원금을 확인할 수 있습니다. 월 단위 r와 120개월을 맞추고, 마지막 0은 기말 인출을 뜻합니다. 이 글은 함수 정의와 별도 수학 계산을 대조한 것으로, 사이트 계산기나 독자의 스프레드시트를 실제 실행·확인했다는 뜻은 아닙니다.
입력 전에는 W≥0, r≥0, n이 0 이상의 정수인지, 종료잔액 F≥0인지 확인합니다. n=0이면 정기 인출은 없고 즉시 필요한 종료잔액만 남습니다. 미확인 수익률을 0.3%로 채우지 마세요. 월초에 바로 꺼내는 계획이라면 이 글의 한 달 뒤 첫 인출과 다르므로 날짜부터 바꿔 계산해야 합니다.
먼저 정기소득 뒤 월 생활비 부족액을 확인하고, 첫 연금 수령 전의 한시적 공백과 수령 뒤 추가 인출 계획을 나누세요. 각 계획에 같은 원금을 중복 배정하지 않는 것이 다음 점검입니다.
근거 자료
Microsoft PV 함수 안내는 일정 이율과 정기 지급의 현재가치, 기간 단위, 현금흐름 부호와 기말·기초 시점을 설명합니다. 본문의 원금·종료잔액과 월별 잔액은 같은 가정에서 독립 검산했습니다. 실제 금융상품 가입이나 적정 인출률을 권하는 내용은 아닙니다.
자료·계산 검토일: 2026년 11월 6일 KST. 수치는 가상 조건의 산술 예시입니다.