은퇴 준비금으로 매달 같은 금액을 모을 때 월초와 월말의 차이는 “입금을 한 번 더 했는가”가 아니라 “각 입금이 몇 달 동안 운용됐는가”입니다. 같은 12회 납입을 같은 날 평가하면 월초 입금액은 한 달씩 더 운용됩니다.
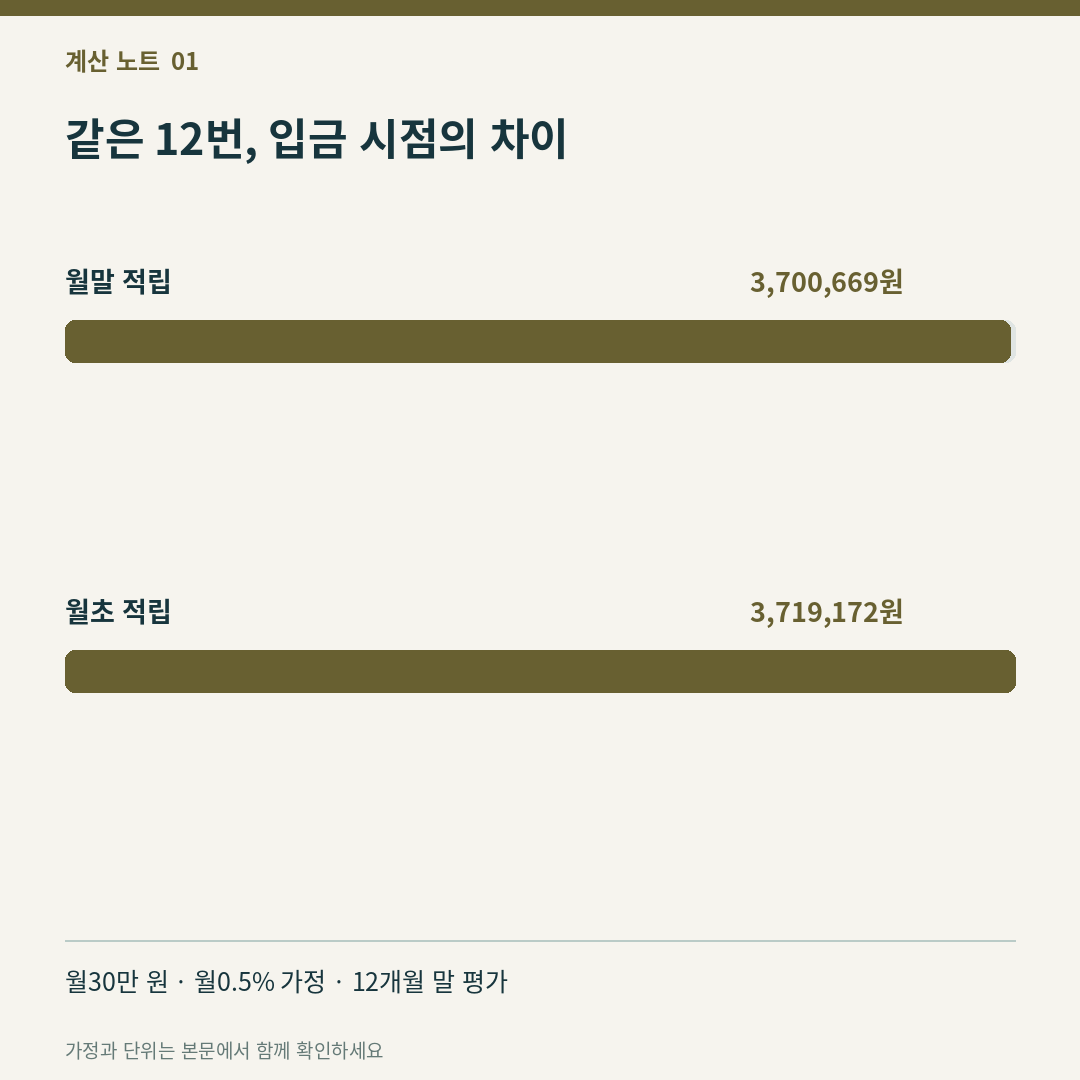
평가일을 고정하고 입금일을 놓습니다
처음 잔액은 0원, 매월 입금액은 30만 원, 매월 말 적용되는 수익률은 고정 0.5%라고 가정합니다. 평가일은 시작 후 12개월 말입니다. 세금과 수수료는 제외합니다. 실제 연금상품의 수익률·보장 조건이나 공적연금 지급액을 제시하는 예시가 아니라, 개인이 모으는 은퇴 준비금의 시간 차이를 계산하는 모형입니다.
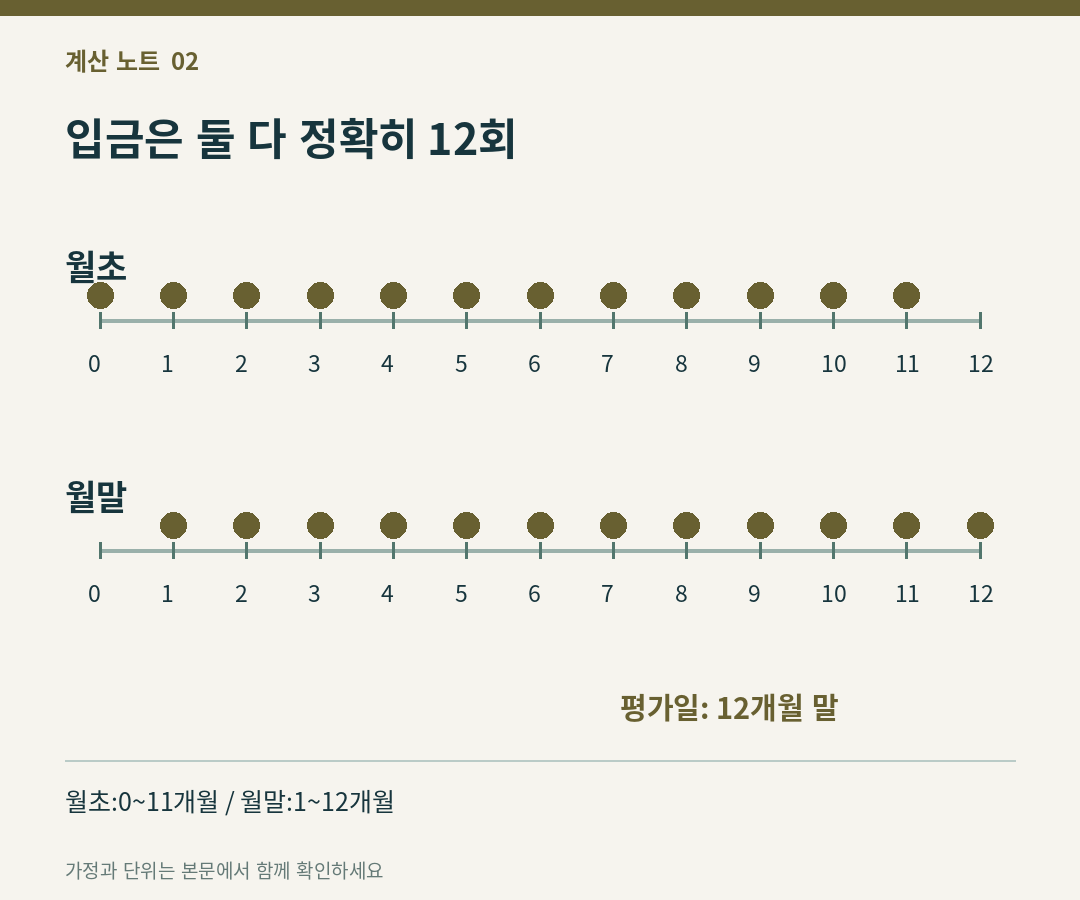
월초 방식은 시작 시점인 0개월부터 11개월까지 입금합니다. 월말 방식은 1개월부터 12개월까지 입금합니다. 둘 다 입금은 12회이고 원금도 360만 원입니다. 월초 방식에 12개월 말 입금을 또 넣으면 13회가 되어 비교 조건이 달라집니다.
세 번만 적립해 보면 식이 보입니다
월 적립금 C, 월수익률 r로 세 번만 생각해 보겠습니다. 3개월 말 기준으로 월말 입금은 첫 입금이 두 달, 둘째가 한 달, 마지막은 아직 운용되지 않았습니다.
월말 끝값=C(1+r)²+C(1+r)+C
월초 끝값=C(1+r)³+C(1+r)²+C(1+r)
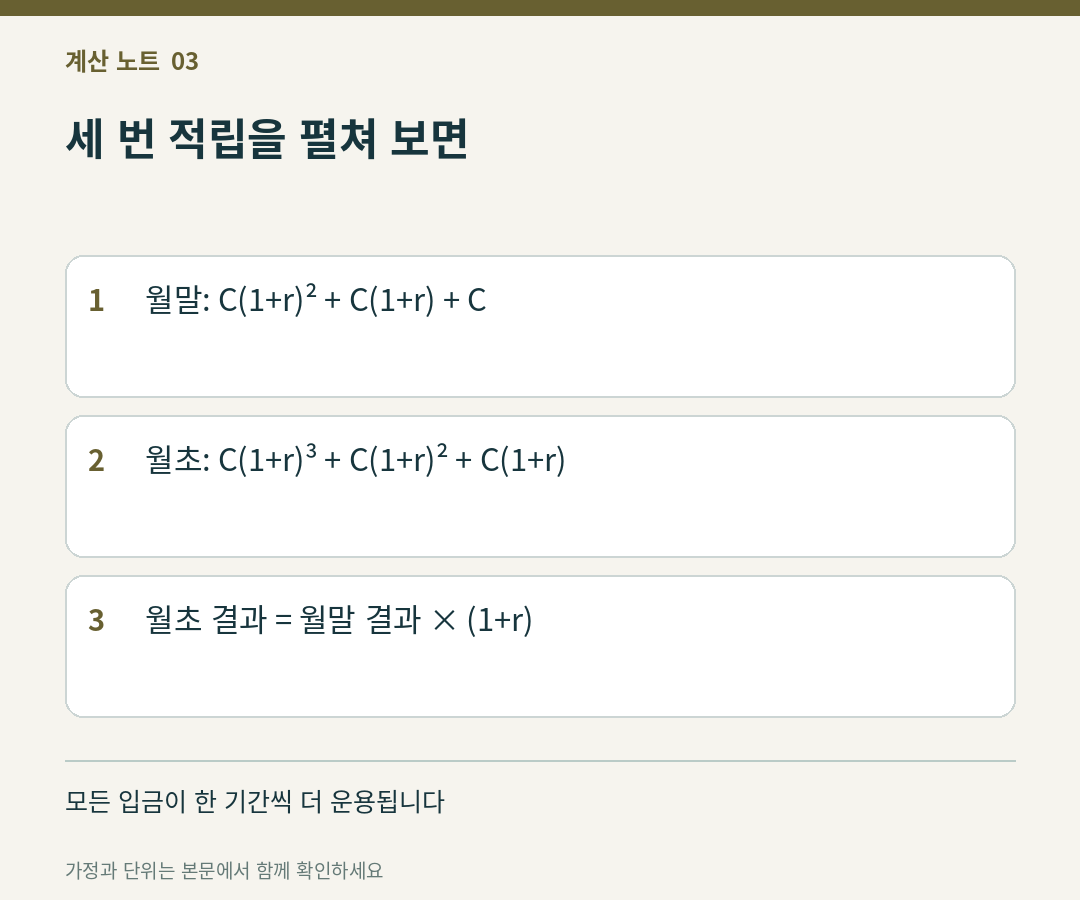
월초의 각 항은 월말 항에 (1+r)을 한 번 더 곱한 값입니다. 따라서 같은 횟수라면 월초 끝값=월말 끝값×(1+r)이 됩니다. 특정 월의 수익률이 바뀌면 이 단순 관계를 그대로 쓸 수 없고, 각 입금 이후의 실제 수익률을 적용해야 합니다.
12회 합계와 원금을 분리합니다
고정 수익률에서 n회 월말 적립의 끝값은 C×[(1+r)n−1]÷r입니다. C=300,000, r=0.005, n=12를 넣으면 월말 약 3,700,668.712원, 월초 약 3,719,172.055원입니다. 차이는 약 18,503.344원입니다.
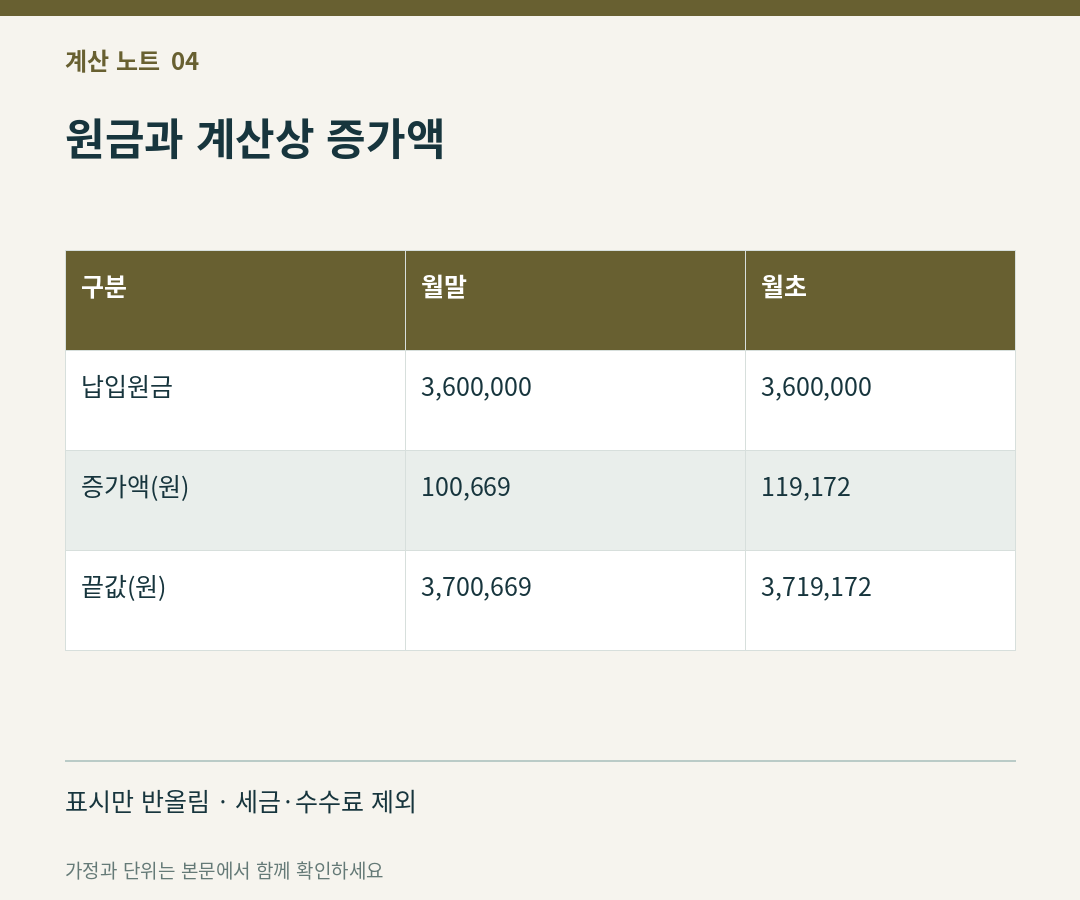
원금을 뺀 계산상 증가액은 월말 약 100,668.712원, 월초 약 119,172.055원입니다. 증가액끼리 비교하든 끝값끼리 비교하든 차이는 같습니다. 그림은 원 단위로 반올림했고 식 계산은 중간 반올림 없이 진행했습니다.
스프레드시트 식으로는 FV(0.5%,12,−300000,0,0)과 FV(0.5%,12,−300000,0,1)입니다. 매달 내는 돈을 음수로 넣어 미래의 수취 금액이 양수가 되도록 합니다. 마지막 인수 0은 기말, 1은 기초입니다. Microsoft의 FV 설명에 따라 기간과 이율을 같은 단위로 넣어야 합니다. 이 예시의 0.5%는 월수익률이며 연수익률을 그대로 월별 식에 넣은 값이 아닙니다.
0%와 한 번 납입을 대입해 확인하세요
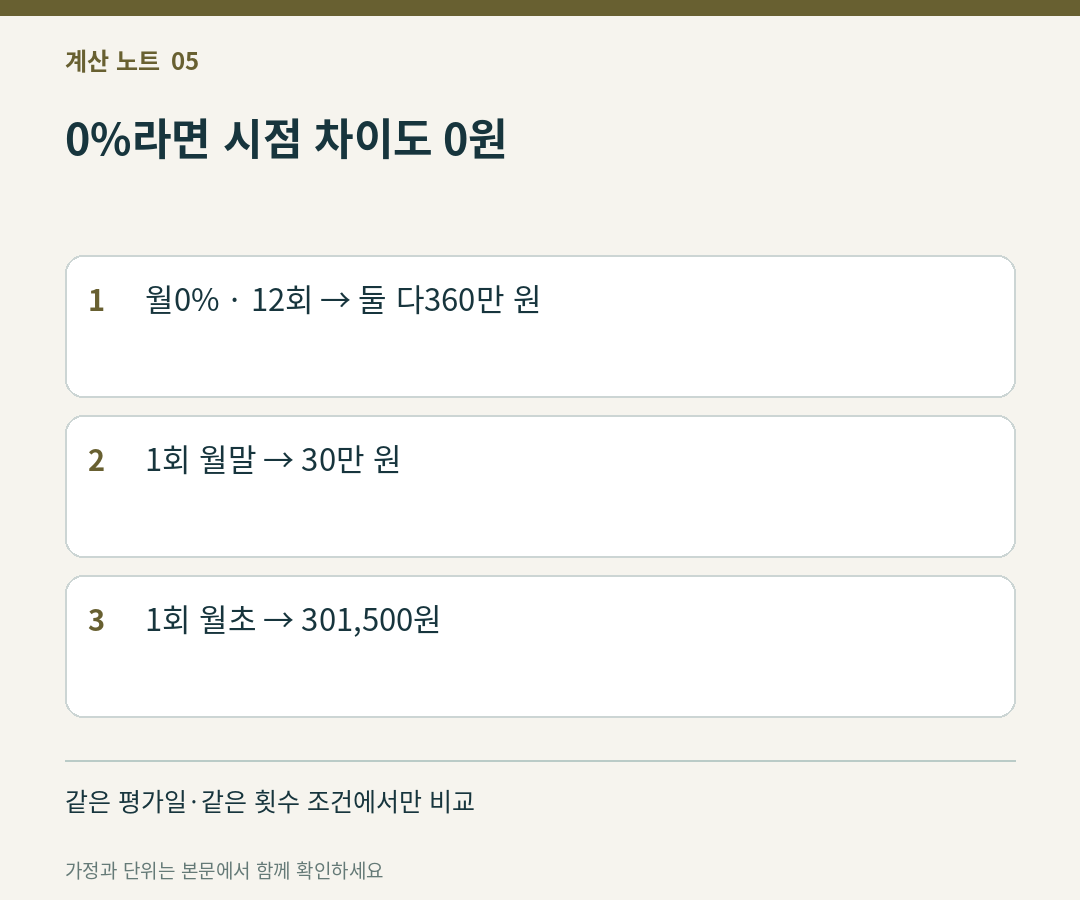
r=0일 때는 위 식의 분모가 0이므로 C×n으로 계산합니다. 두 방식 모두 360만 원이고 시점 차이에 따른 증가액은 없습니다. 한 번만 입금한다면 같은 한 달 말에 월말 입금은 300,000원, 월초 입금은 301,500원이 됩니다. 12회 계산보다 이 한 회차로 기초·기말 설정을 확인하는 편이 쉽습니다.
n=0이면 이 모형에서 입금도 없으므로 끝값은 0원이고, C=0이고 초기잔액도 0이면 역시 0원입니다. 횟수는 0 이상의 정수로 둡니다. 이 글에서는 음의 수익률이나 추가 인출을 포함하지 않았으므로 해당 조건은 별도 현금흐름표가 필요합니다.
실제 납입일이 달 중간이거나 상품이 일수로 이자를 계산하면 월초·월말이라는 두 선택만으로 계약 결과를 재현할 수 없습니다. 세제 혜택도 이 미래가치와 별도로 계산해야 합니다. 준비금을 언제부터 쓸지 결정할 때는 연금 개시 전 공백기간 예산을, 정해진 날짜까지 모을 원금을 계획할 때는 목표금액과 월 저축액을 연결하는 계산을 함께 확인할 수 있습니다.
계산 조건 확인일: 2026년 11월 5일. 고정 월수익률과 같은 평가일을 가정했습니다. 실제 상품의 수익·세금·수수료를 보장하는 계산은 아닙니다.