원금·납입횟수·일정한 원리금 납입액이 있으면 월이율을 역산할 수 있습니다. 먼저 수수료와 납입 시점이 같은 모형인지 확인해야 합니다.
원금과 월액 사이에 숨어 있는 금리
금리가 비어 있는 상환표에 원금 1,000만 원, 12회, 매회 888,487.886783원이라고 적혀 있다고 하겠습니다. 이 세 숫자만으로 금리를 찾으려면 매월 말 같은 간격으로 같은 원리금을 내고 마지막 잔액이 0원이 되는 조건이 필요합니다. 거치·중도상환·변동금리·수수료·일할 계산은 없는 가상 대출입니다. 실제 금융상품이나 특정 금융기관의 견적은 아닙니다.
총 납입액에서 원금을 빼고 원금으로 나누면 전체 기간의 이자 비율은 구할 수 있습니다. 하지만 매달 원금이 줄어드는 대출에서 그 값을 약정 연이율이라고 부르면 안 됩니다. 이번에는 원금을 점차 갚는 과정을 그대로 만족시키는 월이율을 찾습니다.
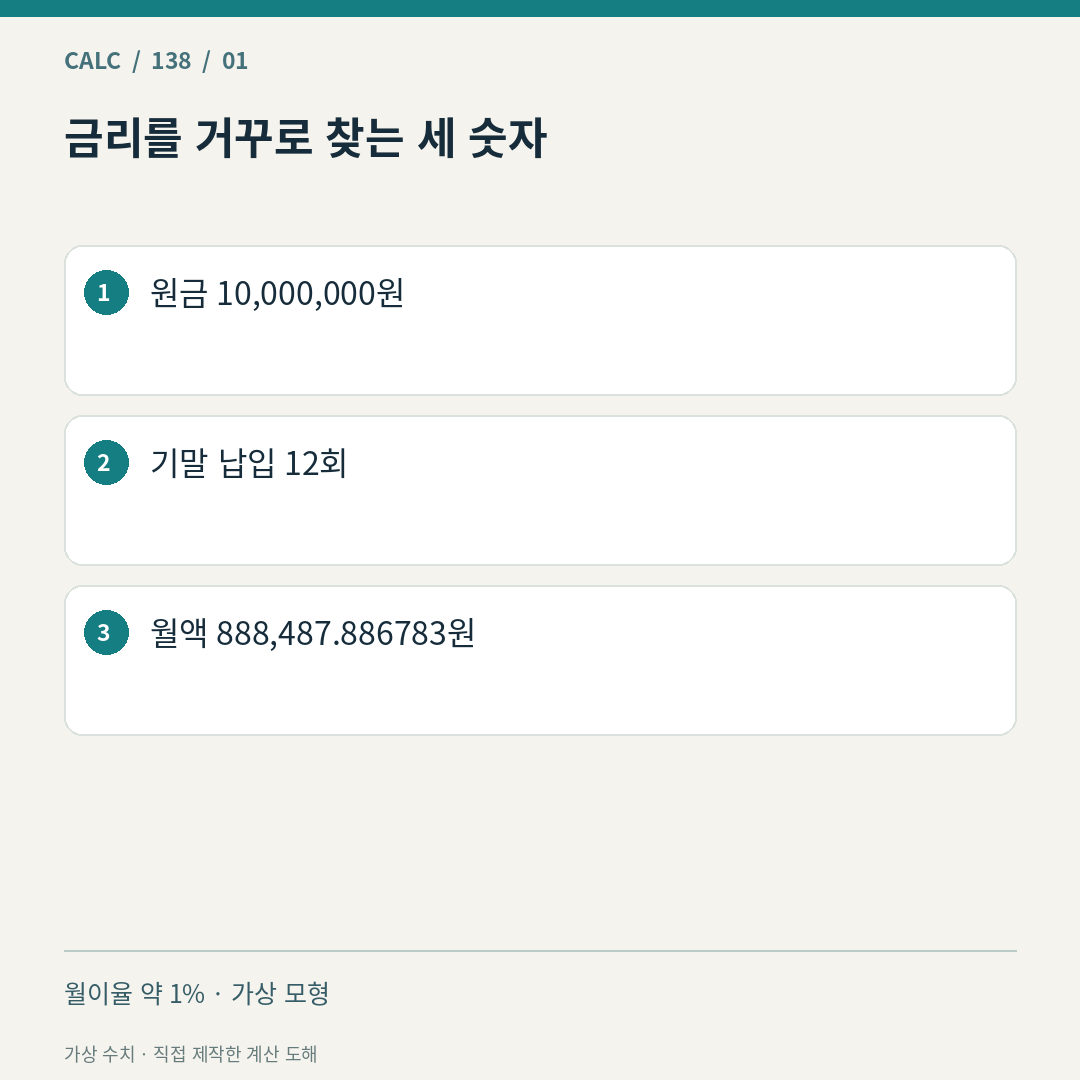
0%와 월 1% 사이에서 납입액을 대조합니다
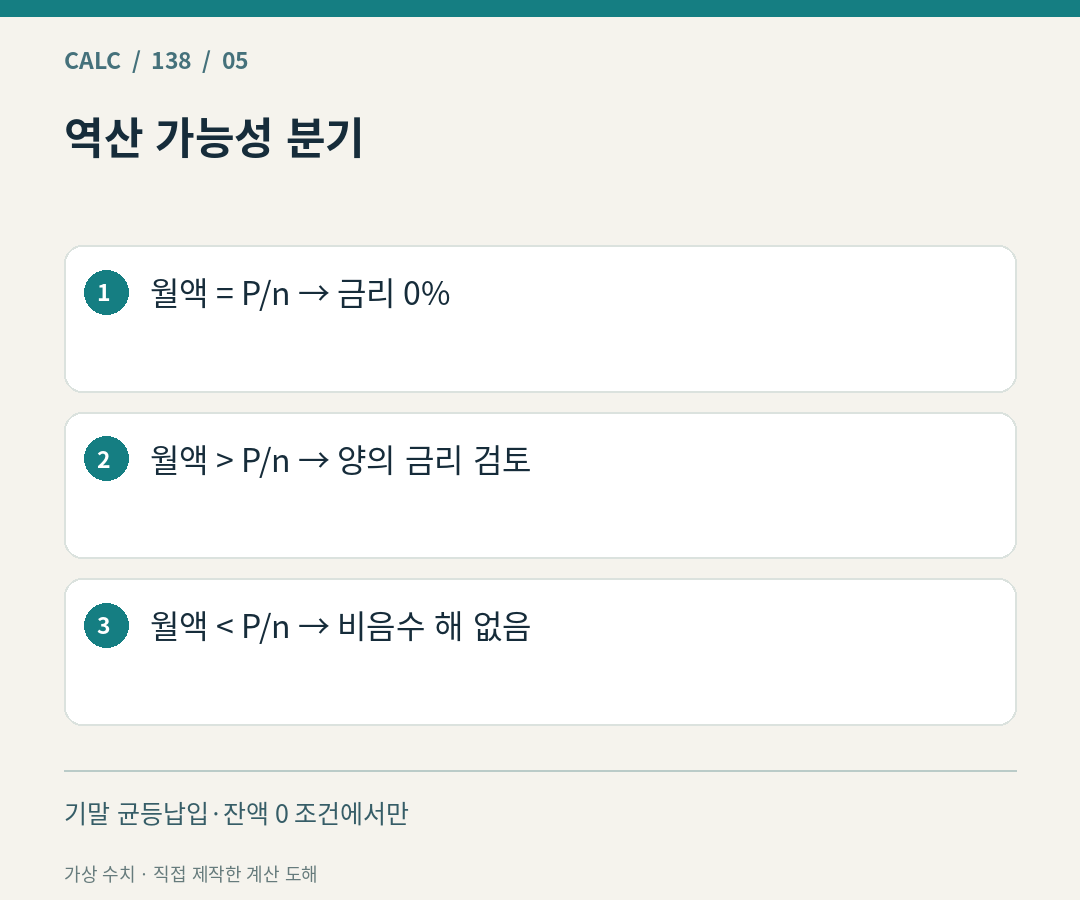
원금을 P, 월이율을 r, 납입횟수를 n, 월 납입액을 A라고 하면 A=P×r÷[1−(1+r)의 −n제곱]입니다. r=0에서는 이 식 대신 A=P÷n을 씁니다. 1,000만 원을 12회 무이자로 갚으면 월 833,333.333333원입니다. 주어진 월액은 이보다 크므로 양의 금리를 검토할 수 있습니다.
같은 조건에서 월 0.5%를 넣으면 월액은 약 860,664.30원, 월 1%를 넣으면 약 888,487.89원입니다. 목표 월액이 두 번째와 일치합니다. 이처럼 금리를 넣어 월액을 계산하고, 목표보다 작으면 금리를 높이며 크면 낮추는 방식으로 범위를 좁힙니다. 양의 원금·양의 정수 횟수·기말 균등납입·잔액 0이라는 이 모형에서 월액은 비음수 금리에 따라 증가합니다.
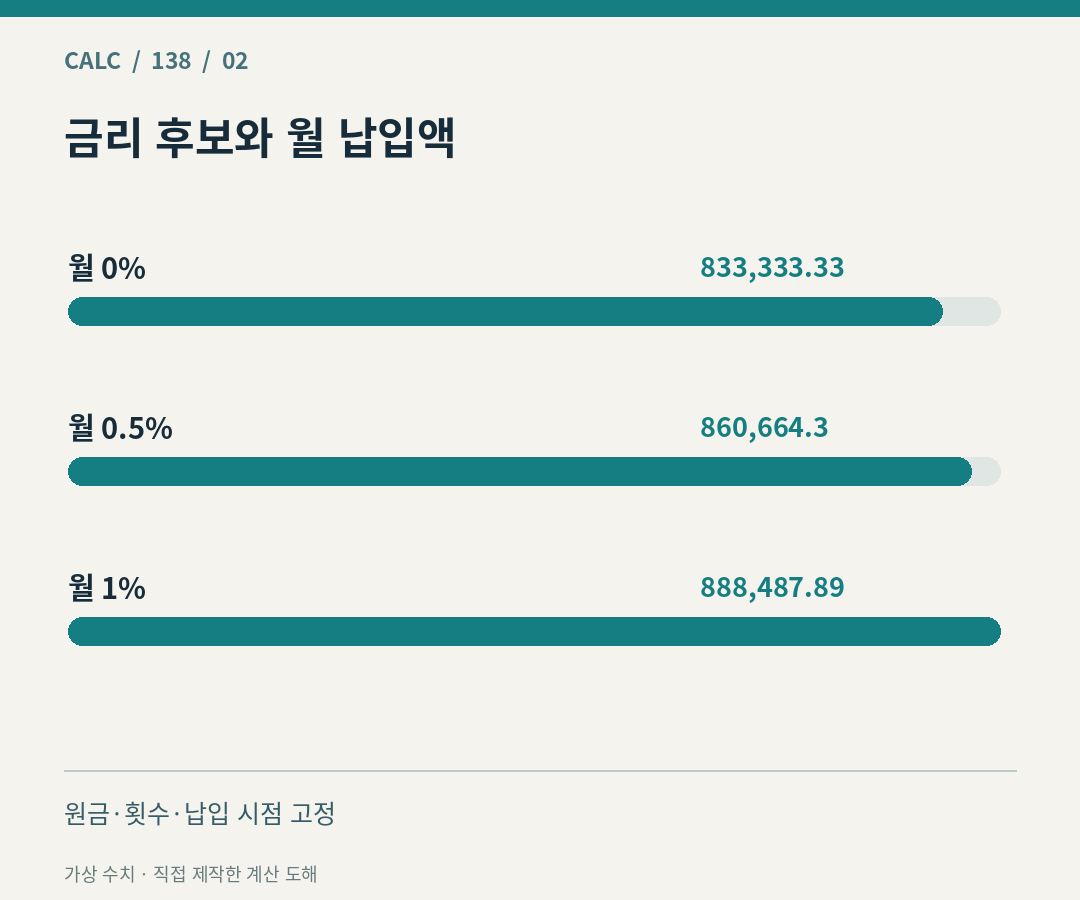
RATE의 결과는 월이율입니다
Excel에서는 RATE(12,-888487.886783,10000000,0,0,0.01)로 같은 조건을 표현할 수 있습니다. 받은 원금은 양수, 내는 납입액은 음수로 둡니다. 네 번째 인수 0은 마지막 잔액, 다섯 번째 0은 기말납입, 마지막 0.01은 탐색 시작값입니다. 결과는 약 0.01, 즉 월 1%입니다.
이 월이율에 12를 곱하면 이 모형의 명목 연이율은 12%입니다. 월복리로 환산한 유효연이율 약 12.6825%와는 이름이 다릅니다. 수수료까지 반영한 법정 공시금리나 실제 상품의 총비용률을 구했다고 표현하지 않습니다. Microsoft 공식 안내도 RATE가 기간당 이율을 반환하고 반복 계산하며, 납입액에는 통상 세금·별도 비용이 포함되지 않는다고 설명합니다. 계산 환경에서 함수 입력 자체를 실행한 결과가 아니라 산식으로 대조한 예시입니다.
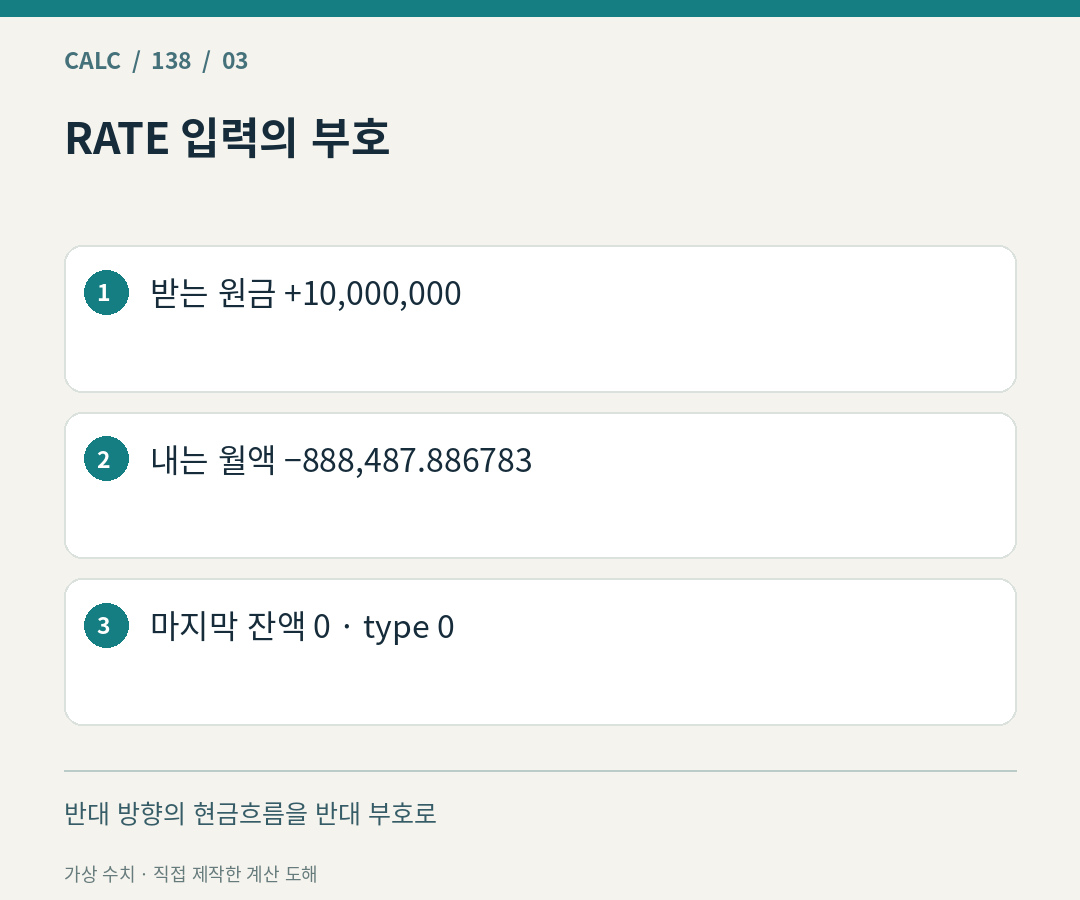
찾은 금리를 다시 상환표에 넣습니다
납입액에서 이자와 원금 상환분을 나누어 읽는 과정은 월 납입액과 대출잔액 감소분이 다른 이유에서도 확인할 수 있습니다. 다른 대출 조건의 예시이므로 금액 자체보다는 상환표를 읽는 순서를 비교해 보세요.
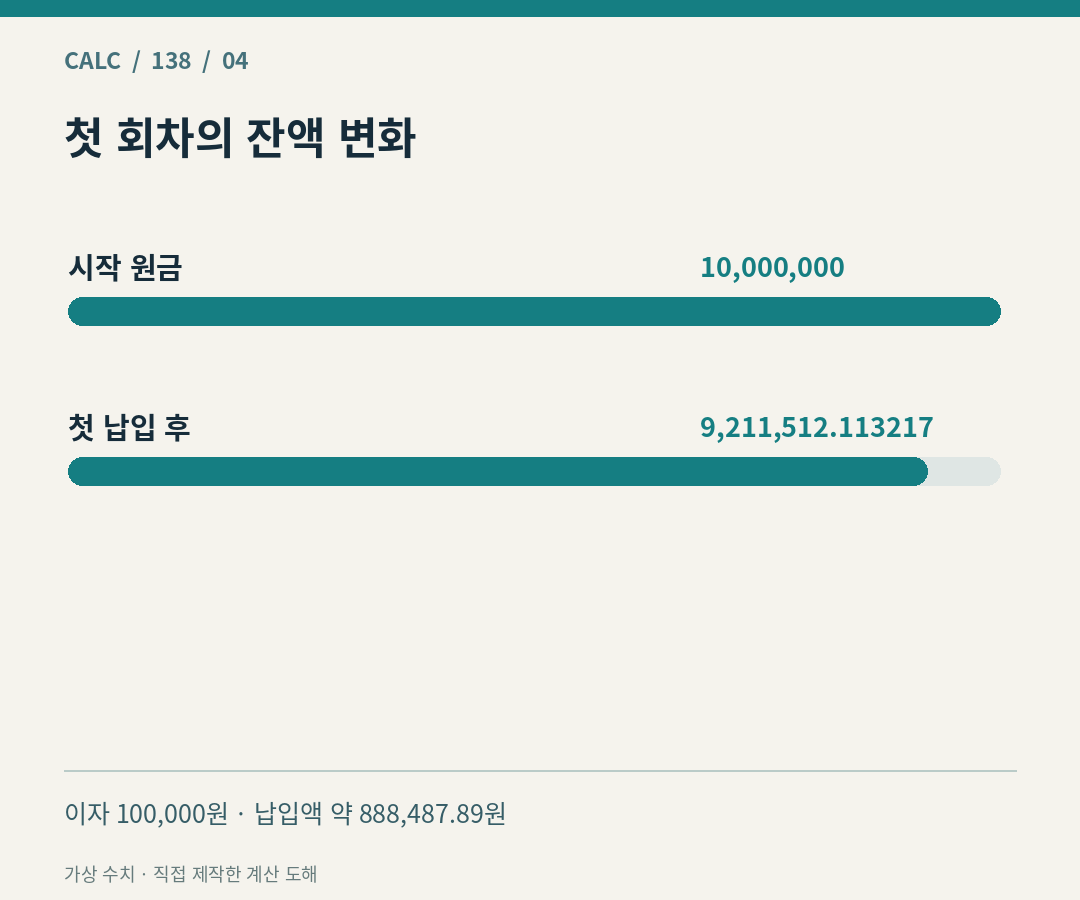
월 1%라면 첫 회차 이자는 100,000원이고 원금 상환분은 약 788,487.89원입니다. 첫 납입 뒤 잔액은 약 9,211,512.11원입니다. 다음 회차에는 최초 1,000만 원이 아니라 이 잔액에 1%를 곱합니다. 같은 과정을 12회 반복하면 중간 반올림이 없는 계산에서 잔액은 거의 0원이 됩니다.
검산식은 ‘다음 잔액=직전 잔액×(1+r)−A’입니다. 마지막 잔액과 처음 주어진 월액을 함께 대조하세요. 표시 월액 888,488원만 사용하면 정확한 월이율과 조금 달라질 수 있습니다. 원 단위 처리와 마지막 회차 조정이 있는 실제 상환표에서는 표시 숫자만으로 약정금리를 정확히 복원했다고 단정할 수 없습니다.
역산을 멈춰야 하는 경우
월액이 P÷n과 같으면 이 조건의 금리는 0%입니다. 그보다 작다면 원금을 모두 갚는 비음수 금리 해가 없습니다. 금리를 억지로 0으로 고정하지 말고 만기 잔액·지원금·납입 누락 등 모형 밖 조건을 확인합니다. 원금이 0원이면 금리 추정의 기준도 사라집니다. 원금·횟수·월액의 빈칸과 음수, 0회·소수 회차는 이 예시에 넣지 않습니다.
첫날 내는 선불 납입이나 마지막에 목돈을 남기는 방식은 다른 식입니다. RATE의 오류도 곧바로 ‘금리 0%’를 뜻하지 않습니다. 받은 원금, 순수 원리금 납입액, 실제 납입 간격, 최종 잔액을 원자료와 맞춘 뒤 역산값을 금융기관의 약정금리와 대조하세요.
함께 확인할 계산
근거 자료
- Microsoft RATE 함수: 기간당 이율·반복계산·인수 및 기말납입 정의
자료·계산 검토일: 2026년 11월 4일 KST. 본문 수치는 가상 조건의 산술 예시이며 실제 상품·계약·개인별 확정액이 아닙니다.