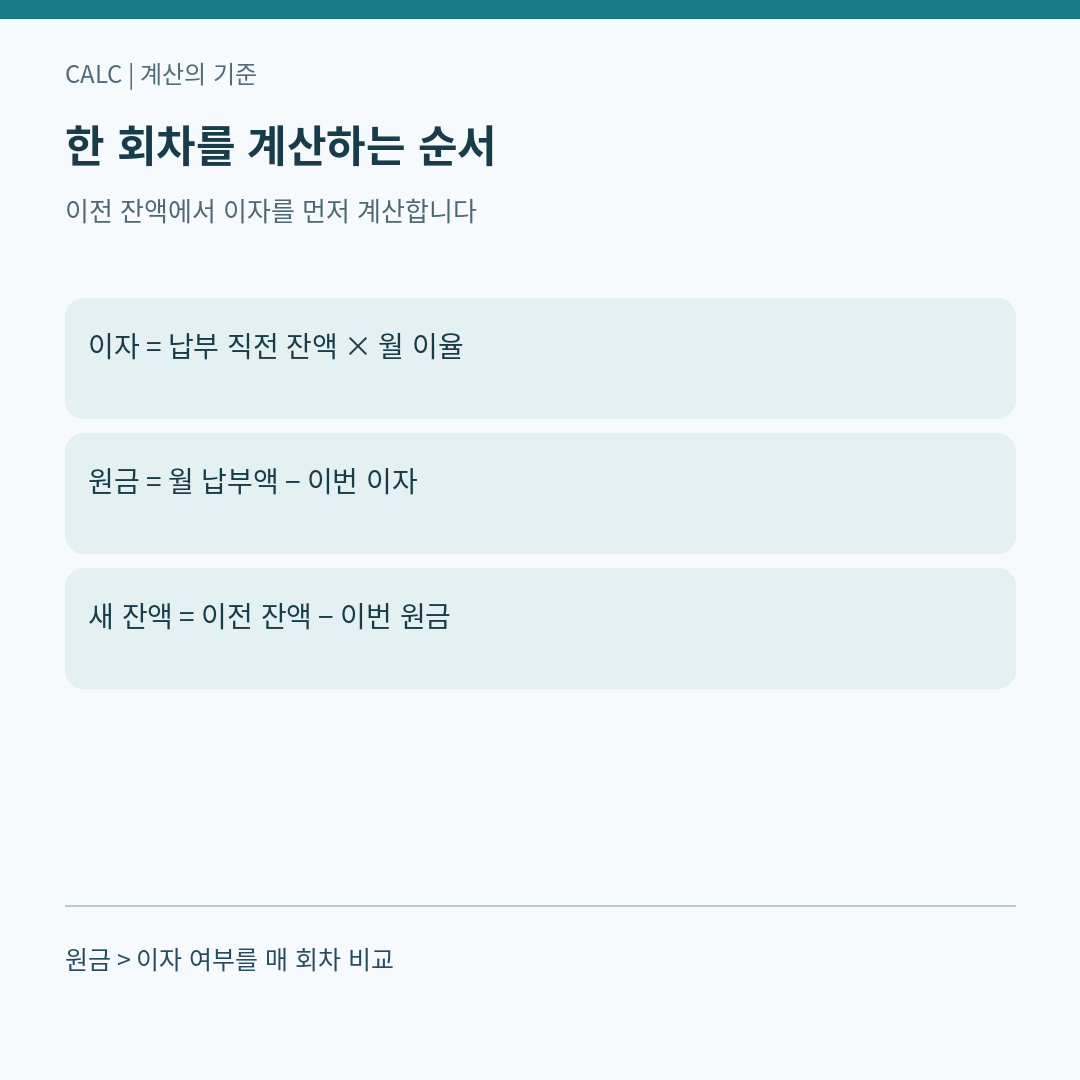
잔액에서 이자를 먼저 계산합니다
대출 원금 P, 월 이율 r, 총 회차 n을 정합니다. 여기서는 매월 말 납부, 일정한 금리와 일정한 간격, 만기 잔액 0, 거치기간과 중도상환 없음으로 한정합니다. 연 명목금리를 12로 나눈 월 이율을 쓰며 연 실효금리를 그대로 12로 나누는 계산과는 다릅니다.
월 납부액 A = P×r÷[1−(1+r)의 −n승]입니다. k회차 직전 잔액을 B라 하면 이자 I=B×r, 원금 상환액 Q=A−I, 납부 후 잔액은 B−Q입니다. 처음에는 B=P로 시작해 이 순서를 반복합니다. Q>I는 A>2I와 같으므로, 원금이 더 많은 첫 회차를 표에서 찾을 수 있습니다. 같아지는 회차는 “더 많다”에 포함하지 않습니다.
가상 1천만 원, 연 12%, 120회 납부
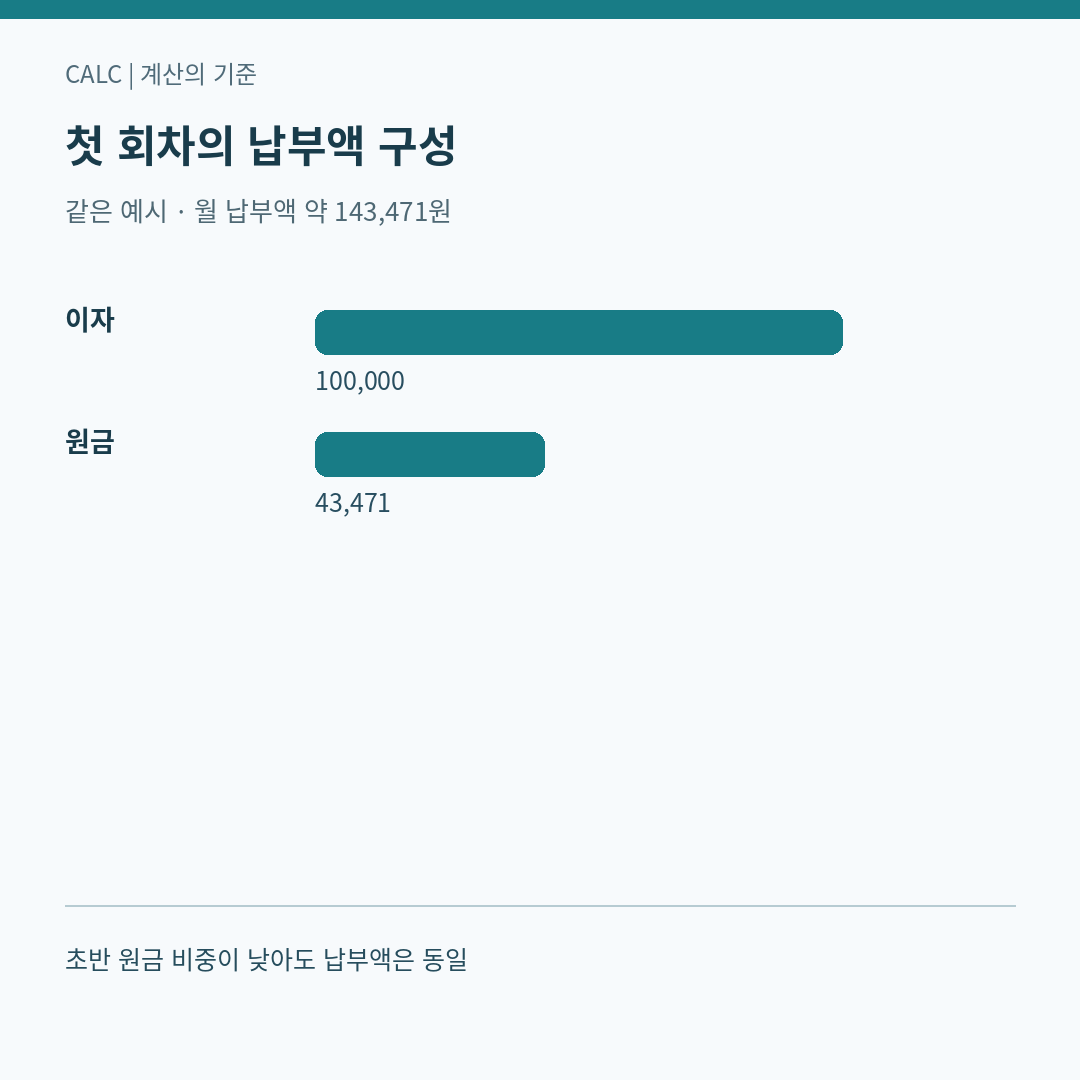
월 이율은 1%, 월 납부액은 계산상 약 143,470.9484원입니다. 중간 계산에서 반올림하지 않고 마지막 표시만 원 단위로 반올림하면 첫 회차는 이자 100,000원, 원금 43,471원입니다.
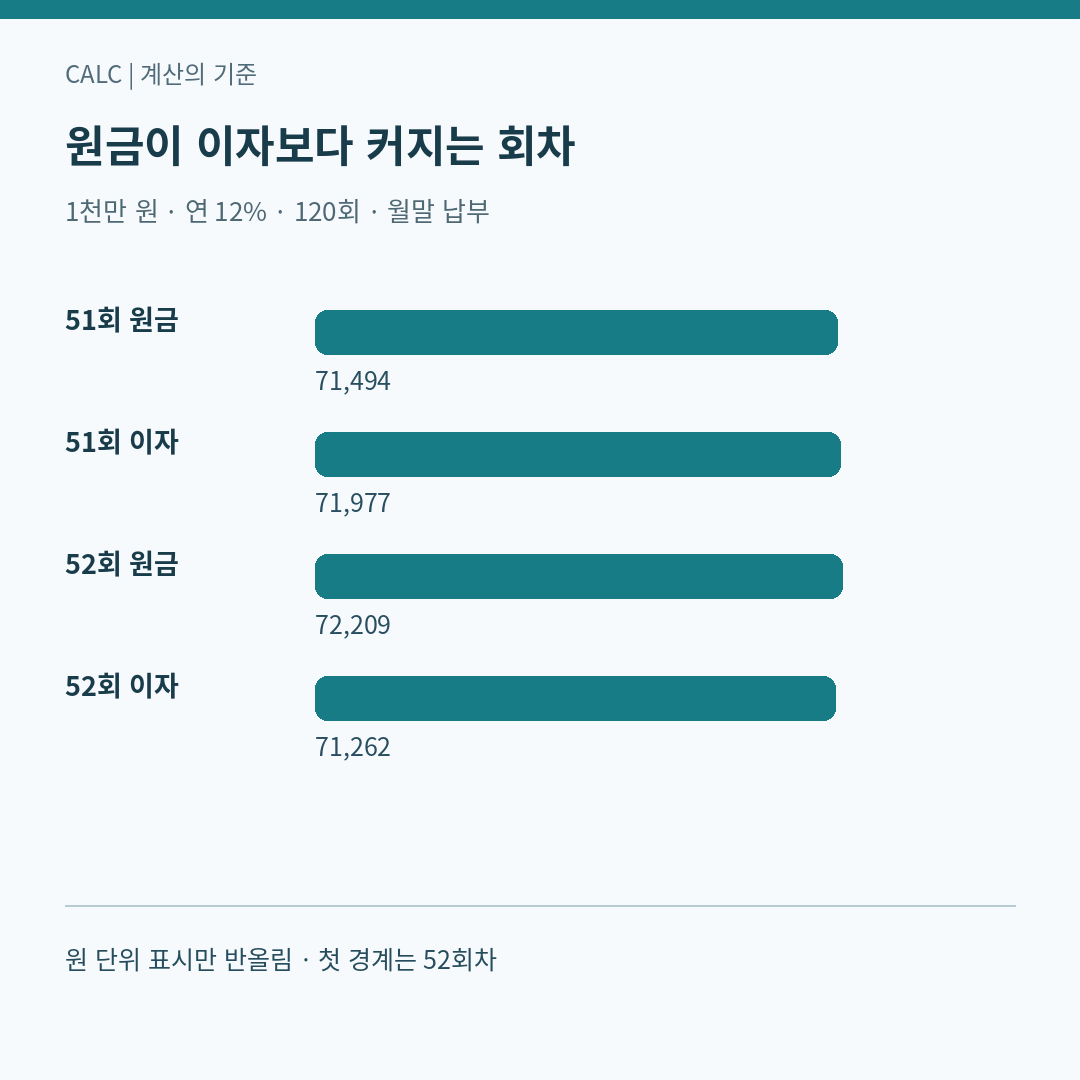
51회차는 이자 71,977원과 원금 71,494원입니다. 52회차는 이자 71,262원과 원금 72,209원으로 순서가 바뀝니다. 따라서 이 조건의 첫 회차는 52회차입니다. 120회의 절반인 60회차보다 빠르지만, 이 결과를 모든 대출의 달력에 옮길 수는 없습니다.
기간을 바꾸면 경계도 움직입니다
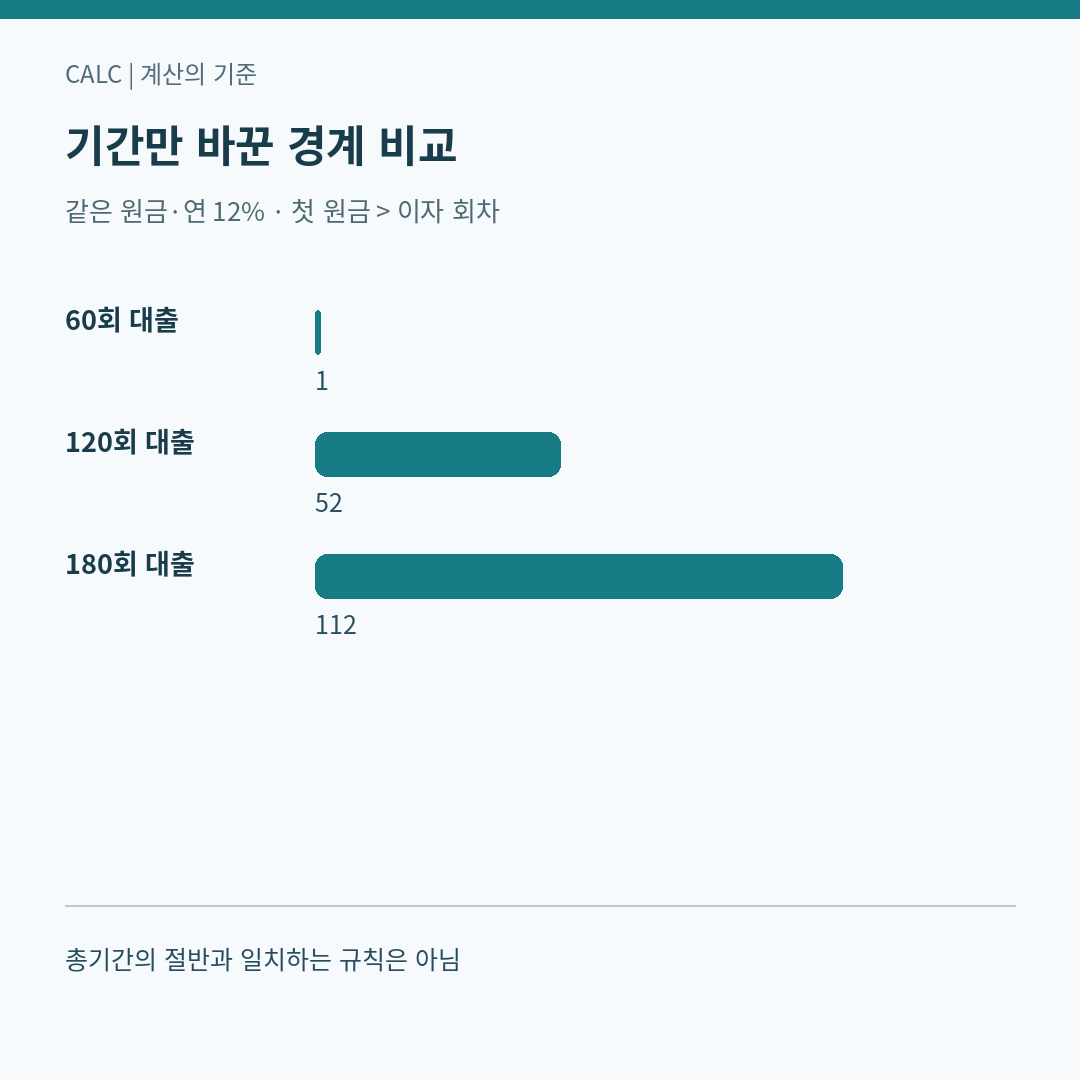
같은 원금과 연 12%를 유지한 채 기간만 60회로 바꾸면 첫 회차부터 원금 상환액이 이자보다 큽니다. 180회로 늘리면 처음 넘어서는 회차는 112회차입니다. 긴 기간은 한 번에 갚는 금액과 잔액의 감소 속도를 함께 바꾸기 때문입니다. 이 비교는 기간 연장을 권하는 판단이 아니라 계산 조건의 영향을 보여 주는 예시입니다.
스프레드시트에서는 월 납부액을 =-PMT(12%/12,120,10000000,0,0), k회차 이자를 =-IPMT(12%/12,k,120,10000000,0,0)로 계산할 수 있습니다. 원금은 납부액에서 이자를 빼면 됩니다. 현금 유출을 음수로 표시하는 함수의 부호 규칙 때문에 앞에 마이너스를 붙였습니다.
0%와 실제 약정은 따로 처리합니다
r=0이면 위 분수식을 그대로 쓰지 말고 A=P/n으로 계산합니다. 원금이 양수이고 기간이 양의 정수라면 이자는 0이므로 첫 회차부터 원금이 더 큽니다. 이 글의 양의 대출 원금·0 이상 금리 범위 밖 입력은 별도 모델이 필요합니다.
실제 금융회사의 일수 계산, 회차별 원 단위 처리, 첫 납부일까지의 기간, 수수료, 금리 변경이 들어가면 표가 달라집니다. 경계 근처에서는 화면에 반올림한 숫자만 비교하지 말고 약정 상환표의 원금·이자 칸을 확인하세요. 이자보다 원금을 많이 갚는다는 사실 자체가 중도상환이나 갈아타기의 이익을 뜻하지도 않습니다.
확인 자료와 계산 범위
자료 확인: 2026년 11월 3일(한국시간). 예시는 직접 설정한 가상 조건을 계산한 것으로 실제 견적·대출 계약·개인 소득 자료가 아닙니다. 공식 자료는 단위·함수 정의의 근거이며, 예시의 금액이나 배분 방식을 보장하지 않습니다.
관련 계산: 중도상환의 이자 절감과 월 납부액 변화 구분
월 납입액에서 원금과 이자가 어떻게 나뉘는지 다른 예시로 살펴보려면 주담대 월 상환액과 원금 변화 설명을 참고하세요.