여윳돈 200만 원이 생겼습니다. 금리가 높은 대출에 넣으면 이자가 덜 나갈 것 같고, 잔액이 작은 대출을 끝내면 다음 달이 편해질 것 같습니다. 두 생각이 모두 성립할 수 있습니다. 남은 기간 전체의 이자와 앞으로 12개월의 월 납입액을 따로 비교하면 이유가 보입니다.
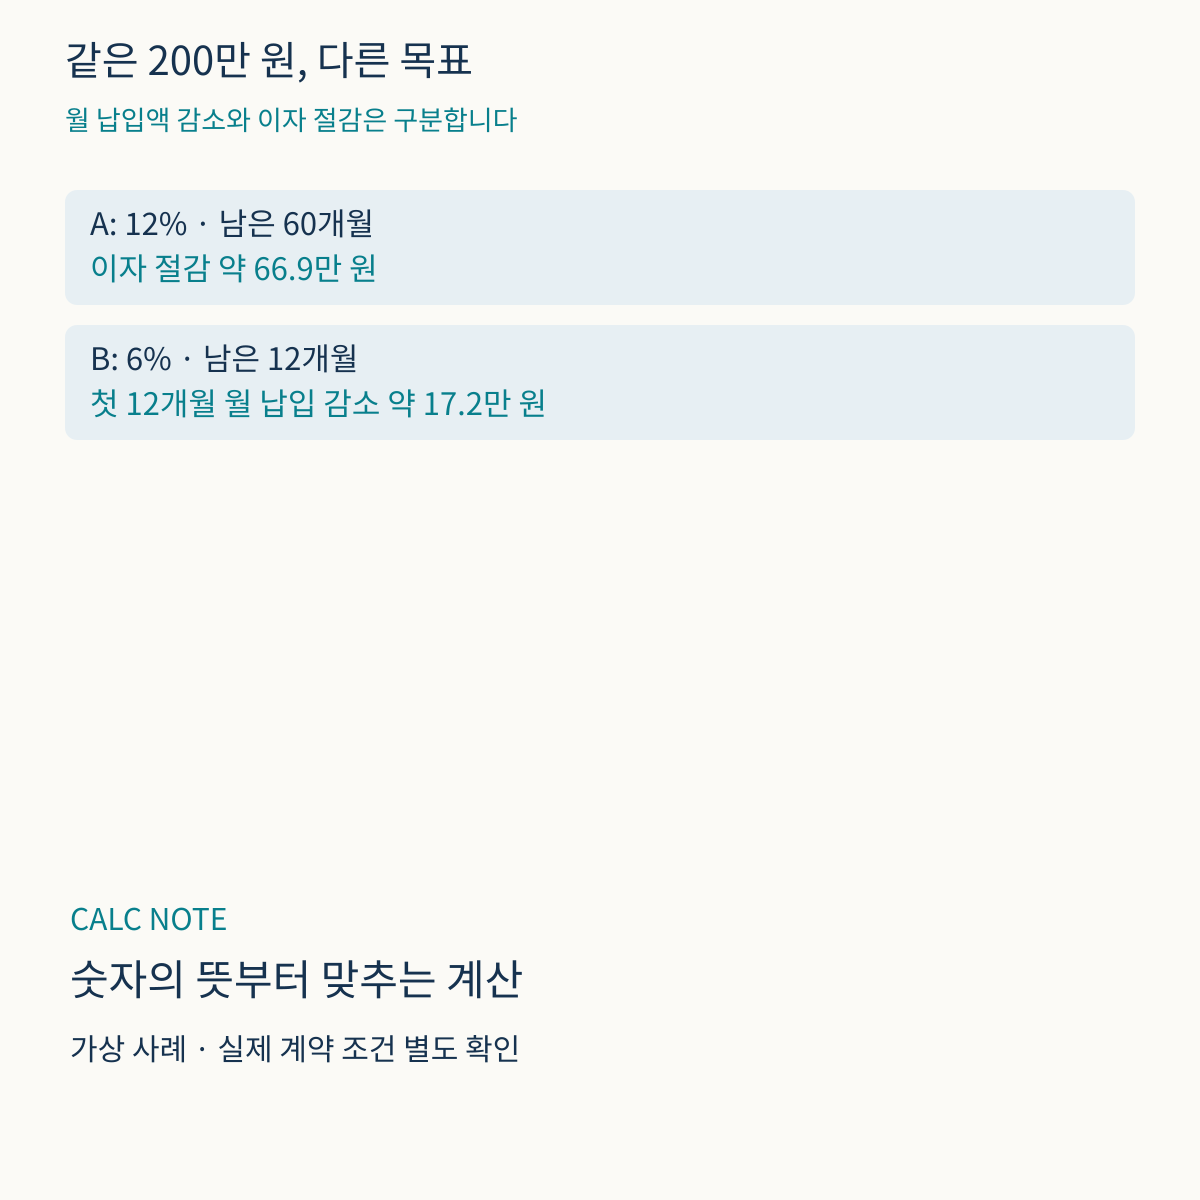
비교 조건: 금리뿐 아니라 남은 개월 수가 다릅니다
아래는 실제 상품이 아닌 계산용 사례입니다. 두 대출 모두 고정금리·매월 말 원리금균등상환이며, 이번 정기 납입 직후에 추가 상환합니다. A는 일부 상환 후 남은 60개월을 유지하면서 월 납입액을 다시 계산할 수 있다고 가정합니다. B는 200만 원으로 전액 상환합니다. 중도상환수수료, 일할 이자, 부대비용은 없고, 아낀 납입액을 다른 대출에 추가 투입하지 않습니다.
| 구분 | 현재 원금 | 연 금리 / 월 금리 | 남은 납입 |
|---|---|---|---|
| A | 1,000만 원 | 12% / 1% | 60회 |
| B | 200만 원 | 6% / 0.5% | 12회 |
이 조건은 어떤 은행이 실제로 납입액 재산정을 해 준다는 뜻이 아닙니다. 일부 상환 뒤 기간을 줄이는 계약이라면 아래 월 납입액 비교를 그대로 적용할 수 없습니다.
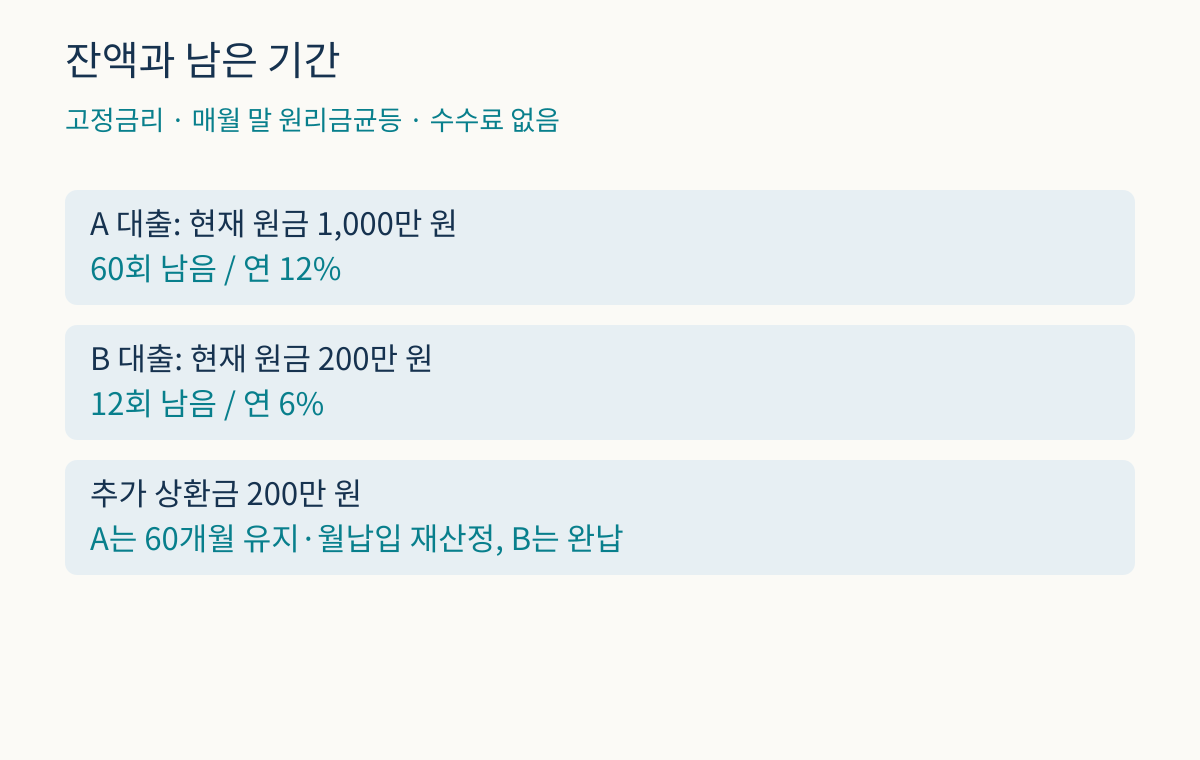
같은 200만 원, 서로 다른 두 결과
| 200만 원 사용처 | 앞으로 12개월 월 납입 감소 | 남은 기간 이자 절감 |
|---|---|---|
| A 원금 일부 상환 | 약 44,489원 | 약 669,334원 |
| B 전액 상환 | 약 172,133원 | 약 65,594원 |
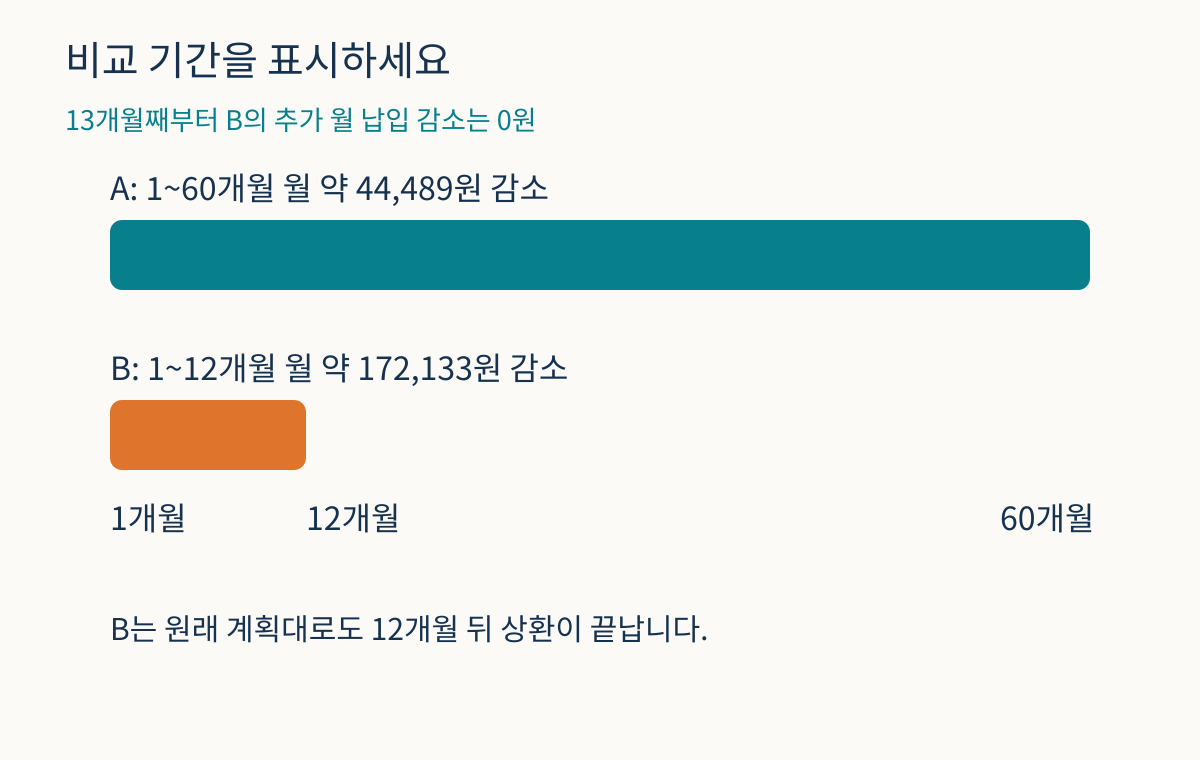
이 사례에서 남은 이자를 더 줄이는 쪽은 A입니다. 반면 첫 12개월의 매달 납입 부담을 크게 낮추는 쪽은 B입니다. B는 금리가 낮아도 원금과 이자를 12개월 안에 갚아야 하므로, 완납할 때 사라지는 월 납입액이 큽니다. 납입액 감소에는 원금 상환분도 포함되므로 그 전부가 이자 절약은 아닙니다.
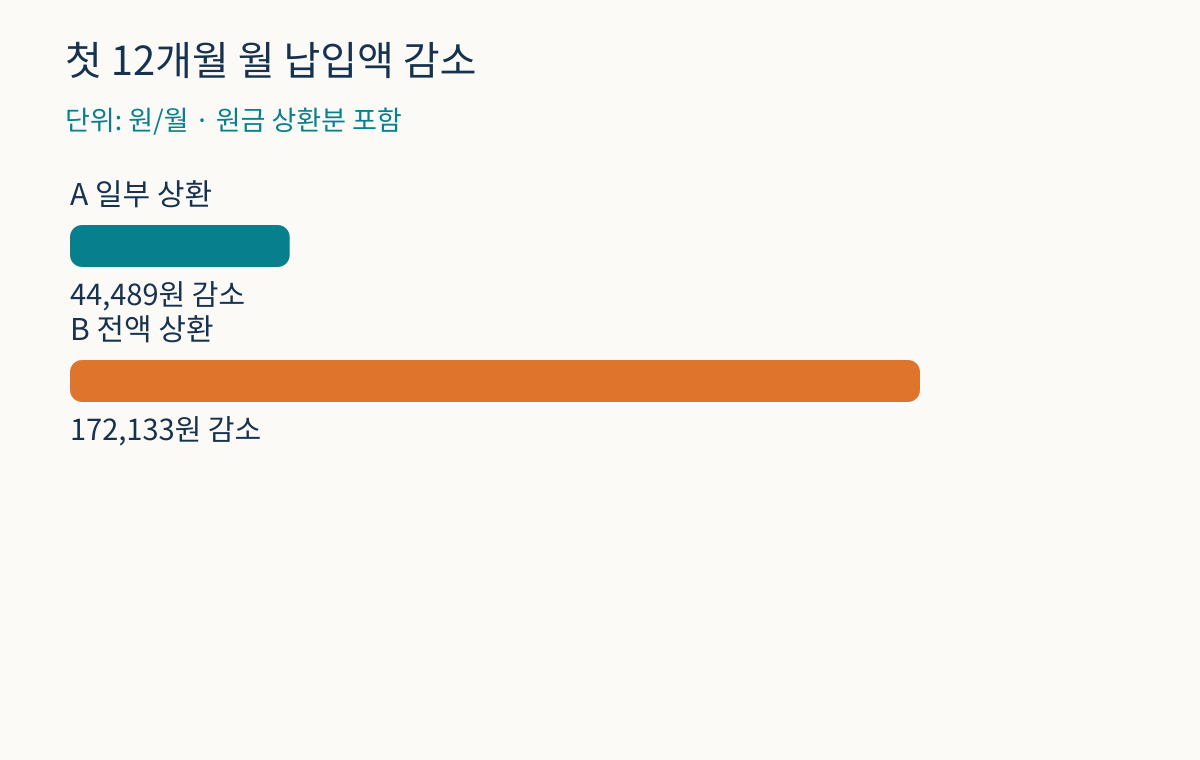
원금과 납입액을 분리해서 검산합니다
월 납입액은 원금 P, 월 금리 r, 남은 횟수 n에 대해 P×r÷[1−(1+r)−n]으로 계산했습니다. A의 기존 납입액은 약 222,444원, 일부 상환 뒤에는 약 177,956원입니다. B의 납입액은 약 172,133원입니다. 계산 중에는 소수점을 유지하고 표에서만 원 단위로 반올림했습니다. 금리가 0%이면 이 식 대신 원금을 남은 횟수로 나눕니다. 남은 횟수가 0이거나 원금·기간이 음수인 입력은 비교 대상에서 제외합니다. 변동금리는 앞으로의 금리가 달라지므로 일정 금리 예측표를 확정 상환표로 읽으면 안 됩니다.
A의 이자 절감은 (기존 월 납입액−변경 월 납입액)×60−추가 상환 원금 200만 원입니다. B는 기존 월 납입액×12−현재 원금 200만 원입니다. 납입 감소 합계에서 원금을 빼지 않으면 이자 절감액을 크게 부풀리게 됩니다. 엑셀에서는 A의 기존 납입액을 =-PMT(12%/12,60,10000000)으로 구할 수 있습니다. 이는 수식 예시이며 사이트 계산기나 실제 엑셀 화면을 실행한 결과라는 뜻은 아닙니다.
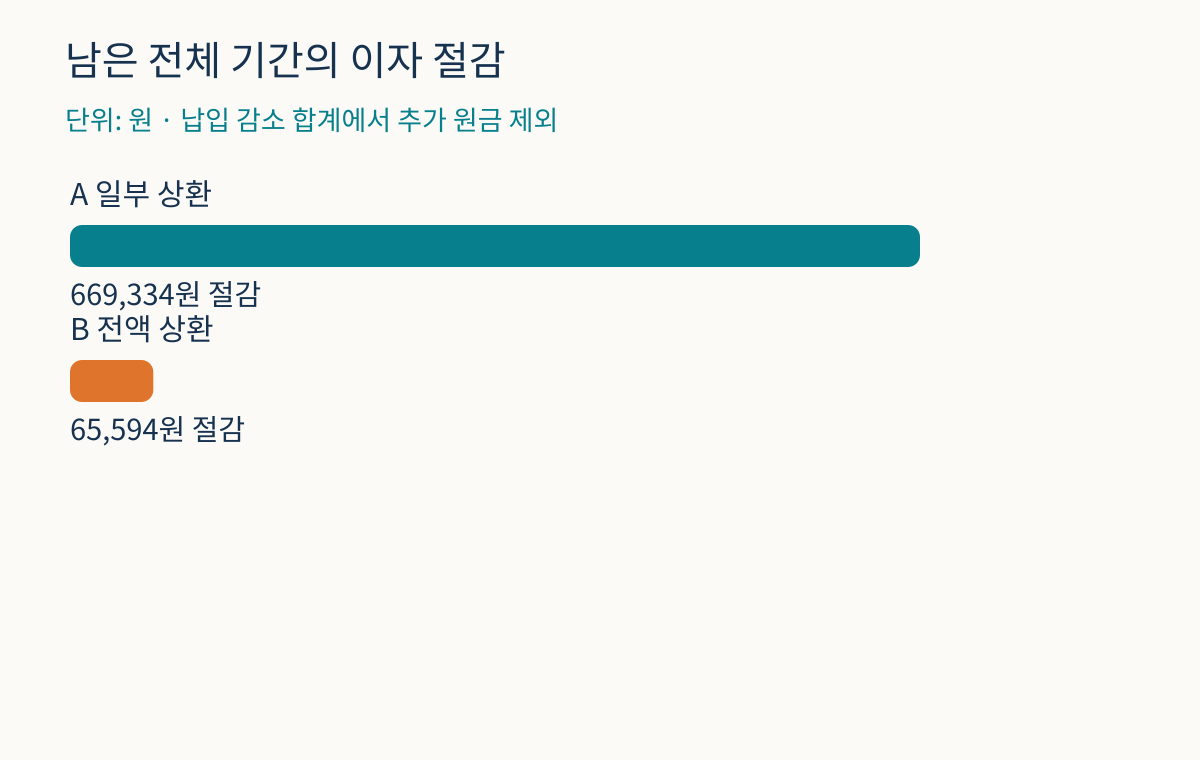
13개월째부터는 비교 표를 바꿔야 합니다
B는 추가 상환을 하지 않아도 12회 납입 뒤 끝납니다. 따라서 13개월째부터 B 조기 상환으로 줄어드는 월 납입액은 0원입니다. A 일부 상환의 월 약 44,489원 감소는 이 모형에서 60개월 동안 이어집니다. 첫 달만 보고 장기 부담까지 판단하지 말고, 필요한 현금 여유가 몇 개월 동안인지 먼저 적으세요.
상환 가능한 돈을 모두 쓰면 비상지출에 다시 대출이 필요할 수 있습니다. 생활에 필요한 현금을 남긴 뒤 비교할 금액을 정하고, 실제 계약의 수수료와 재산정 방식까지 받아서 계산해야 합니다. 이 글은 두 목표를 구분하는 예제이며 개인별 상환 순서를 권하는 내용은 아닙니다.
은행에 받을 숫자는 세 가지입니다
- 추가 상환 직후 남는 원금과 실제 수수료·정산 이자
- 상환 뒤 월 납입액이 바뀌는지, 기간이 짧아지는지
- 변경 전후의 전체 상환표와 마지막 납입일
잔액과 앞으로 낼 돈의 구분은 남은 원리금 합계와 대출잔액의 차이에서 이어서 볼 수 있습니다. 대환까지 고려한다면 대환 당일 별도로 필요한 현금도 따로 계산하세요.
계산 근거와 확인 자료
- Microsoft PMT 함수: 고정 금리·정기 납입 모형, 기간 단위와 포함 범위.
- 미국 소비자금융보호국의 부채 감축 방법: 높은 금리 우선과 작은 잔액 우선의 목적 차이만 참고; 한국 계약 규정 근거 아님.
위 숫자는 설명을 위한 가상 사례입니다. 자료 확인일: 2026년 11월 1일. 도표는 본문의 가정을 바탕으로 직접 만든 계산용 그림입니다.