월세가 똑같이 90만 원이어도 월초 선불과 월말 후불은 급여일 전 통장 잔액이 다를 수 있습니다. 월 전체 비용이 같다는 것과 돈이 필요한 날짜가 같다는 것은 별개입니다.
이 글은 두 납부 일정을 같은 조건에서 비교하는 가상 계산입니다. 선불·후불 가운데 어느 조건이 법적으로 정해져 있다거나 계약 변경이 가능하다는 의미가 아닙니다. 실제 지급일과 대상 기간은 계약을 확인해야 합니다.
‘몇 월분’과 ‘언제 납부’를 따로 적습니다
임대료가 어느 사용기간의 대가인지, 그 금액을 언제 내기로 했는지 나눠 적으세요. 매월 1일부터 말일까지의 사용분을 1일에 내는 안과 말일에 내는 안은 기간의 비용은 같아도 출금 순서가 다릅니다.
법무부 주택임대차 표준계약서도 차임 지급 약정과 임대차기간을 구분합니다. 계약 시작일이 월중이거나 첫 달·마지막 달이 부분 월이면 실제 정산 기준을 확인하고, 모든 계약을 달력의 1일부터 말일까지로 바꾸어 계산하지 않습니다.
한 달 합계가 같아도 중간에 30만 원이 부족할 수 있습니다
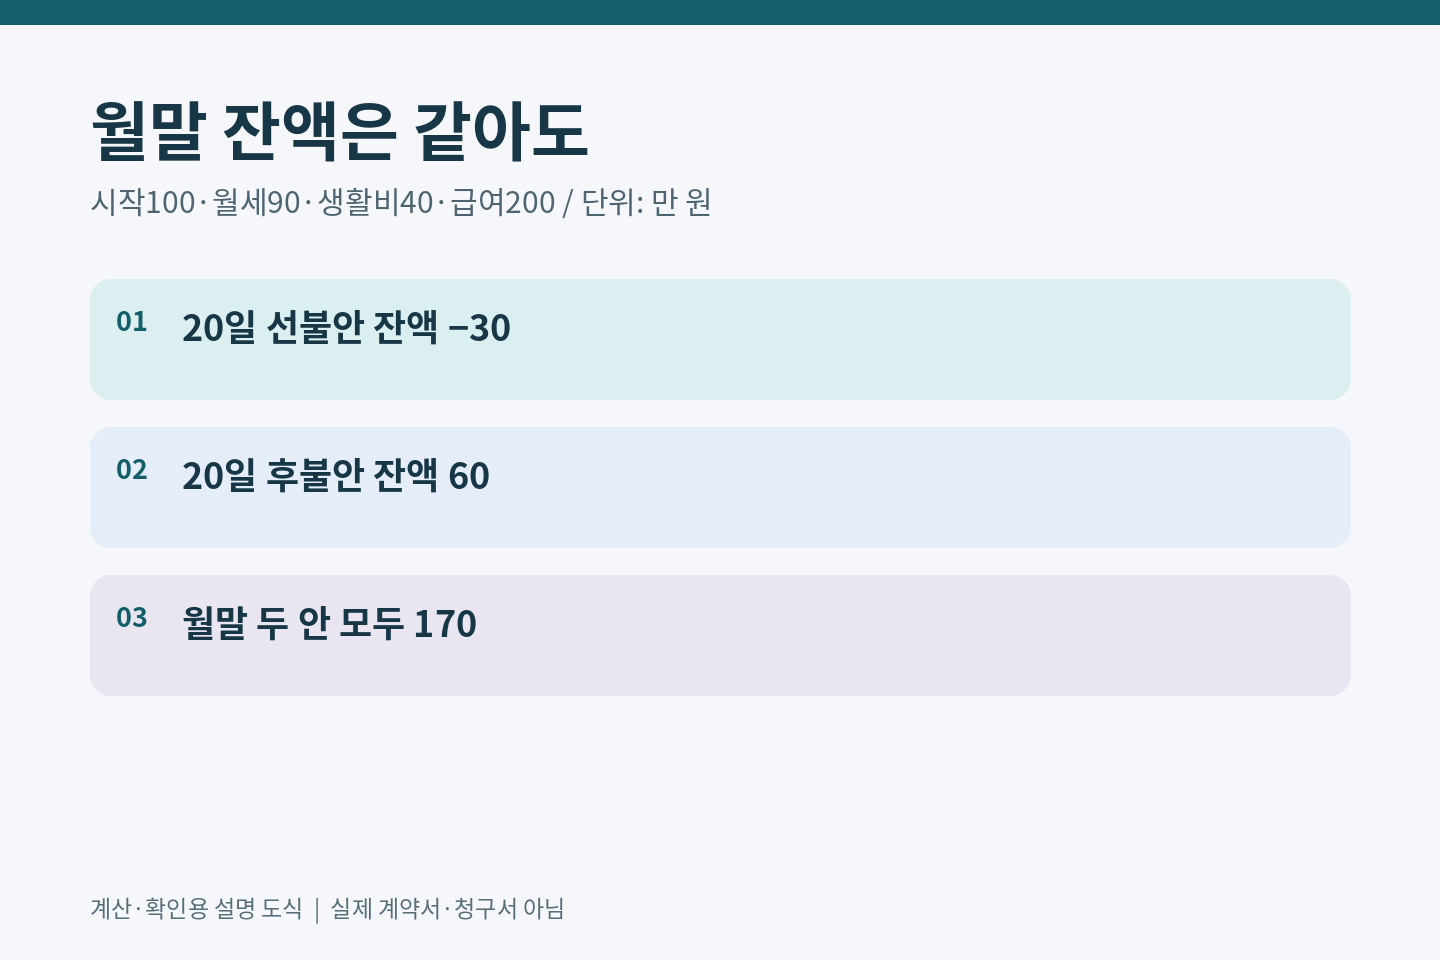
월초 보유현금 100만 원, 월세 90만 원, 20일까지 지출할 생활비 40만 원, 25일 급여 200만 원을 가정하겠습니다. 선불안은 1일에, 후불안은 30일에 해당 월세를 낸다고 놓습니다. 보증금·관리비·다른 지출은 제외합니다.
| 시점과 사건 | 선불안 잔액 | 후불안 잔액 |
|---|---|---|
| 월초 시작 | 100 | 100 |
| 1일: 선불 월세 지급 | 10 | 100 |
| 20일: 생활비40 지급 후 | -30 | 60 |
| 25일: 급여200 입금 후 | 170 | 260 |
| 30일: 후불 월세 지급 후 | 170 | 170 |
두 안 모두 한 달 마지막 잔액은 100+200-90-40=170만 원입니다. 하지만 선불안은 급여가 들어오기 전에 계산상 30만 원이 부족합니다. 이 음수는 실제로 마이너스 출금이 가능하다는 뜻이 아니라 그 시점까지 추가로 마련해야 할 자금입니다.
월평균 예산 옆에 최저 잔액을 남깁니다
이 사례에서 선불안을 유지하며 다른 조건을 같게 둔다면 시작현금이 130만 원일 때 20일 잔액은 0원이 됩니다. 필요한 완충액을 찾는 식은 추가 준비액=계산한 최저 잔액이 음수일 때 그 절댓값입니다. 이미 충분히 양수라면 이 단순 표에서의 추가액은 0입니다.
실제 계획에서는 입금이 확정되지 않은 상여금이나 반환 보증금을 월초 보유현금에 넣지 않습니다. 같은 날 입금과 출금이 겹치면 처리 순서도 확인해야 합니다. 표에 날짜가 없거나 금액을 모르면 계산 완료로 표시하지 마세요.
후불이라고 마지막 월세를 잊으면 안 됩니다
후불은 지급시점이 뒤에 있다는 뜻이지 임대료가 면제된다는 뜻이 아닙니다. 계약 종료 때 어떤 기간분을 이미 냈고 무엇이 남았는지 거래내역과 대조하세요. 보증금에서 임의로 차감해 처리할 수 있다고 가정하지 않습니다.
이사 때문에 두 집의 부담기간까지 겹친다면, 비용 총액과 현금 출금일을 나누어야 합니다. 기존 공개 글인 월평균 월세와 정상 납부월 부담을 구분하는 계산 →도 평균과 실제 지급액의 차이를 확인하는 데 도움이 됩니다.
선불이 불리하고 후불이 유리하다는 순위를 매기기보다, 내 급여일과 납부일 사이에 필요한 현금을 찾으세요. 계약을 바꿀 수 있는지와 실제 지급의무는 당사자 약정과 개별 조건을 따로 확인해야 합니다.