연금이 들어오기 전까지의 준비금은 월 부족액 한 개를 평생 늘리는 계산과 다릅니다. 시작·종료 월과 중간 소득 변화를 나누면 정해진 공백 기간의 필요액을 계산할 수 있습니다.
연금 전 생활비 표에는 끝나는 달이 있습니다
가상의 은퇴자가 첫 연금을 받기 전 18개월을 저축으로 연결하려 한다고 하겠습니다. 이 글은 연금 가입·조기수령·투자상품 선택을 판단하지 않고, 확정한 기간의 생활비 공백을 합산합니다. 연금 수급 자격이나 최초 입금일은 개인별 공식 안내로 별도 확인해야 합니다.
예시의 18개월은 임의로 정한 완전한 월 단위입니다. 연금을 받기 시작한 뒤의 생활비 부족액은 이 표의 범위 밖입니다. 장기 은퇴자금 전체와 첫 수령 전 준비금을 같은 금액으로 부르지 않는 것이 출발점입니다. 금액은 만 원으로 통일하고 수익·물가 변동은 일단 제외합니다.
처음 6개월과 다음 12개월을 나눕니다
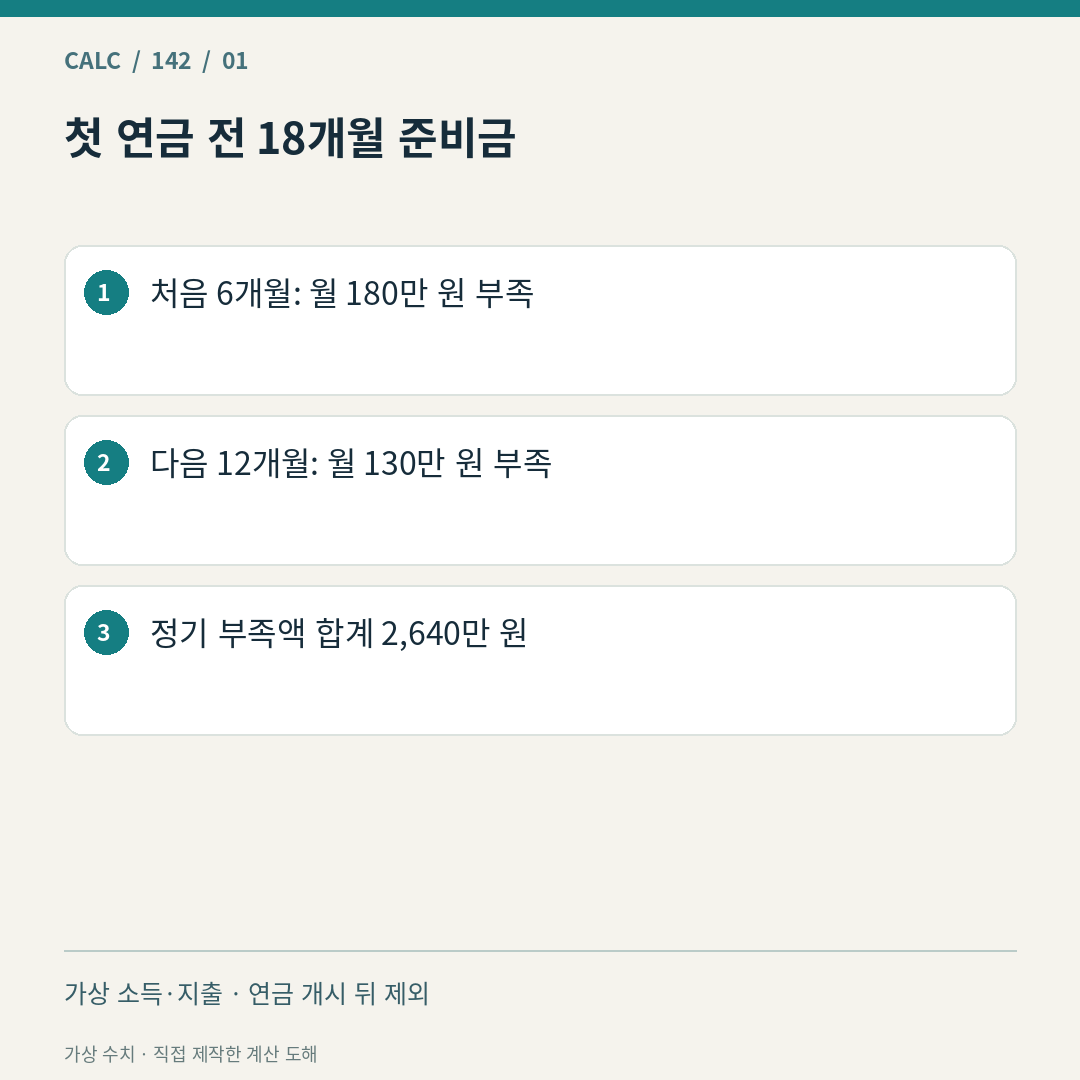
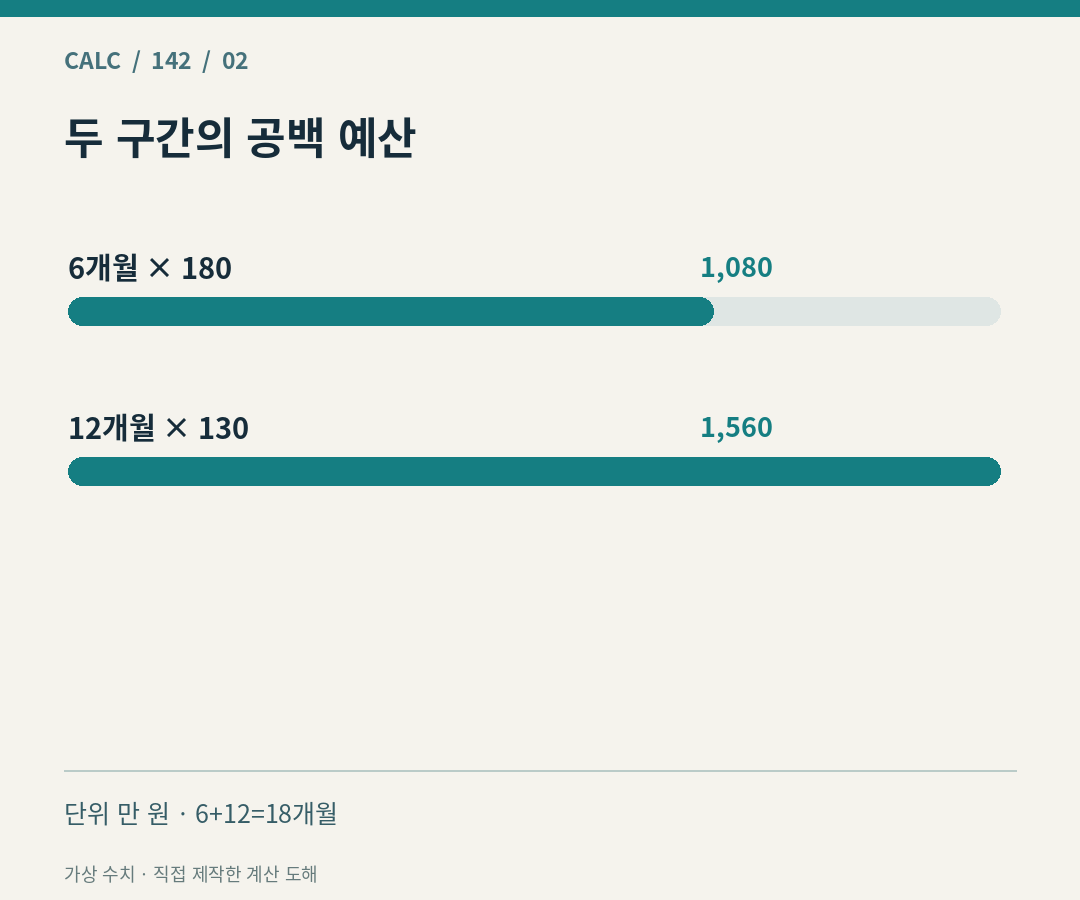
매월 생활지출이 230만 원이고 첫 6개월의 다른 세후 소득이 월 50만 원이라고 하겠습니다. 월 부족액은 230−50=180만 원이며 6개월 합계는 1,080만 원입니다. 7개월째부터 다른 소득이 월 100만 원으로 늘어난다고 확정한 가정에서는 다음 12개월의 부족액은 월 130만 원, 합계 1,560만 원입니다.
두 구간을 합치면 2,640만 원입니다. 첫 6개월의 부족액 180만 원을 18배 한 3,240만 원이나, 나중 부족액 130만 원을 18배 한 2,340만 원은 중간 변화를 놓칩니다. 소득이 아직 확정되지 않았다면 예정액을 확정액처럼 쓰지 말고 별도 시나리오로 둡니다.
일회성 120만 원은 한 번만 더합니다
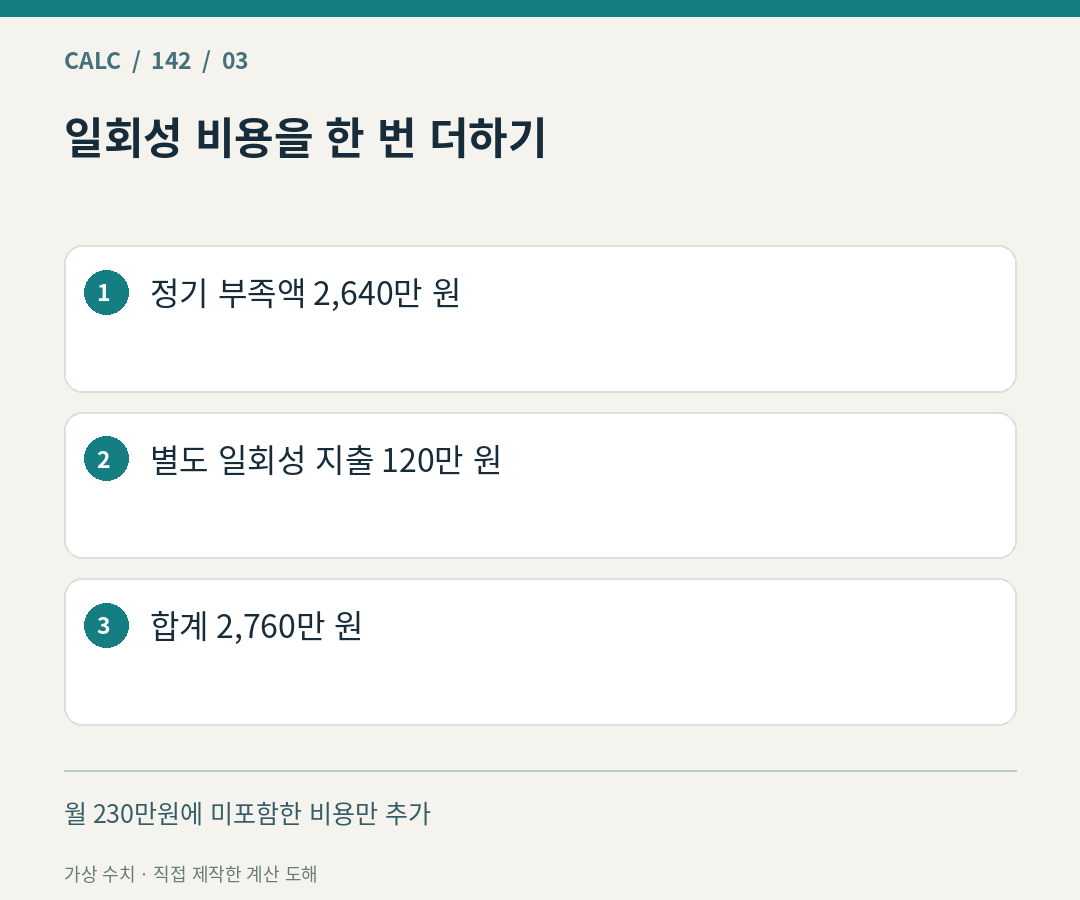
이 기간에 한 번 낼 비용 120만 원이 있고 월 생활지출 230만 원에는 포함되지 않았다고 가정하겠습니다. 준비금은 2,640+120=2,760만 원입니다. 이미 230만 원 안에 그 비용의 월 적립액을 넣었다면 같은 비용을 또 더하지 않습니다. 별도 비상예비금은 이 합계와 구분해 이름을 붙입니다.
이 목적에 실제 쓸 수 있는 현금이 2,000만 원이면 추가로 마련할 금액은 760만 원입니다. 3,000만 원을 사용할 수 있다면 계산상 240만 원이 남습니다. 돌려받을 예정인 보증금이나 아직 처분하지 않은 자산은 지금 쓸 수 있는 현금과 구분합니다. 같은 2,000만 원을 다른 목적의 준비금에도 전액 배정하면 중복입니다.
첫 수령이 3개월 뒤로 밀리는 가정을 시험합니다
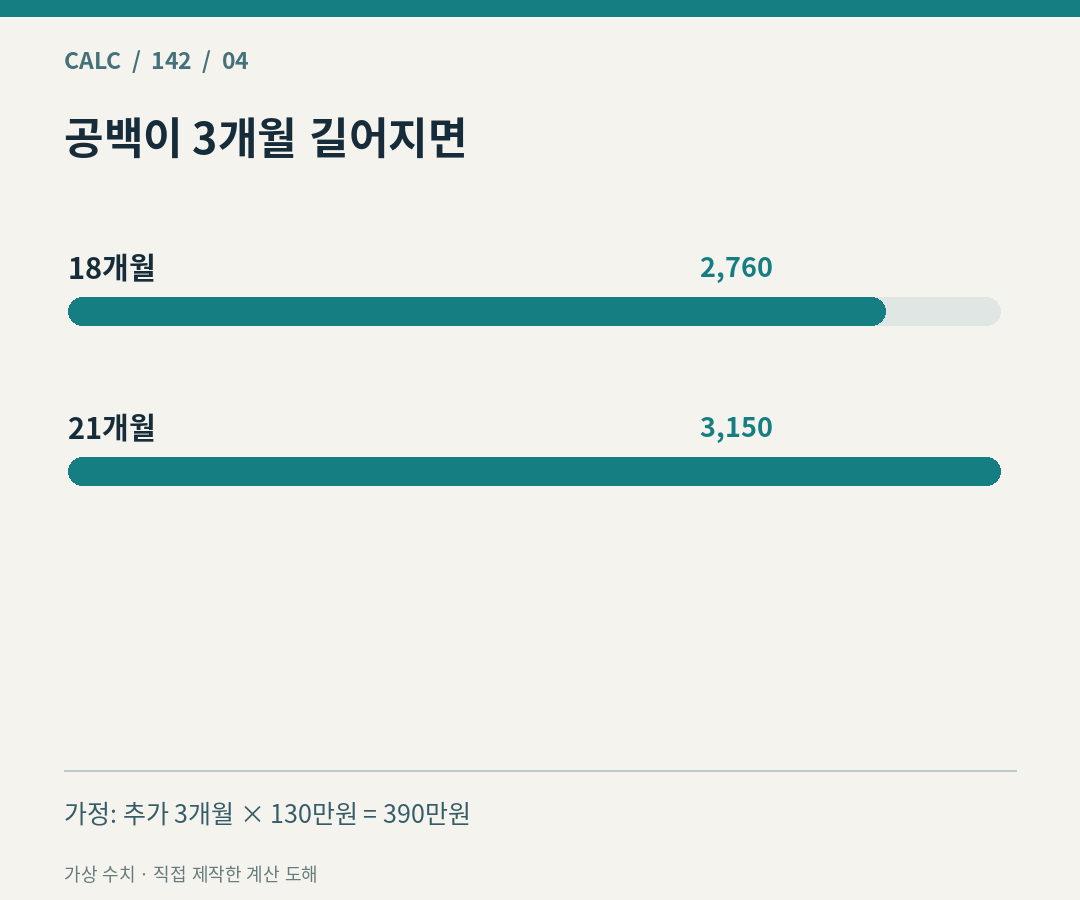
나중 구간의 생활비와 다른 소득이 그대로이고, 연금 없이 지내는 기간만 3개월 더 길어진다고 가정하면 130×3=390만 원이 추가됩니다. 합계는 3,150만 원입니다. 반대로 예정보다 빨리 받는 경우는 실제 입금액과 생활지출의 기간을 다시 맞춰야 합니다. 월수 차이만으로 수급 자격이나 처리기간을 추정하는 계산은 아닙니다.
이 예시는 모든 월의 지출이 소득보다 큽니다. 어떤 달에 여유가 생긴다면 그 돈을 이후 부족액에 실제로 사용할지 정해야 합니다. 월 부족액의 양수 부분만 더한 값과, 여유를 누적해 쓰는 통장의 필요 시작잔액은 다른 계산입니다. 같은 통장에 전부 남긴다는 조건이면 날짜별 누적 잔액으로 추가 확인합니다.
첫 연금이 들어오는 달도 입금일까지 봅니다
국민연금공단은 정기 연금 지급일을 매월 25일로 안내하고 토요일·공휴일이면 그 전일에 지급한다고 설명합니다. 그러나 이 일반 지급일 안내만으로 개인의 첫 입금일·소급 지급액을 확정할 수는 없습니다. 본인에게 확인된 최초 지급 예정일과 금액이 필요합니다.
연금을 받는 달이라고 월초 생활비까지 이미 충당되는 것은 아닙니다. 예를 들어 월초에 필요한 돈은 그달 말 입금액보다 먼저 나갑니다. 이 글의 18개월 합계에는 연금 개시 월의 입금 전 지출을 포함하지 않았으므로 그 부분은 지급일 달력에서 따로 점검합니다. 0개월이면 정기 공백은 없지만 별도 지출까지 자동으로 0은 아닙니다. 미확인 날짜·빈 소득을 0으로 채우지 말고, 마지막에는 각 구간의 개월 수 합계와 일회성 비용의 중복 여부를 확인하세요.
함께 확인할 계산
근거 자료
- 국민연금공단 급여 지급기간 및 지급일: 정기지급일·지급기간; 개인 최초 지급일은 별도 확인
자료·계산 검토일: 2026년 11월 4일 KST. 본문 수치는 가상 조건의 산술 예시이며 실제 상품·계약·개인별 확정액이 아닙니다.